 GRI Institute
GRI Data Center: o Brasil diante da janela de oportunidade
Confira os destaques dos painéis realizados no GRI Data Center 2026
24 de setembro de 2026Mercado Imobiliário
Escrito por:Henrique Cisman
Resumo Executivo
A terceira edição do GRI Data Center reuniu mais de 250 executivos em São Paulo. O evento coincidiu com a sanção do Redata - o marco regulatório de incentivos fiscais para data centers -, conferindo às discussões um senso de urgência que permeou todos os painéis realizados.
Os debates revelam um mercado em inflexão. O Brasil dispõe de uma capacidade comissionada de colocation de 966 megawatts, com 341 MW em construção e volume equivalente em planejamento, o que praticamente dobraria a capacidade instalada nos próximos anos. A demanda projetada pela EPE aponta para aproximadamente 20 gigawatts de energia associada a data centers na próxima década, com cinco gigawatts concentrados nos próximos quatro anos e investimentos estimados em 60 bilhões de reais no mesmo horizonte.
Participantes enfatizam, contudo, que a conversão dessa oportunidade depende de avanços simultâneos em regulação, acesso à rede de transmissão, licenciamento ambiental e desenvolvimento de instrumentos financeiros adequados, áreas nas quais o país ainda apresenta lacunas significativas.
O tom predominante é de otimismo cauteloso. Há consenso de que a matriz energética renovável (93% da geração), a disponibilidade de terrenos e a maturidade do mercado financeiro brasileiro constituem vantagens competitivas reais. Porém, a velocidade da demanda global - com investimentos em CapEx de data centers atingindo estimados US$ 725 bilhões em 2026, alta de 77% em relação ao ano anterior - impõe ao Brasil uma corrida contra o tempo na qual atrasos regulatórios e de infraestrutura podem significar a perda definitiva de uma janela de investimento.
Os data centers também estão na agenda do Brazil GRI 2026.
Os debates revelam um mercado em inflexão. O Brasil dispõe de uma capacidade comissionada de colocation de 966 megawatts, com 341 MW em construção e volume equivalente em planejamento, o que praticamente dobraria a capacidade instalada nos próximos anos. A demanda projetada pela EPE aponta para aproximadamente 20 gigawatts de energia associada a data centers na próxima década, com cinco gigawatts concentrados nos próximos quatro anos e investimentos estimados em 60 bilhões de reais no mesmo horizonte.
Participantes enfatizam, contudo, que a conversão dessa oportunidade depende de avanços simultâneos em regulação, acesso à rede de transmissão, licenciamento ambiental e desenvolvimento de instrumentos financeiros adequados, áreas nas quais o país ainda apresenta lacunas significativas.
O tom predominante é de otimismo cauteloso. Há consenso de que a matriz energética renovável (93% da geração), a disponibilidade de terrenos e a maturidade do mercado financeiro brasileiro constituem vantagens competitivas reais. Porém, a velocidade da demanda global - com investimentos em CapEx de data centers atingindo estimados US$ 725 bilhões em 2026, alta de 77% em relação ao ano anterior - impõe ao Brasil uma corrida contra o tempo na qual atrasos regulatórios e de infraestrutura podem significar a perda definitiva de uma janela de investimento.
Os data centers também estão na agenda do Brazil GRI 2026.
Principais Insights
- A sanção do Redata marca um importante avanço regulatório, mas participantes alertam que incentivos fiscais sem avanços paralelos em licenciamento ambiental, acesso à rede de transmissão e previsibilidade contratual são insuficientes para converter a oportunidade em investimentos efetivos.
- O financiamento de data centers no Brasil está em transição do modelo corporativo para estruturas de project finance, com estimativas de 30 bilhões de dólares em CapEx para cada três gigawatts de capacidade nova. Fundos imobiliários e instrumentos de mercado de capitais começam a entrar no setor.
- A localização deixou de ser uma decisão puramente imobiliária de proximidade a fibras ópticas e energia para se tornar uma decisão estratégica de longo prazo que incorpora escalabilidade, flexibilidade tecnológica e durabilidade do ativo, com terrenos de 300 mil a 900 mil metros quadrados em áreas urbanas sendo disputados em um mercado de oferta cada vez mais restrita.
Data centers e estratégia país
A sessão inicial situou o data center como vetor de uma transformação estrutural na economia brasileira, situando-se na interseção entre real estate, infraestrutura energética e competitividade geopolítica. O Brasil reúne condições objetivas para atrair investimentos de grande porte, como matriz energética predominantemente renovável, disponibilidade de terrenos, conectividade e um ecossistema financeiro maduro para absorver capital.Sob a ótica de custos, a infraestrutura brasileira apresenta um CapEx de subestação na ordem de dez vezes inferior ao custo de implantação em certos hubs saturados dos EUA, acompanhado por um custo de energia extremamente competitivo, variando entre US$ 60 e US$ 90/MWh (especialmente via autoprodução), comparado a US$ 110–210/MWh no Chile, US$ 120–230/MWh no México e taxas elevadas na região da Ásia-Pacífico.
Um campus de data center de 100 megawatts demanda aproximadamente R$ 25 bilhões, dos quais entre R$ 18-20 bilhões correspondem a equipamentos importados. Para um campus de um gigawatt, o investimento total se aproxima de R$ 250 bilhões. Essa escala de capital confere peso ao fator geopolítico - uma vez instalado, o ativo dificilmente será realocado, o que torna a janela atual decisiva.
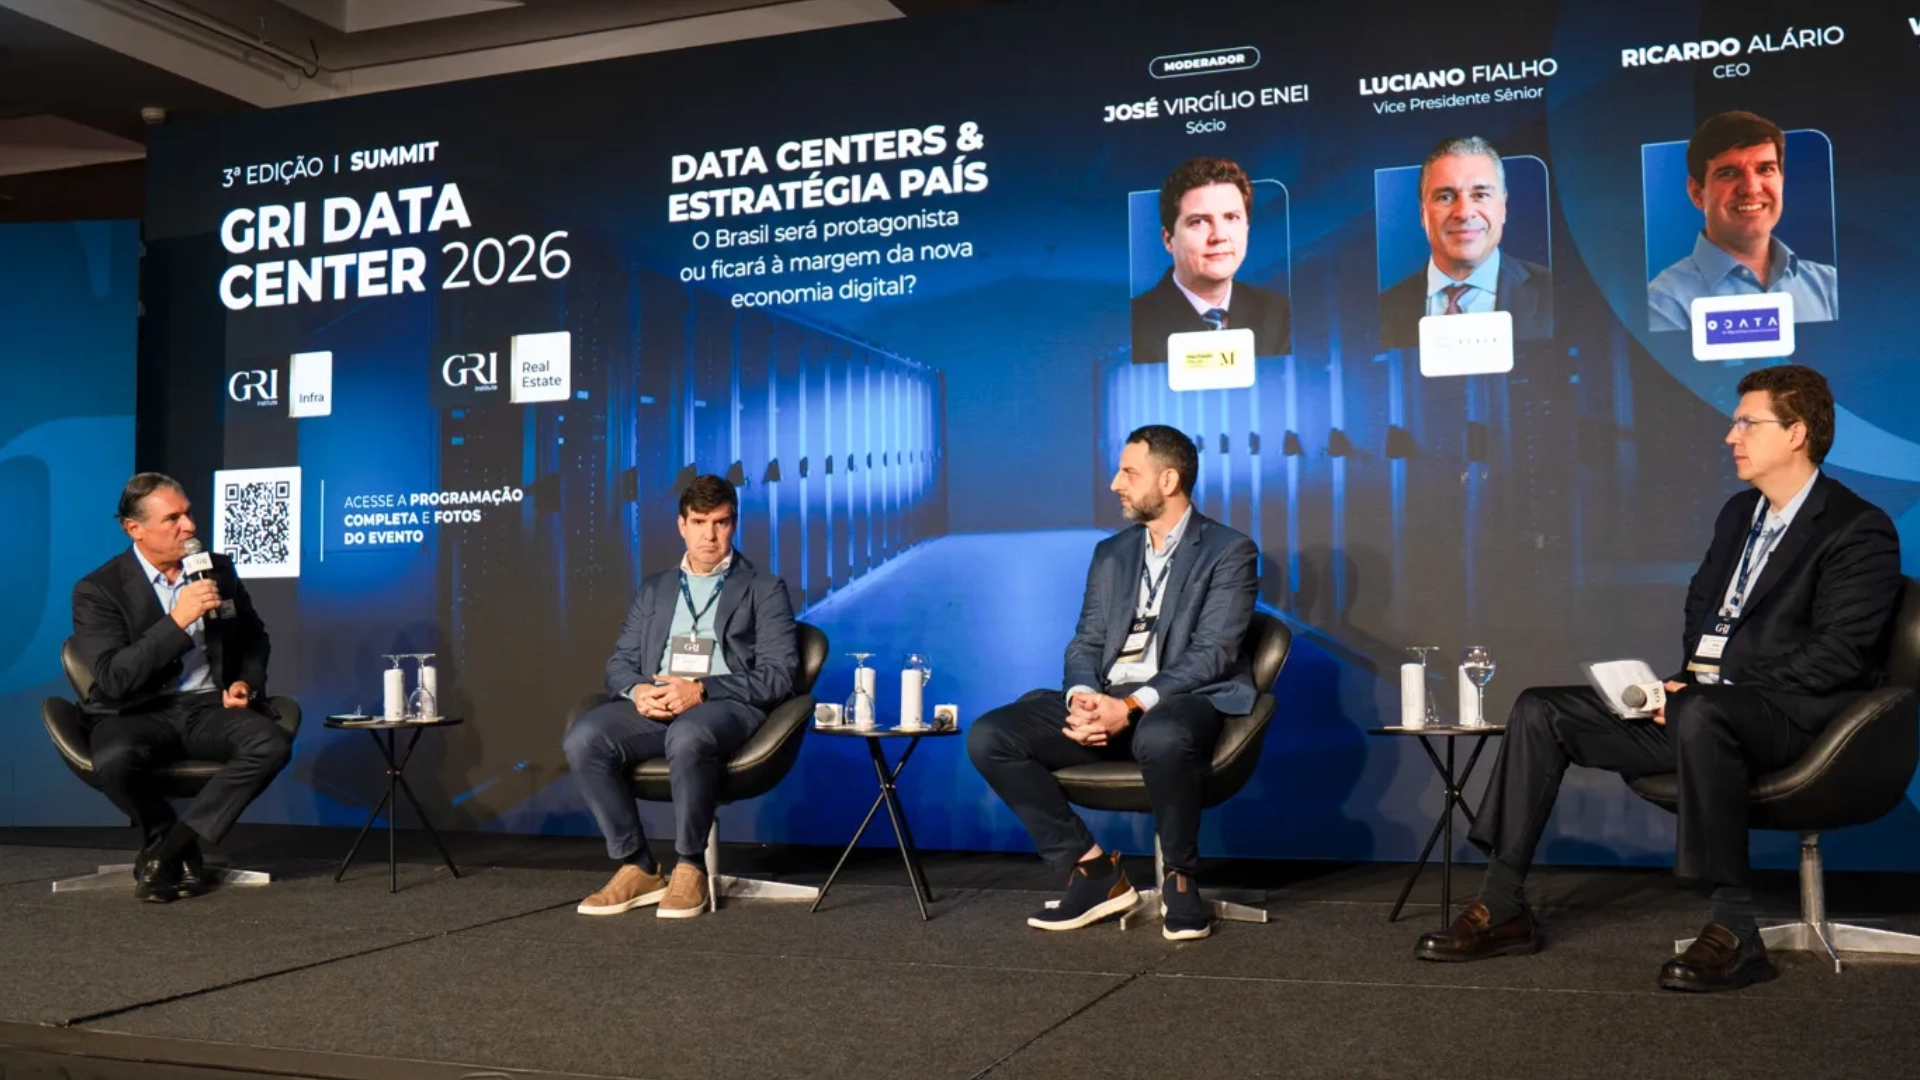
A visão de uma grande fornecedora global de insumos para data center é "bastante otimista", mas condicionada à previsibilidade regulatória e tributária. A empresa indicou que seus pares globais questionam quando o Brasil aproveitará a onda de investimentos, e que a sanção do Redata permite finalmente uma resposta afirmativa.
Sobre mão de obra, executivos observam que o Brasil não enfrenta, no momento, o problema de escassez de trabalhadores de construção civil que afeta severamente os Estados Unidos - o país ainda está construindo sua infraestrutura e dispõe de empresas e capacidade instalada. Porém, o risco de mão de obra qualificada para operação é uma preocupação de médio prazo.
O fator geopolítico é relevante, mas não determinante. Participantes ponderam que a instabilidade em outras regiões - como dificuldade energética nos EUA, custos elevados na Europa, tensões no Oriente Médio - favorece o posicionamento brasileiro, mas que as vantagens competitivas intrínsecas do país (energia, terreno, mercado financeiro) são os fatores primários de atração.
Leia também: Redata aumenta competitividade do Brasil
Equity e investimentos
O apetite por equity existe, mas enfrenta barreiras estruturais. Nos comitês de investimento, a análise prioriza projetos cuja localização, disponibilidade energética e posicionamento de mercado garantam relevância por dez, 15 ou 20 anos. Projetos em hotspots consolidados, como Campinas e Santana de Parnaíba apresentam perfil de risco e condições contratuais distintos de projetos em regiões emergentes.Para investidores com funding em dólar, o risco cambial é tratado via swap e representa mais uma questão de precificação do que de impedimento. A possibilidade de dolarização de contratos de colocation é um fator que permite pagar prêmios maiores, embora a viabilidade jurídica dessa estrutura ainda gere debate.
Executivos observam que o mercado de capitais brasileiro ainda não está desenvolvido o suficiente para absorver risco de investimento puro em data centers, especialmente no cenário de juros altos. Contudo, modelos em que fundos imobiliários carregam operações já entregues - emulando contratos de aluguel de longo prazo com tomadores de alta qualidade de crédito - começam a ganhar tração. O maior fundo de investimento em infraestrutura digital da América Latina, com R$ 15,4 bilhões captados, foi mencionado como exemplo recente dessa evolução.
Dívida, crédito e funding
O financiamento de data centers no Brasil tem sido historicamente conduzido pela via corporativa - operadores investem na infraestrutura básica - ainda sem os servidores e a parte de TI - com base em sua própria qualidade de crédito, utilizando debêntures em reais com cross currency swap ou debêntures cambiais. Executivos presentes indicam que esse modelo funcionou bem até o momento, mas que a escala de investimentos projetada exige a transição para estruturas de project finance.Os números apresentados dimensionam o desafio: três gigawatts de capacidade nova representam aproximadamente US$ 30 bilhões de dólares em CapEx não recheado, isto é, US$ 10 bilhões por gigawatt em infraestrutura pura de data center, resfriamento e energia. Caso computada a camada de TI e servidores de alta densidade/GPUs, que custa entre 4 a 5 vezes mais que o prédio em si, a cifra total supera a casa do R$ 1 trilhão. Esse volume em um único setor é inédito e demandará diversificação de fontes de capital.
O project finance destrava volumes maiores de dívida e reduz a necessidade de equity, mas é significativamente mais complexo de estruturar. Participantes sugerem que o fatiamento dos financiamentos por fase de projeto - acompanhando a especificação técnica de cada etapa - pode ser o modelo mais adequado. A bancabilidade depende de fatores como a qualidade dos contratos de off-take com hyperscalers, que são descritos como "altamente financiáveis" nos roadshows com bancos internacionais.
O mercado imobiliário é um canal complementar relevante: estruturas em que o operador tem apenas a obrigação operacional de pagar aluguel, enquanto o fundo imobiliário carrega o ativo, permitem desalavancagem do balanço e multiplicação da capacidade de investimento.
Leia mais: Aprovação do Redata deve injetar R$ 2 trilhões em uma década; entenda como
Competitividade e incentivos
As discussões sobre a viabilidade e a atratividade do setor de data centers no Brasil perpassam pela urgência em transformar o potencial nacional em vantagens competitivas estruturais. Com a sanção do Redata, o mercado alcançou um divisor de águas na política fiscal federal. No entanto, executivos e autoridades estaduais e municipais ressaltam que incentivos tributários, por si sós, não garantem a expansão contínua do setor sem reformas profundas na infraestrutura de energia e na previsibilidade regulatória.Iniciativas locais evidenciam a busca por vocações regionais específicas. O Rio de Janeiro posiciona-se como um polo promissor de inteligência artificial, alavancando terrenos próximos à chegada de cabos submarinos e a infraestrutura de energia legada dos Jogos Olímpicos. Da mesma forma, Minas Gerais e São Paulo mobilizam agências de atração de investimentos e concessionárias de energia para mapear áreas estratégicas visando oferecer segurança jurídica, redundância e fomento ao ecossistema tecnológico local.
Apesar do otimismo, o setor enfrenta gargalos críticos de financiamento e regulação. O modelo tradicional de crédito corporativo aproxima-se do seu limite operacional, exigindo a migração para estruturas de project finance sustentadas por contratos de off-take de longo prazo (take-or-pay) e maior transparência nos contratos com hyperscalers.
Além disso, a falta de uniformidade nas diretrizes de licenciamento ambiental e nas regras de conexão à rede elétrica gera insegurança jurídica e imprevisibilidade de prazos. Para os participantes, o desenvolvimento da indústria depende da superação desses entraves e do alinhamento entre os governos federal e estaduais (sobretudo na pactuação do ICMS no CONFAZ), consolidando uma estratégia de país voltada ao aumento do poder computacional e da competitividade econômica global.
Previsibilidade regulatória
A regulamentação dificilmente acompanhará a dinâmica de um mercado como o de data centers, mas os executivos apontam para a fragmentação regulatória - com múltiplas matérias distribuídas entre diferentes níveis de governo - como a principal queixa do setor.Do ponto de vista imobiliário, os terrenos necessários para data centers de grande porte (300 mil a 900 mil metros quadrados em áreas urbanas) são raros e desafiadores. O zoneamento varia por município, e já se observa no Brasil o início de resistência à implantação de data centers em algumas regiões, fenômeno que nos Estados Unidos levou alguns estados a suspenderem licenciamentos. Mas a comparação direta é inadequada, segundo os participantes: os EUA possuem quatro mil data centers contra cerca de 200 no Brasil, e sua matriz energética é apenas 25% renovável.
A Lei Geral de Proteção de Dados é apontada como fator de impacto significativo, com distinção entre data centers de simples trânsito de dados e aqueles que processam dados com interação local. A posição defendida por representantes do setor é que o Brasil precisa ser visto como país seguro para dados - não apenas como país de trânsito -, o que exige regulação que proteja e incentive o investimento.
A omissão regulatória gera riscos em aberto que alguém na cadeia precisa assumir, e que tipicamente são os grandes clientes que tentam repassar esse risco aos fornecedores, criando fricção contratual.
Licenciamento e sustentabilidade
O licenciamento ambiental é um dos gargalos mais sensíveis. Representantes do IBAMA esclareceram que a tipologia de data center é nova para o sistema de licenciamento brasileiro e que, no momento, o órgão federal não tem projetos dessa natureza em sua carteira - a responsabilidade recai majoritariamente sobre órgãos estaduais.O Ministério do Meio Ambiente está engajado em levar ao CONAMA uma proposta de resolução específica que sirva de diretriz para as 27 unidades da federação. Contudo, os executivos questionam a viabilidade temporal dessa iniciativa, dado que grupos de trabalho no CONAMA historicamente levam de um ano e meio a dois anos para concluir, prazo incompatível com a velocidade de implantação demandada pelo setor.
Em contrapartida, esclareceu-se que os data centers modernos não operam como grande consumidor ou poluidor hídrico, utilizando sistemas de resfriamento em circuito fechado com consumo de água irrisório - similar ao de um galpão logístico padrão. Contudo, o ruído contínuo dos resfriadores em áreas urbanas e o impacto socioeconômico temporário de grandes canteiros de obra surgem como os principais focos de atenção ambiental e comunitária.
Casos concretos no Nordeste ilustram os riscos da ausência de comunicação social e engajamento comunitário antecipado; projetos com licenças ambientais ou estudos simplificados podem sofrer judicialização por parte do Ministério Público se não obtiverem a licença social local.
A CETESB, em São Paulo, é apontada como referência de procedimento estabelecido, embora sem linha de corte definida especificamente para data centers. Projetos de infraestrutura energética associados - como complexos fotovoltaicos de grande porte - já estão sendo licenciados no estado para atendimento de data centers.
Operação e gestão
Está em curso uma mudança fundamental na forma como o setor avalia risco. A carga de TI dos data centers mudou drasticamente nos últimos 12 meses e continuará mudando, o que empilha riscos desde a decisão inicial de investimento. A escolha do local, antes determinada por proximidade a fibras ópticas e energia, agora precisa incorporar escalabilidade e flexibilidade para suportar tecnologias ainda não definidas.Participantes descreveram projetos estáticos como risco elevado na indústria atual, ou seja, os projetos precisam ser mutáveis e adaptáveis. Contudo, historicamente os data centers bem posicionados são aproveitados e continuam operando por mais de dez anos além do prazo contratual original, com taxa de ruptura contratual estimada em menos de 1%.
O financiamento da operação é servido predominantemente pelo mercado de capital externo, com o mercado local ainda em fase de aprendizado. A comparação com infraestrutura de linha de transmissão - onde a receita é garantida - ilustra a diferença: no data center, o operador precisa buscar ativamente o off-taker (comprador), o que altera fundamentalmente a dinâmica de risco.
A necessidade de atrair talentos e capacitar profissionais para operação é uma questão que transcende a concorrência entre players individuais, dado que a demanda agregada é muito superior à oferta disponível.
Como estruturar demanda e contratos
A EPE projeta aproximadamente 20 gigawatts de demanda energética associada a data centers nos próximos dez anos, com cinco gigawatts nos próximos quatro anos. A primeira rodada da Política Nacional de Acesso ao Sistema de Transmissão (PNAST) já resultou em demanda de 1,95 gigawatt, com 13 pontos de conexão disputados em São Paulo.Uma tendência relevante é a migração da carga dominante de treinamento para inferência - o processamento de aplicações em tempo real, e não o treinamento de modelos de IA. Essa mudança tem implicações diretas para a localização dos data centers, pois cargas de inferência demandam proximidade ao usuário final, favorecendo mercados como o eixo São Paulo-Campinas.
Em termos de modelagem comercial de energia, destacam-se os contratos de longo prazo (PPAs de 15 a 20 anos), predominantemente estruturados em dólar e atrelados ao modelo de autoprodução por equiparação ou arrendamento. Esse formato garante a isenção de encargos setoriais e reduz o custo de energia em US$ 10 a US$ 15/MWh, tornando o Brasil diretamente competitivo frente ao mercado chileno.
A governança do uso de IA nas empresas é fator emergente de gestão de custos. Agentes autônomos consumindo tokens e GPU sem controle representam risco financeiro significativo para os orçamentos de TI corporativos.
Acesso à rede de transmissão
O acesso à rede de transmissão é o desafio mais imediato para a implantação de novos projetos. Representantes do Ministério de Minas e Energia e do ONS descrevem uma evolução significativa nos últimos dois a três anos: o processo de acesso à rede básica por grandes consumidores, antes engessado e moroso, foi substancialmente reformulado.A infraestrutura de transmissão de grande porte demanda de cinco a sete anos - um ano para estudar, um para licitar, cinco para construir. Soluções estruturantes não podem ser entregues em horizonte inferior a quatro anos. Para o curto prazo, a alternativa é trabalhar com capacidade existente na rede ou reforços autorizados diretamente às concessionárias - que entram em operação mais rápido por não exigirem leilão.
Um dos gargalos regulatórios mais debatidos no ONS diz respeito ao limite do Contrato de Uso do Sistema de Transmissão (CUST), que atualmente restringe a contratação de demanda no horizonte A+3 para consumidores. O setor defende a expansão dessa janela para A+5 ou A+10, permitindo que a rampa gradual de energização dos grandes campus de data center seja acomodada sem travar margem de rede ociosa ou gerar penalidades financeiras precipitadas.
Representantes do poder público afirmam que a rede não está tão sobrecarregada quanto o mercado percebe, ou seja, há espaço significativo no sistema. A PNAST e as chamadas de margem são instrumentos que podem ajudar a acelerar respostas, embora o prazo atual - quase um ano - permaneça incompatível com a velocidade do setor.
Autonomia energética é solução ou risco sistêmico?
O debate sobre autoprodução de energia antes do medidor revela posições convergentes: tecnicamente viável em parte, mas operacionalmente arriscada como solução exclusiva.Participantes argumentam que manter uma carga de 100 ou 200 megawatts com energia disponível 100% do tempo totalmente fora da rede é extremamente difícil do ponto de vista técnico e certamente não representa a melhor solução econômica. O Brasil possui uma matriz elétrica diversificada, limpa e um mercado de energia desenvolvido, o que torna a combinação de geração própria com contratos de longo prazo no mercado livre significativamente mais viável.
Uma proposta discutida é a criação de conexão não firme à rede, modelo já em experimentação nos Estados Unidos e na Europa em que a geração "behind the meter" viabiliza uma conexão que não é firme, combinando geração própria, armazenamento e gestão de consumo. A regulação brasileira ainda não prevê essa modalidade, embora a audiência pública tenha introduzido a figura do custo flexível.
A questão da flexibilidade energética é o problema central do setor elétrico brasileiro no contexto de data centers; não falta energia, mas falta potência e flexibilidade. Os leilões de reserva de capacidade e os futuros leilões de flexibilidade são vistos como mecanismos que podem endereçar essa lacuna, com a característica interessante de que a energia fica com o empreendedor, que vende apenas o atributo de potência ao sistema.
Considerando que 60% do custo operacional de um data center corresponde a energia, a otimização da solução energética tem impacto direto no resultado do operador.
Construção e tecnologia
Executivos da cadeia de construção debateram modelos de contratação, eficiência energética e curva de aprendizado do mercado local.O modelo tradicional de RFI é visto como inadequado para a velocidade do setor. A pré-construção com envolvimento antecipado é defendida como caminho para reduzir "time to market" e aumentar previsibilidade. O desenvolvimento proprietário de estruturas construtivas por operadores também é citado como iniciativa que permite padronização e aplicação em qualquer localidade.
Projetos greenfield que nascem digitalizados, com digital twin e simulação térmica, se destacam em termos energéticos; já projetos legacy que buscam retrofit conseguem ganhos de eficiência que podem chegar a 30% mediante implementação de conectividade, automação e gestão de ativos.
IA & data centers
O painel de encerramento conectou a demanda por inteligência artificial à infraestrutura física de data centers. Os números apresentados apontam 966 MW de capacidade comissionada em colocation, 341 MW em construção e volume equivalente em planejamento.No segmento hyperscale, a capacidade é de 102 MW, concentrada na AWS (Paulínia e Jundiaí), com 2,5 MW em São Paulo - número que evidencia o estágio ainda inicial do Brasil nesse segmento em comparação com mercados maduros.
Participantes do setor bancário descrevem a implementação de portais para monitorar custos de tokens por squad e por indivíduo, distinguindo entre custo e valor gerado. A governança do uso de IA é tratada como pré-requisito para a sustentabilidade financeira da adoção: sem controle, os gastos com processamento de LLMs externos podem escalar de forma descontrolada.
A soberania de dados é vista como fator estratégico: empresas que processam dados fora do Brasil enfrentam riscos que transcendem a esfera privada. A crescente dificuldade de construir data centers nos Estados Unidos - que concentram 60% da capacidade global - e os custos energéticos elevados na Europa são apontados como fatores que favorecem o reposicionamento do Brasil como destino de processamento.
Síntese
O mercado brasileiro de data centers enfrenta simultaneamente uma oportunidade sem precedentes - impulsionada pela demanda global de IA, pela crise energética em mercados maduros e pelas vantagens competitivas intrínsecas do país - e um conjunto de gargalos interdependentes em licenciamento, transmissão, regulação e capital que precisam ser endereçados em paralelo.A mensagem recorrente ao longo dos painéis do GRI Data Center 2026 é clara: a janela é real, mas temporal. Uma vez que a capacidade seja instalada em outras jurisdições, dificilmente será realocada para o Brasil.