 GRI Institute
GRI Barometer: Redata aumenta competitividade do Brasil
Levantamento do GRI Institute indica alto apetite para investimentos em data centers; São Paulo e Rio lideram intenções
16 de setembro de 2026Mercado Imobiliário
Escrito por:Henrique Cisman
Principais Insights
- O boom da inteligência artificial é o motor absoluto do crescimento de data centers no Brasil, com a demanda vindo principalmente de empresas "hyperscaler", como Google, Microsoft e Amazon.
- A infraestrutura de apoio - energia, conectividade e transporte - é um fator decisivo para a realização de investimentos, superando até mesmo a demanda por IA.
- O Redata é visto como um divisor de águas para aumentar a competitividade do Brasil no cenário internacional. Além disso, a maioria dos executivos entende que incentivos tributários e fiscais devem ser o pilar central da Política Nacional de Data Centers, seguidos de perto pela exigência de segurança e previsibilidade regulatória.
Mais de 250 executivos de empresas que investem, financiam e operam em data centers no Brasil, além de autoridades públicas e empresas de infraestrutura, participaram do GRI Data Center 2026, evento que reúne a portas fechadas as lideranças do segmento para definir as prioridades, identificar oportunidades e endereçar desafios para o segmento acelerar o ritmo de crescimento no país.
Logo no início da agenda, o GRI Institute realizou uma edição especial do GRI Barometer, perguntando aos participantes os efeitos da aprovação do Redata, quais regiões devem receber mais investimentos, que fatores terão maior impacto no médio prazo e quais devem ser as prioridades da Política Nacional de Data Centers, dentre outros temas. Confira os resultados a seguir.
Os data centers voltam ao centro da agenda no Brazil GRI 2026.
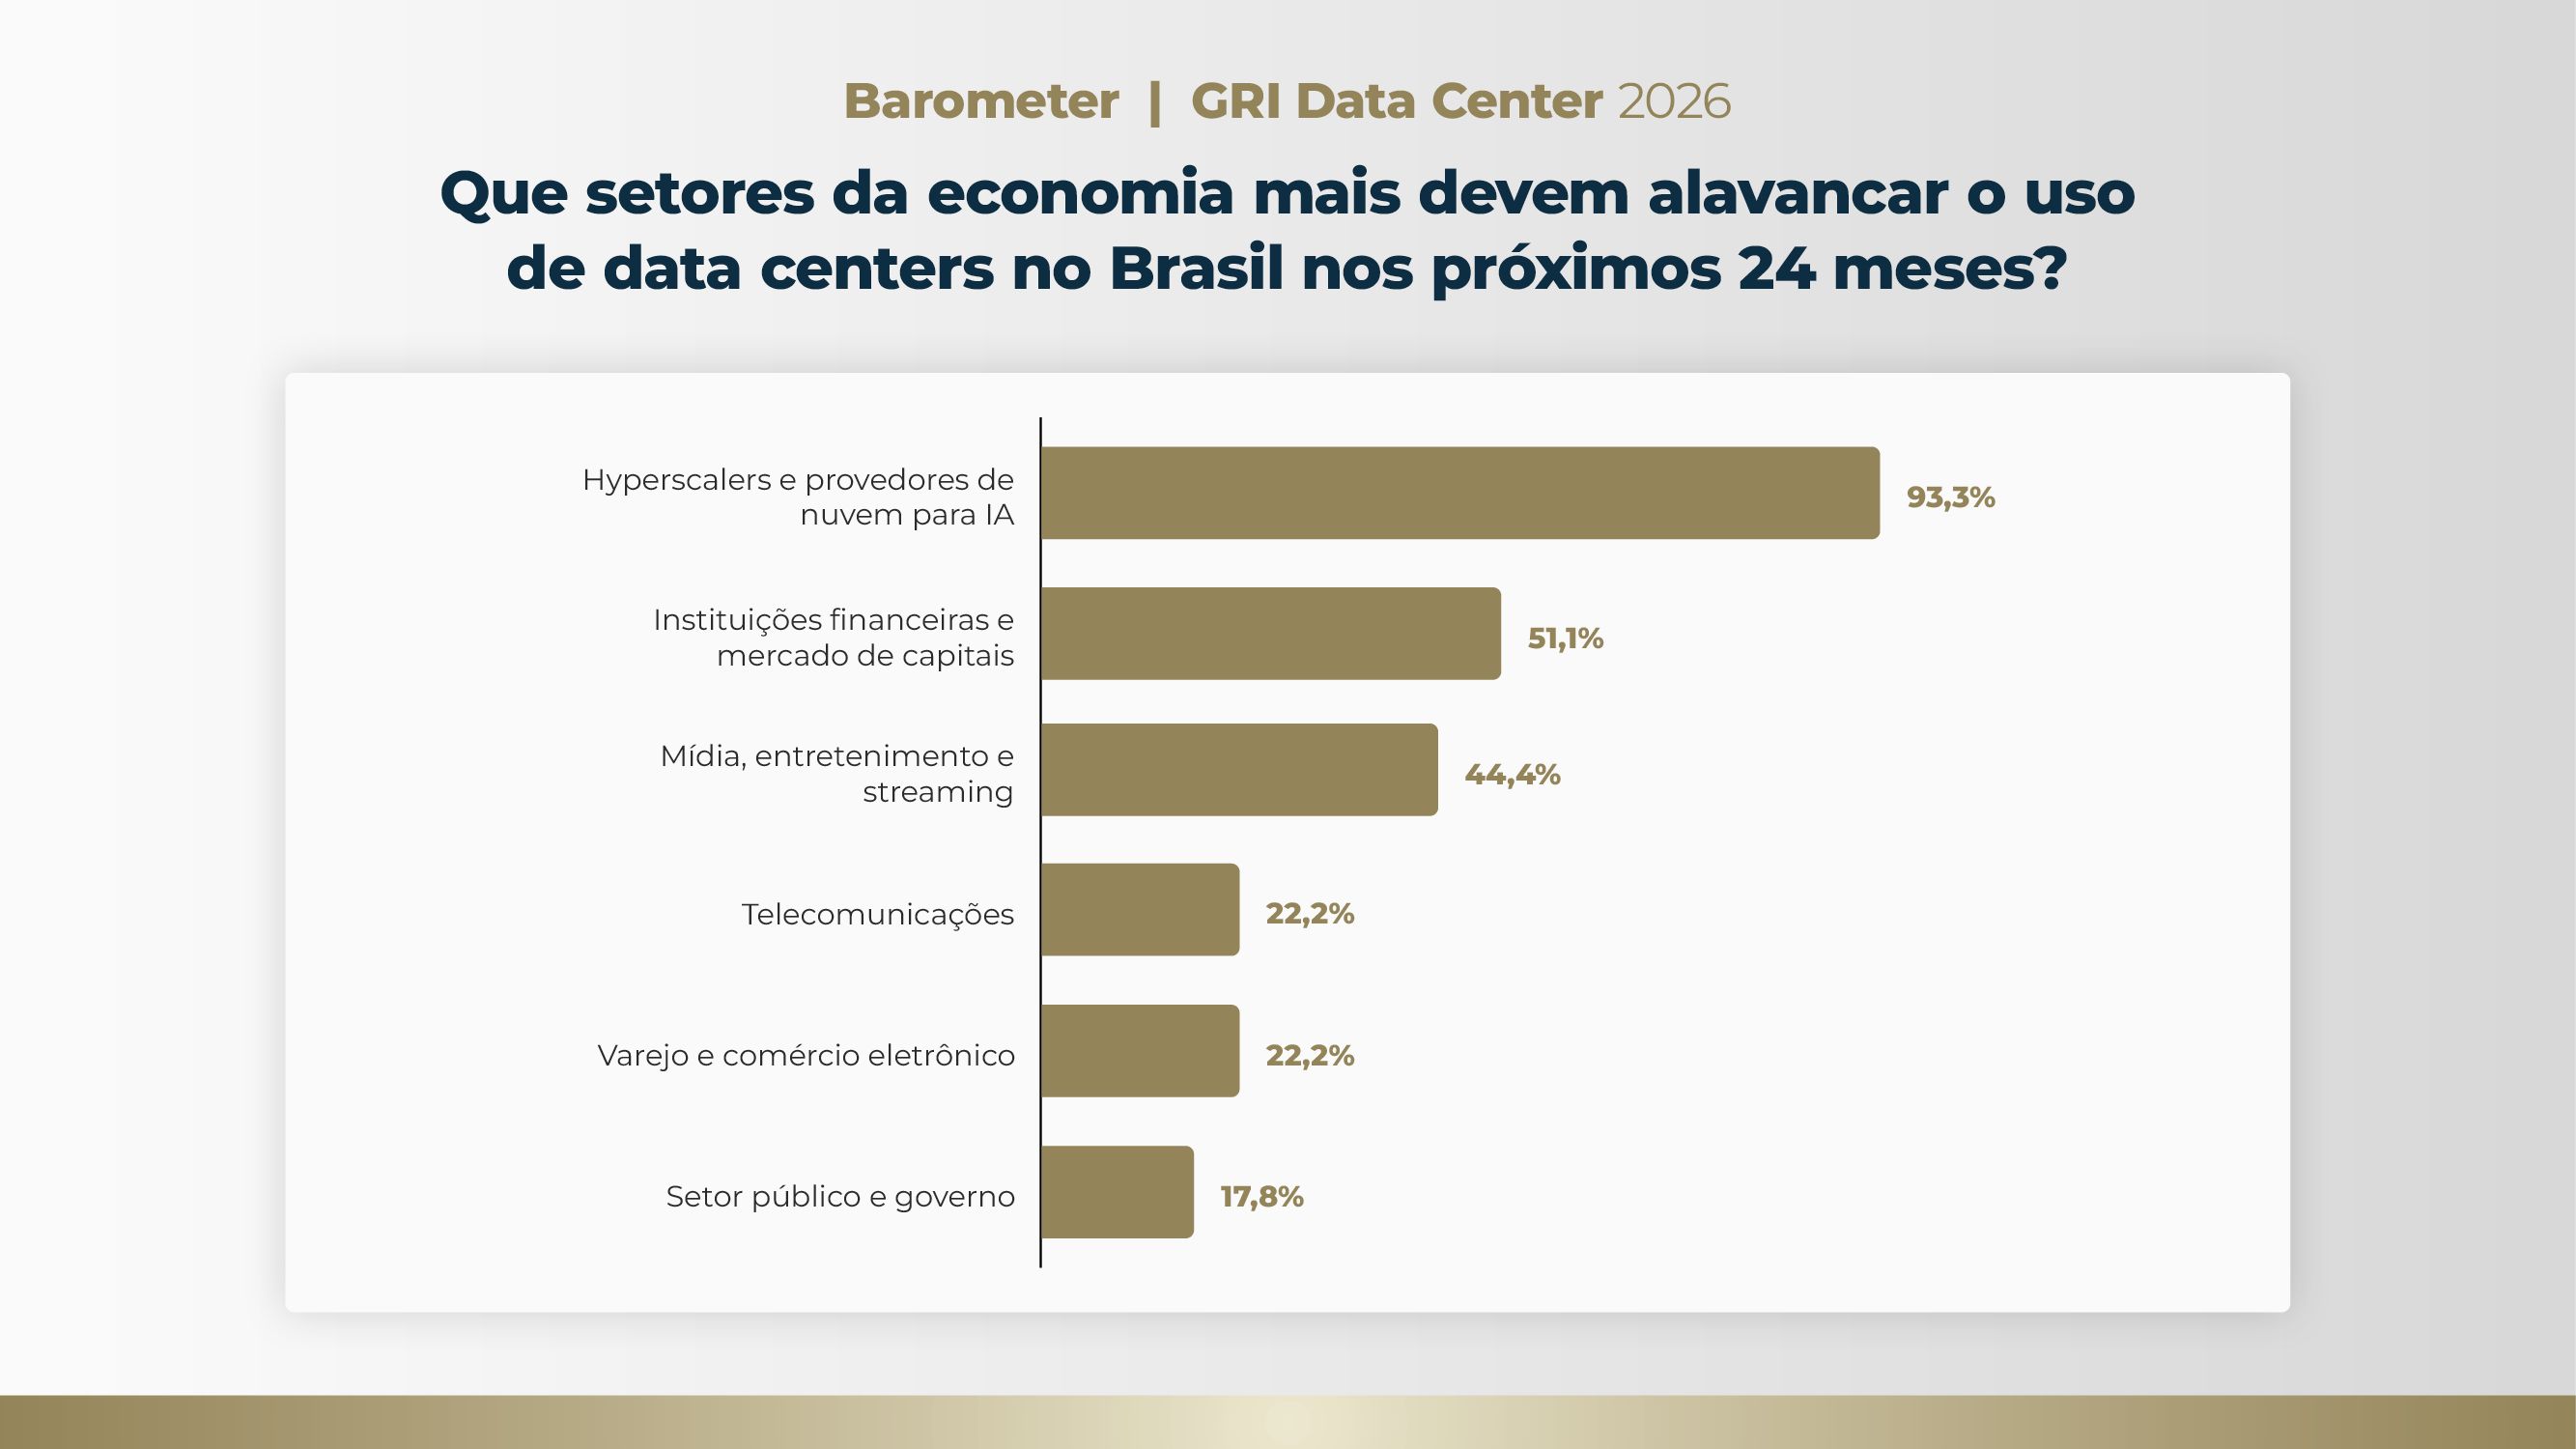
Os setores financeiro e mercado de capitais (51%), mídia, entretenimento e streaming (44%), além dos serviços de telecomunicações (22%), varejo e comércio eletrônico (22%) aparecem na sequência. Com menor potencial na visão dos respondentes, estão os setores público e governos em geral (18%), indústria (4%), saúde (4%) e agronegócio (0%).
Independentemente da origem da demanda, o fato é que os investimentos devem crescer: quase 84% dos executivos afirmam que o apetite nos próximos 12 meses está alto ou muito alto no segmento de data centers; outros 16% indicam apetite moderado, e ninguém revela um interesse baixo ou muito baixo - um cenário que resume uma combinação de fatores, como a aprovação do Redata, a capacidade energética e a demanda por data centers.
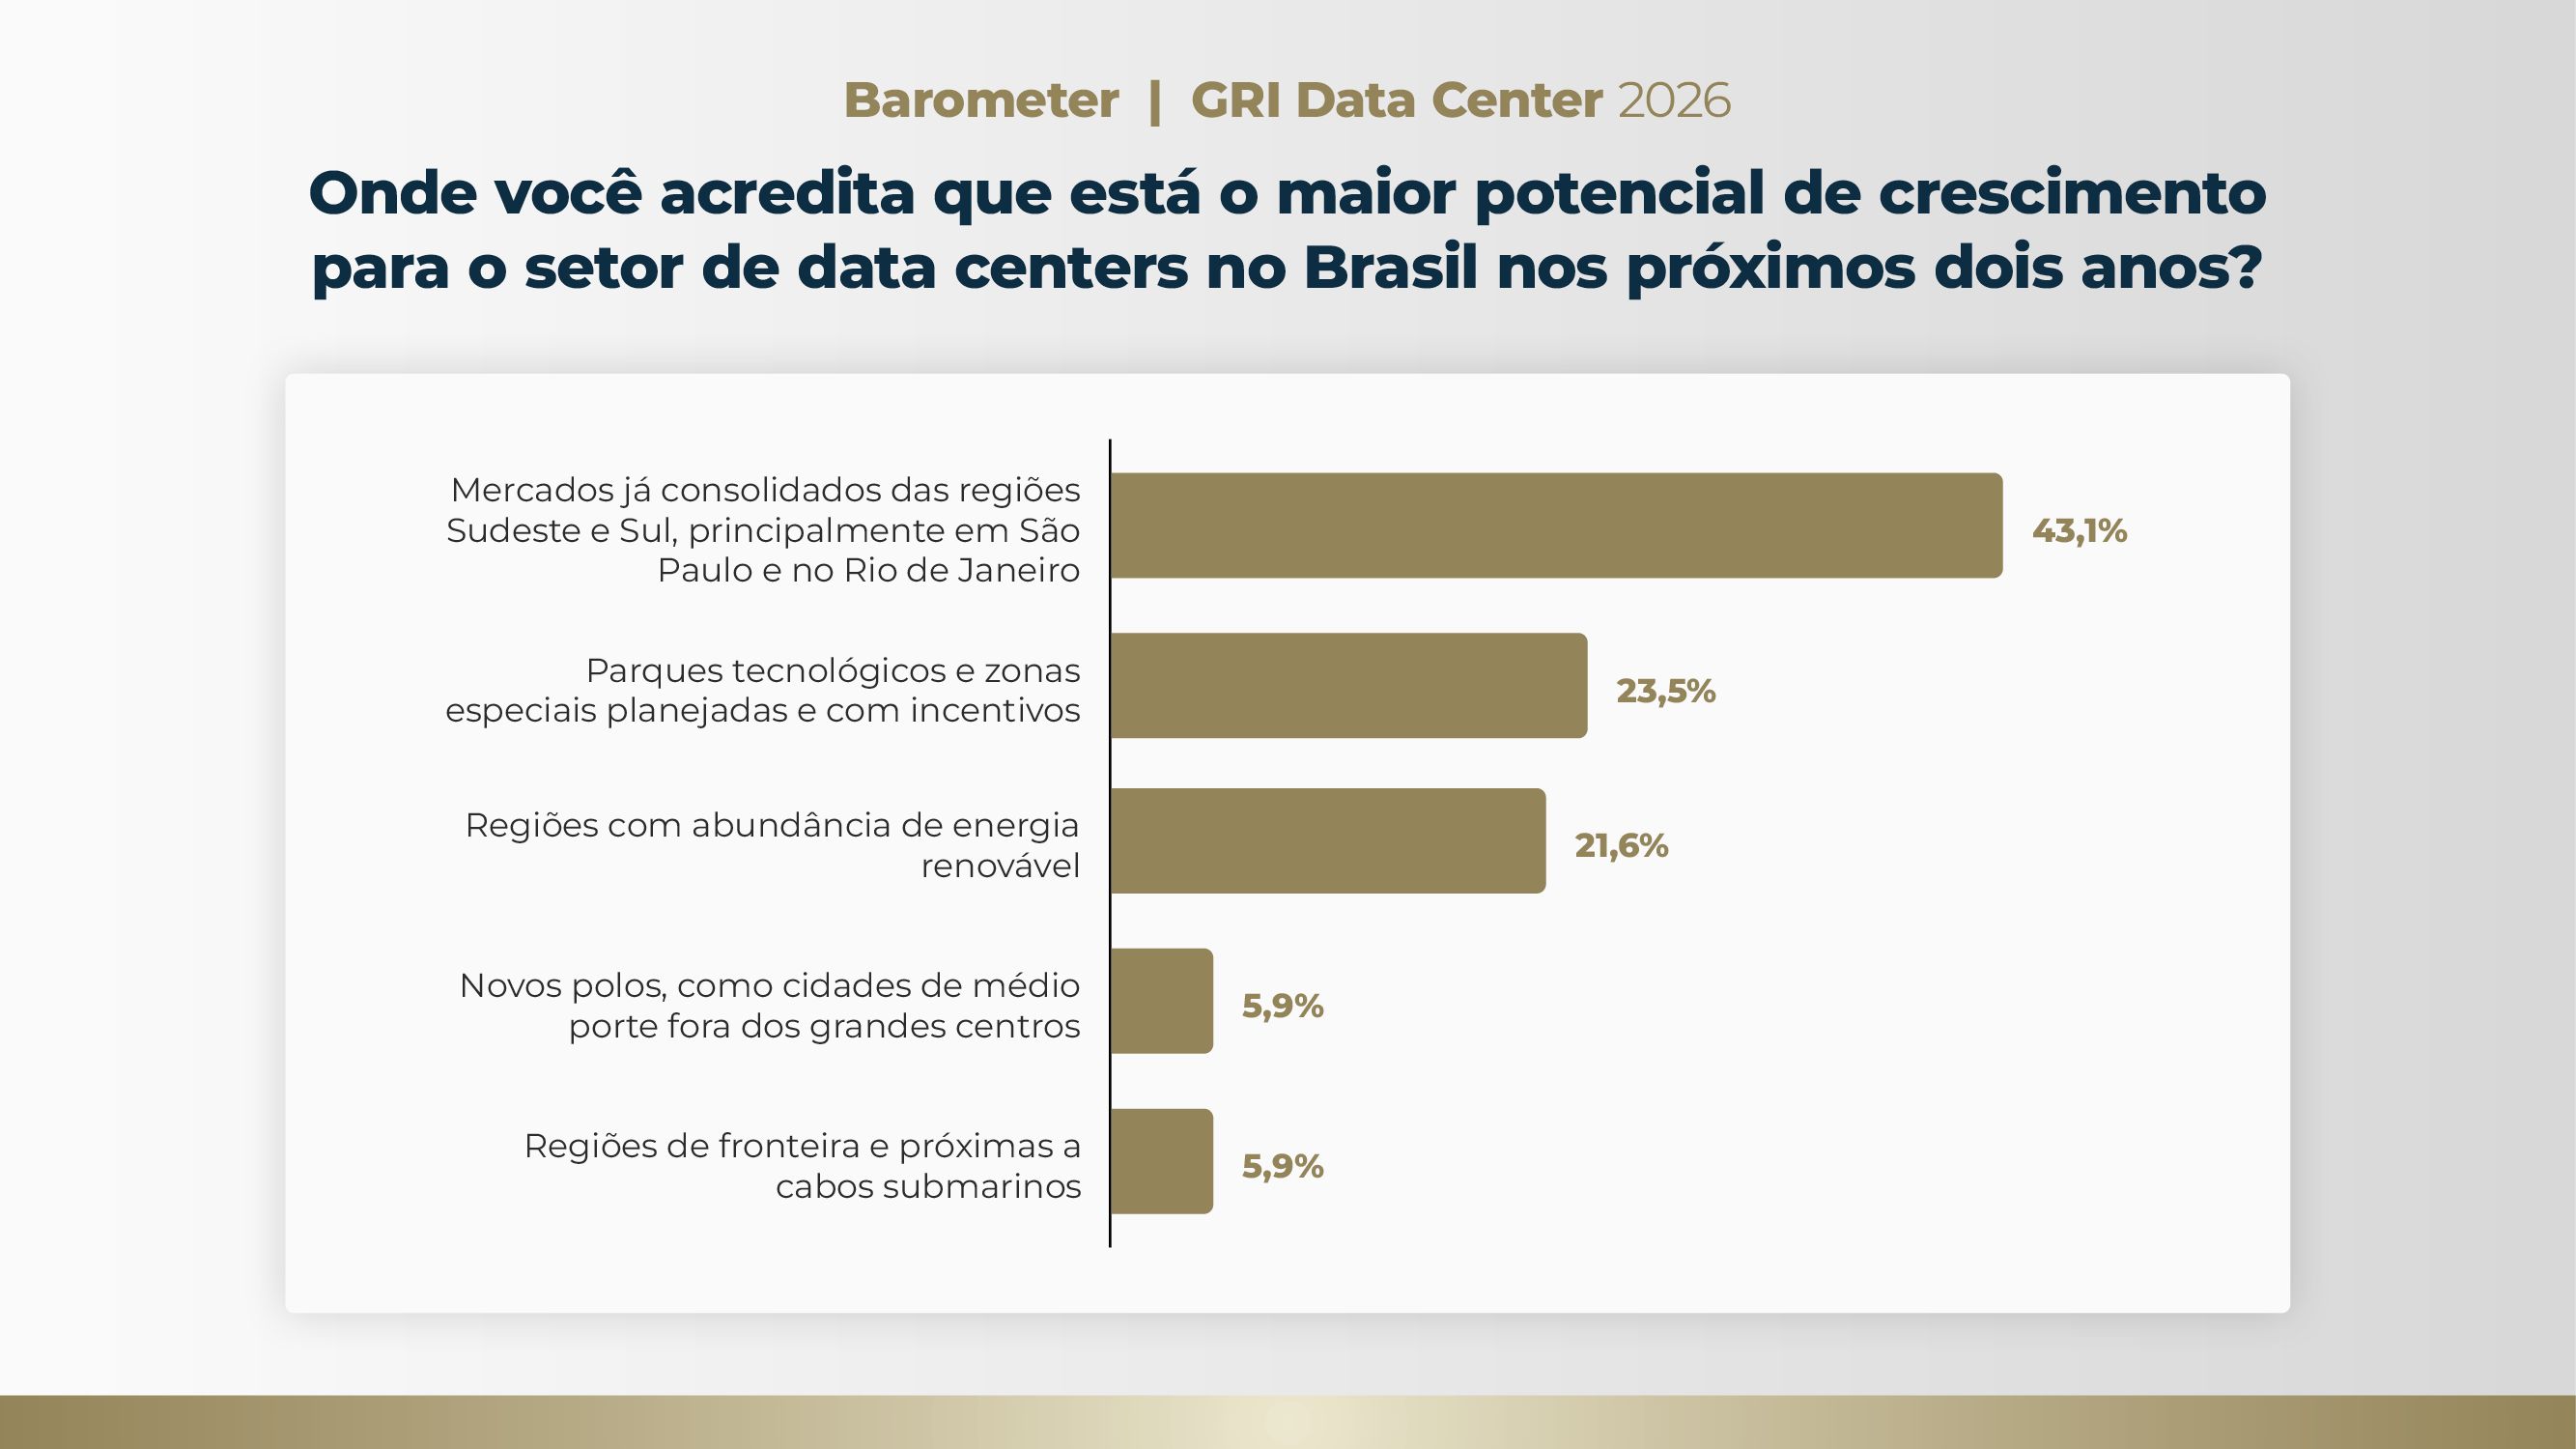
Parques tecnológicos e zonas especiais planejadas e com incentivos, como o Porto Digital, em Recife, são apontados por 23% dos executivos. O modelo do Porto Digital ilustra exatamente como incentivos tributários combinados com planejamento territorial conseguem descentralizar os investimentos em infraestrutura de tecnologia dos grandes centros. A prefeitura de Recife concede benefício fiscal direto via redução de ISS (de 5% para 2%) para empresas instaladas na poligonal do parque.
Cidades de médio porte e regiões de fronteira, próximas a cabos submarinos, têm menor apelo para investimentos nos próximos 24 meses, segundo o GRI Barometer.
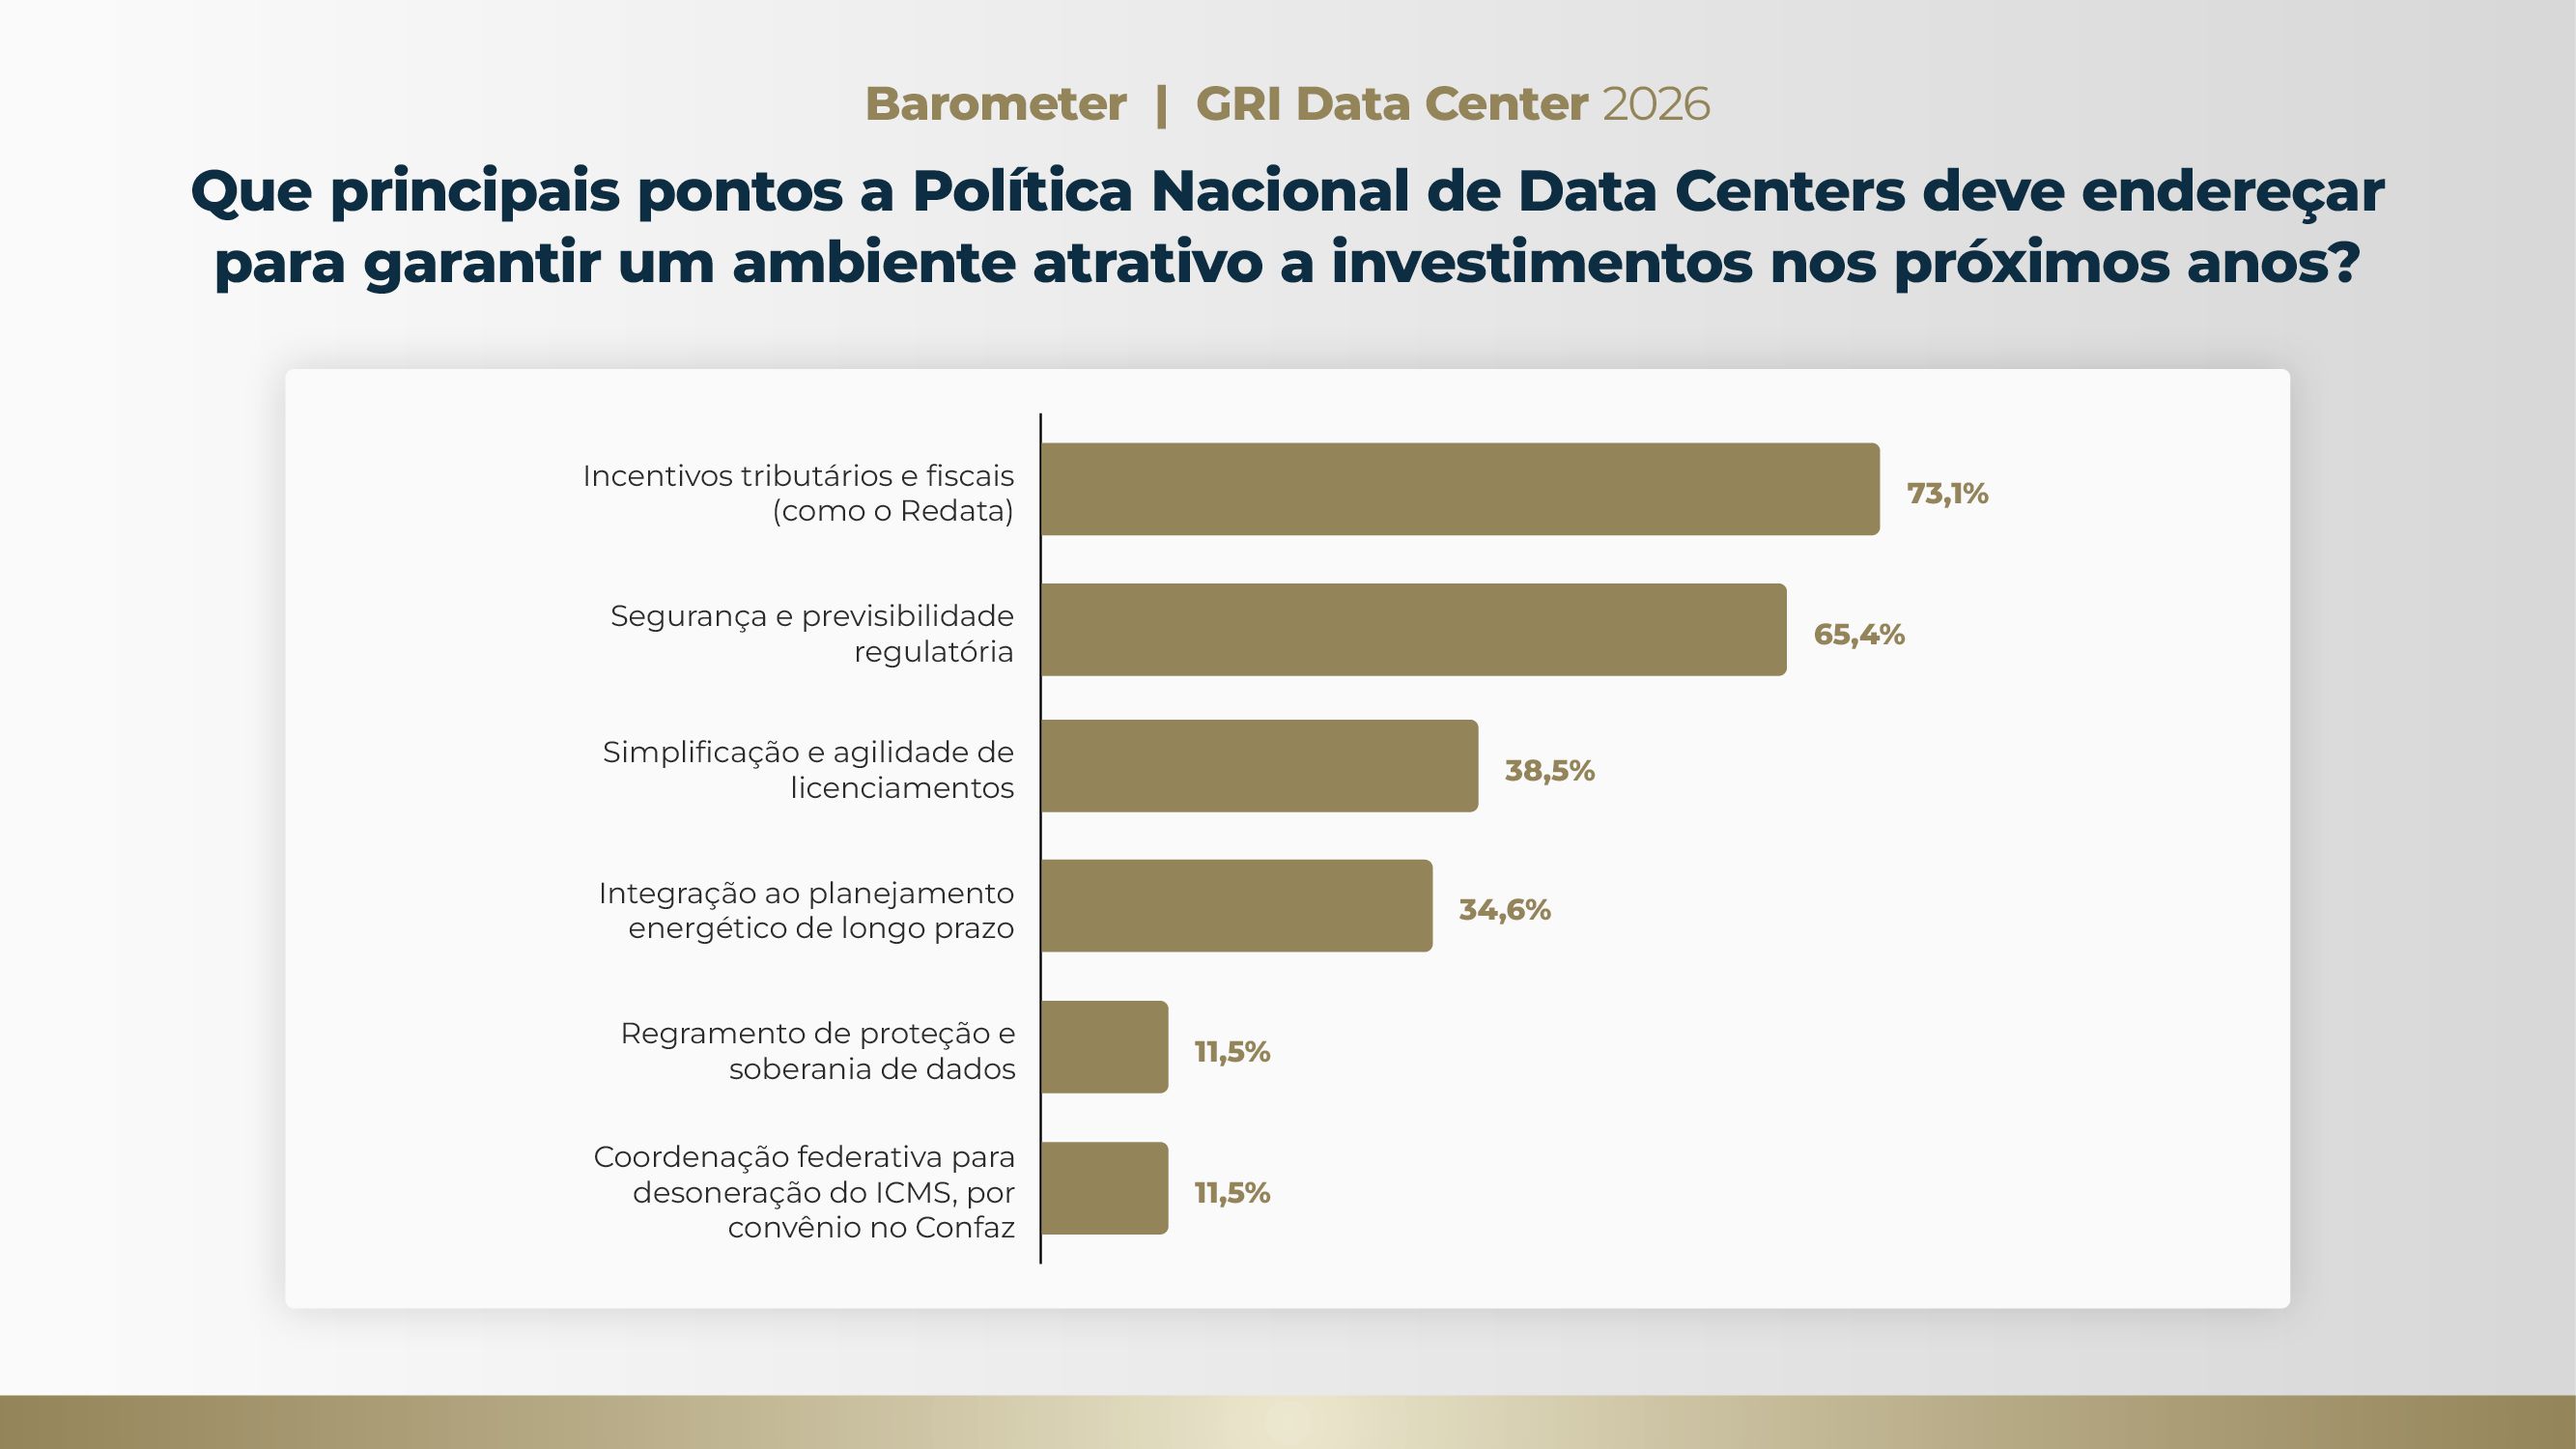
Para garantir um ambiente atrativo aos investidores, a Política Nacional de Data Centers deve endereçar, sobretudo, incentivos tributários e fiscais, a exemplo do Redata, além de segurança e previsibilidade regulatória. Outros pontos com quantidade significativa de votos são a simplificação e agilidade nos licenciamentos e a integração dos data centers ao planejamento energético de longo prazo.
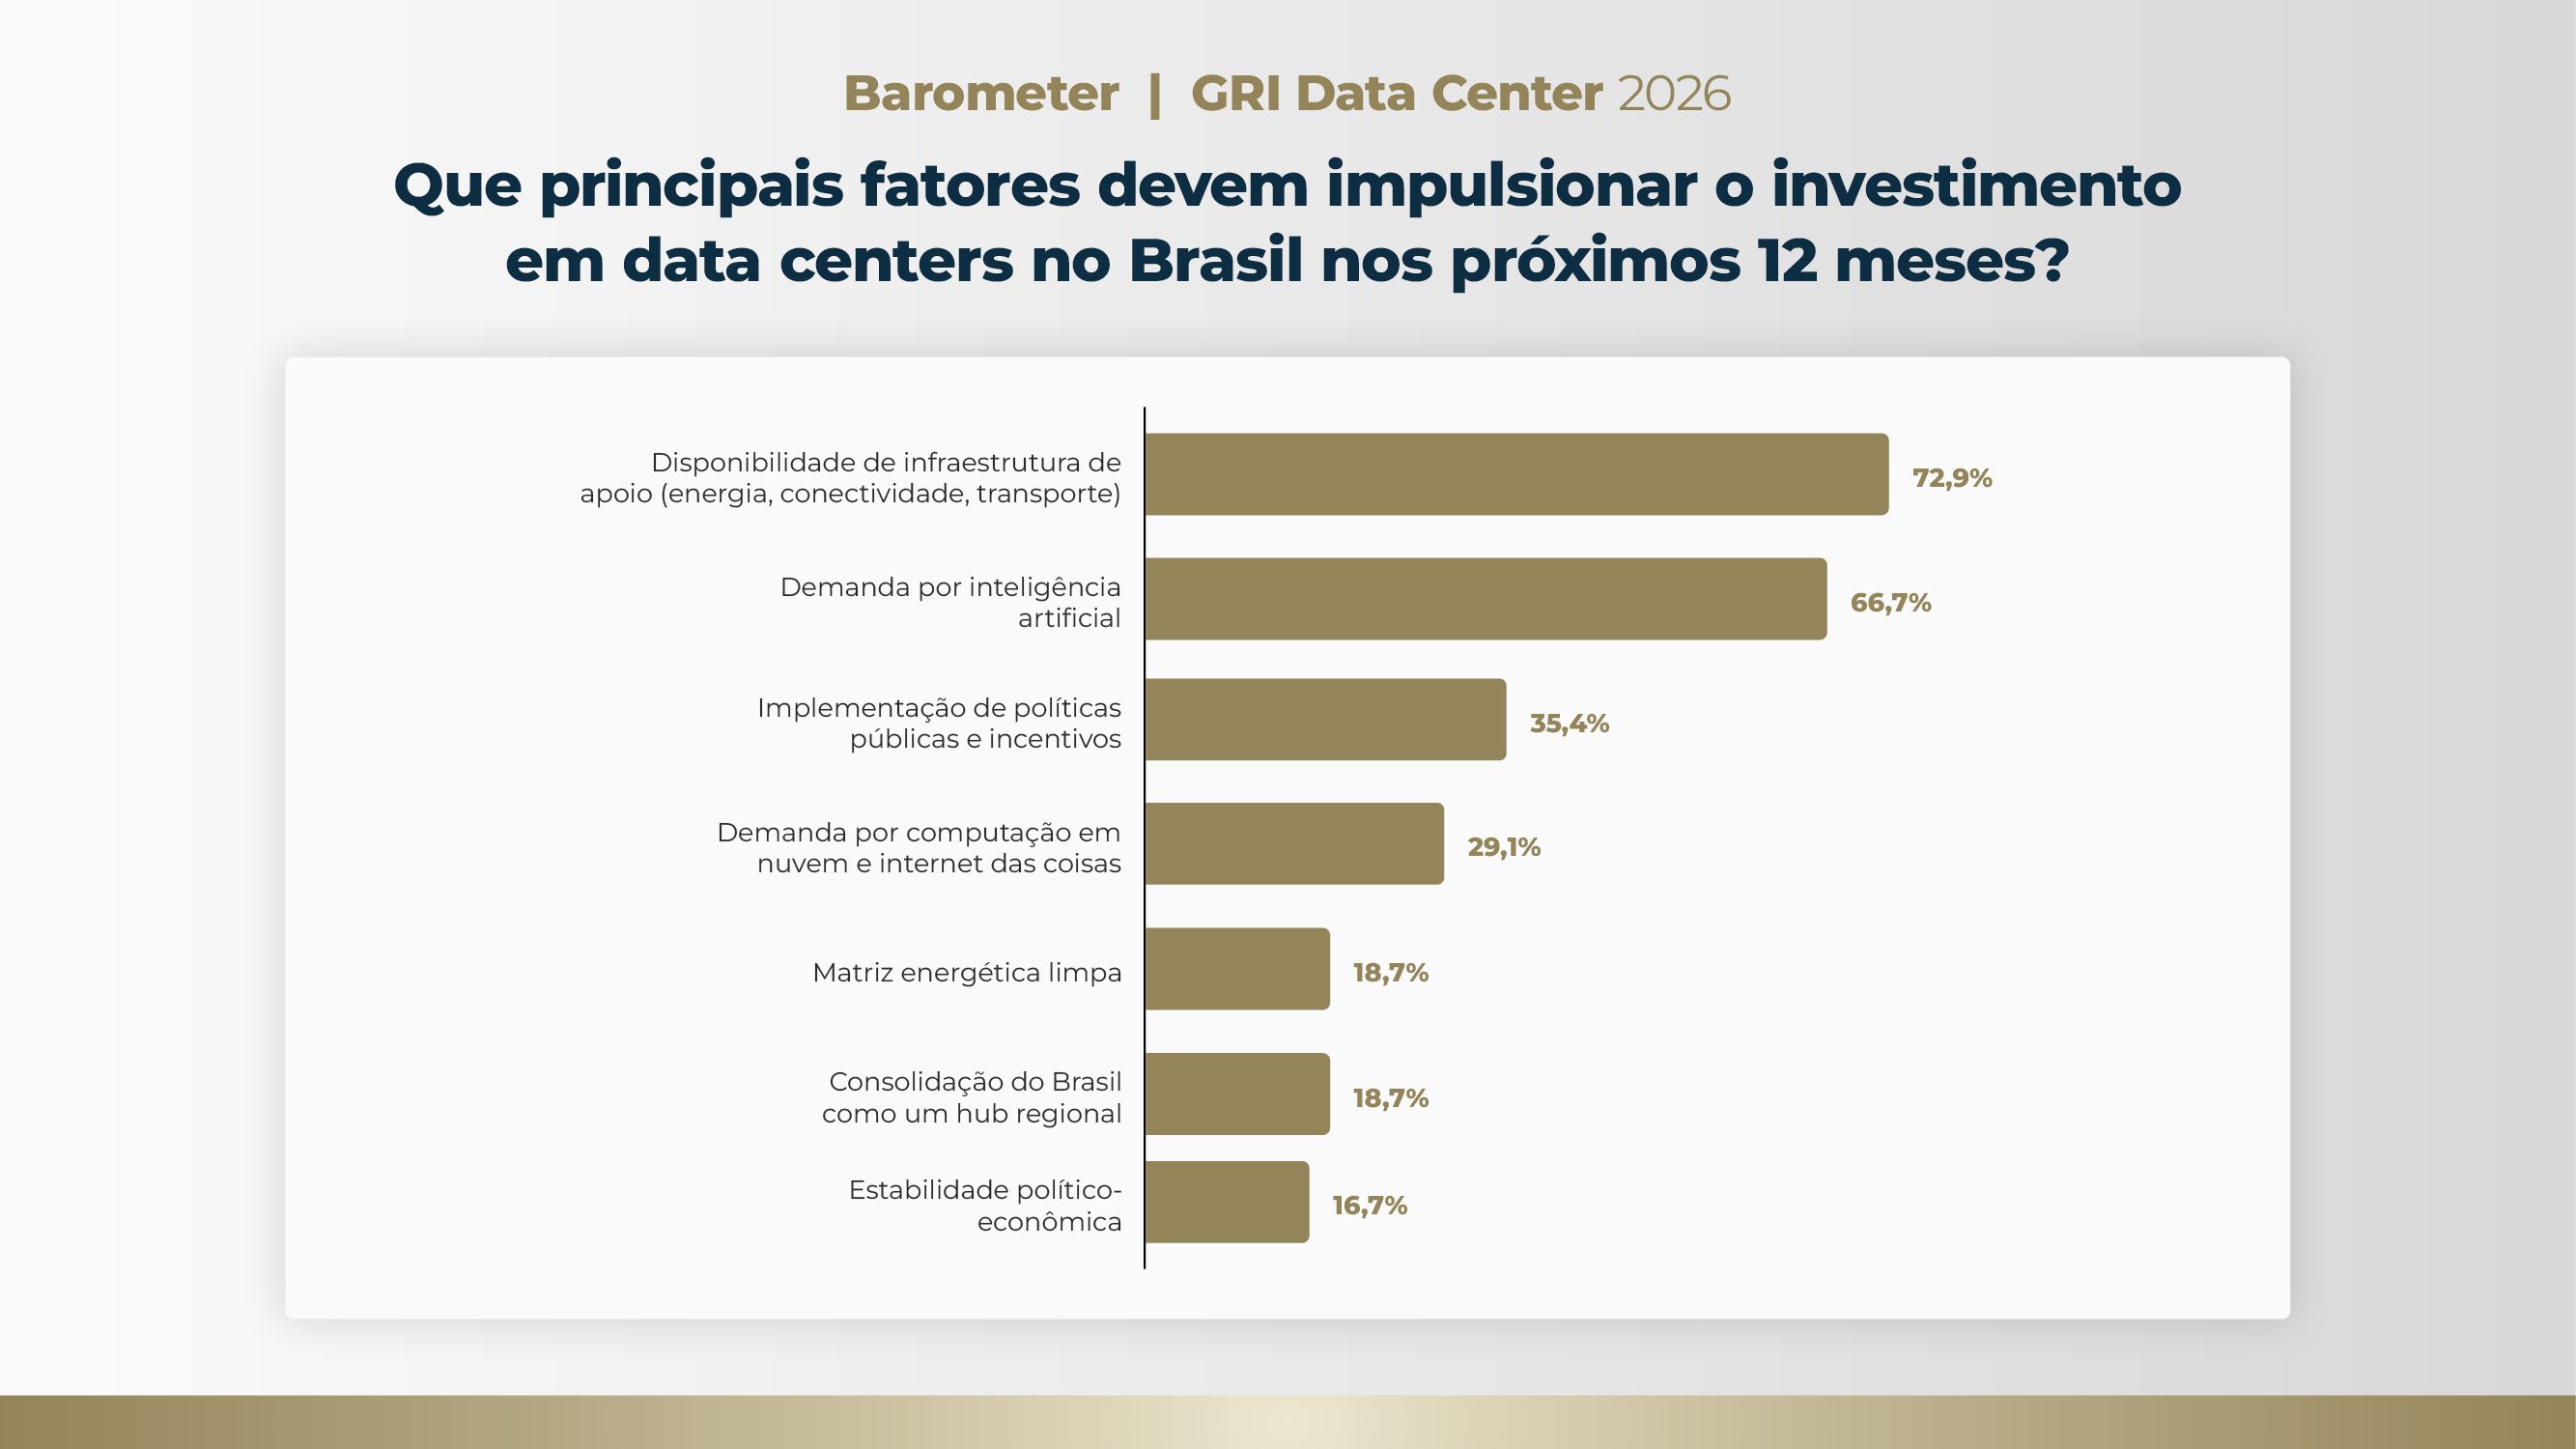
Para que esse otimismo se concretize em novos data centers, os executivos indicam que o principal fator necessário é a disponibilidade de infraestrutura de apoio, como energia, conectividade e transporte. A demanda proveniente da IA também é mencionada de forma predominante, além da implementação de políticas públicas e incentivos.
Dentre os fatores primordiais, receberam nenhum ou poucos votos a disponibilidade e o custo de áreas para os empreendimentos, disponibilidade de água, mão de obra, cibersegurança e o mercado consumidor local, indicando que se tratam de questões secundárias ou mesmo que não preocupam os investidores e operadores do setor.
Logo no início da agenda, o GRI Institute realizou uma edição especial do GRI Barometer, perguntando aos participantes os efeitos da aprovação do Redata, quais regiões devem receber mais investimentos, que fatores terão maior impacto no médio prazo e quais devem ser as prioridades da Política Nacional de Data Centers, dentre outros temas. Confira os resultados a seguir.
Os data centers voltam ao centro da agenda no Brazil GRI 2026.
IA é o motor do crescimento
Mais de 90% dos executivos afirmam que a maior alavanca para os data centers no Brasil nos próximos dois anos será a demanda de hyperscalers e provedores de nuvem para inteligência artificial. O crescimento da IA e o uso intensivo por provedores como Google, Amazon e Microsoft predomina como demandante de ativos, sendo praticamente unanimidade dentre os players.Os setores financeiro e mercado de capitais (51%), mídia, entretenimento e streaming (44%), além dos serviços de telecomunicações (22%), varejo e comércio eletrônico (22%) aparecem na sequência. Com menor potencial na visão dos respondentes, estão os setores público e governos em geral (18%), indústria (4%), saúde (4%) e agronegócio (0%).
Independentemente da origem da demanda, o fato é que os investimentos devem crescer: quase 84% dos executivos afirmam que o apetite nos próximos 12 meses está alto ou muito alto no segmento de data centers; outros 16% indicam apetite moderado, e ninguém revela um interesse baixo ou muito baixo - um cenário que resume uma combinação de fatores, como a aprovação do Redata, a capacidade energética e a demanda por data centers.
São Paulo e Rio de Janeiro devem abocanhar maior fatia
Apesar da busca por regiões com energia renovável abundante, indicada por 21% dos respondentes, o capital ainda é predominantemente conservador na localização, e maior parcela acredita que o maior potencial de crescimento nos próximos dois anos continua concentrado nos mercados consolidados das regiões Sudeste e Sul, principalmente São Paulo e Rio de Janeiro.Parques tecnológicos e zonas especiais planejadas e com incentivos, como o Porto Digital, em Recife, são apontados por 23% dos executivos. O modelo do Porto Digital ilustra exatamente como incentivos tributários combinados com planejamento territorial conseguem descentralizar os investimentos em infraestrutura de tecnologia dos grandes centros. A prefeitura de Recife concede benefício fiscal direto via redução de ISS (de 5% para 2%) para empresas instaladas na poligonal do parque.
Cidades de médio porte e regiões de fronteira, próximas a cabos submarinos, têm menor apelo para investimentos nos próximos 24 meses, segundo o GRI Barometer.
Para garantir um ambiente atrativo aos investidores, a Política Nacional de Data Centers deve endereçar, sobretudo, incentivos tributários e fiscais, a exemplo do Redata, além de segurança e previsibilidade regulatória. Outros pontos com quantidade significativa de votos são a simplificação e agilidade nos licenciamentos e a integração dos data centers ao planejamento energético de longo prazo.
Redata como "divisor de águas" e infraestrutura de apoio como peça-chave
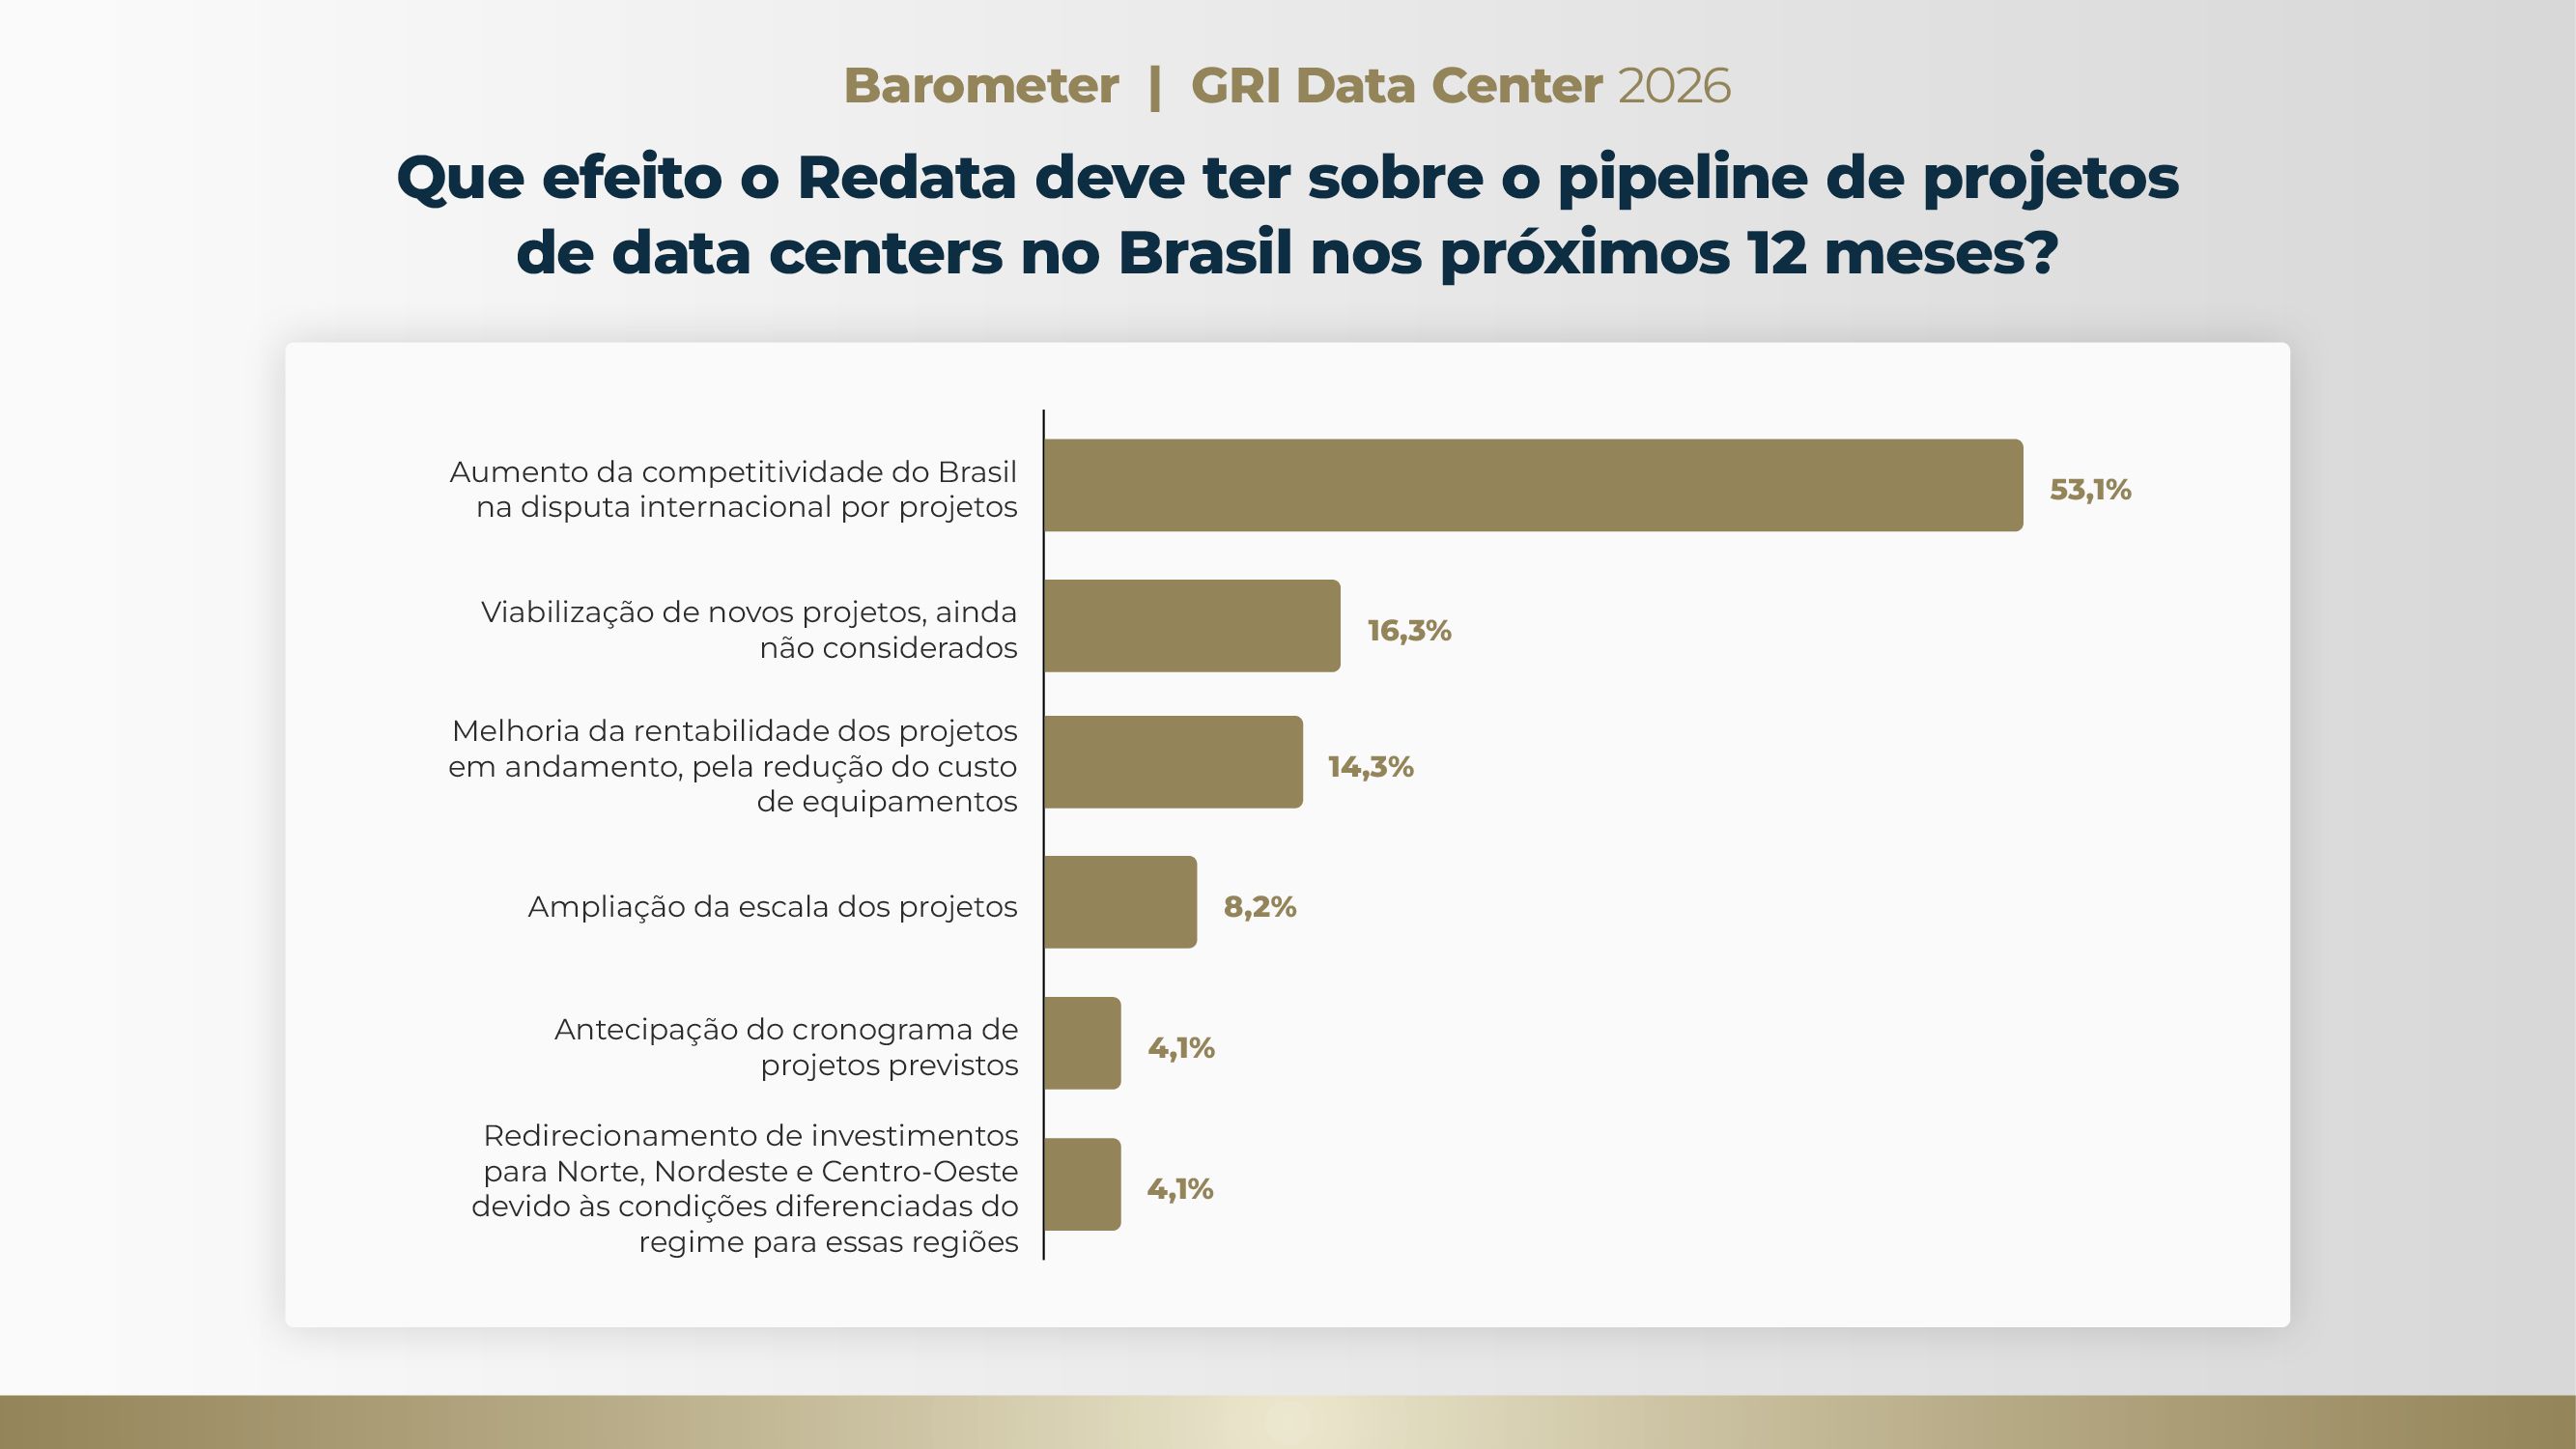
A aprovação do Redata é vista com otimismo por todos os players do setor. Em relação aos efeitos dessa medida para o segmento, a maioria entende que o maior benefício será o aumento da competitividade do Brasil na disputa internacional por projetos. Uma parcela menor aponta a viabilização de novos projetos - que até então não eram considerados - e a melhoria da rentabilidade em projetos que estão em andamento devido à redução do custo com os equipamentos.Para que esse otimismo se concretize em novos data centers, os executivos indicam que o principal fator necessário é a disponibilidade de infraestrutura de apoio, como energia, conectividade e transporte. A demanda proveniente da IA também é mencionada de forma predominante, além da implementação de políticas públicas e incentivos.
Dentre os fatores primordiais, receberam nenhum ou poucos votos a disponibilidade e o custo de áreas para os empreendimentos, disponibilidade de água, mão de obra, cibersegurança e o mercado consumidor local, indicando que se tratam de questões secundárias ou mesmo que não preocupam os investidores e operadores do setor.