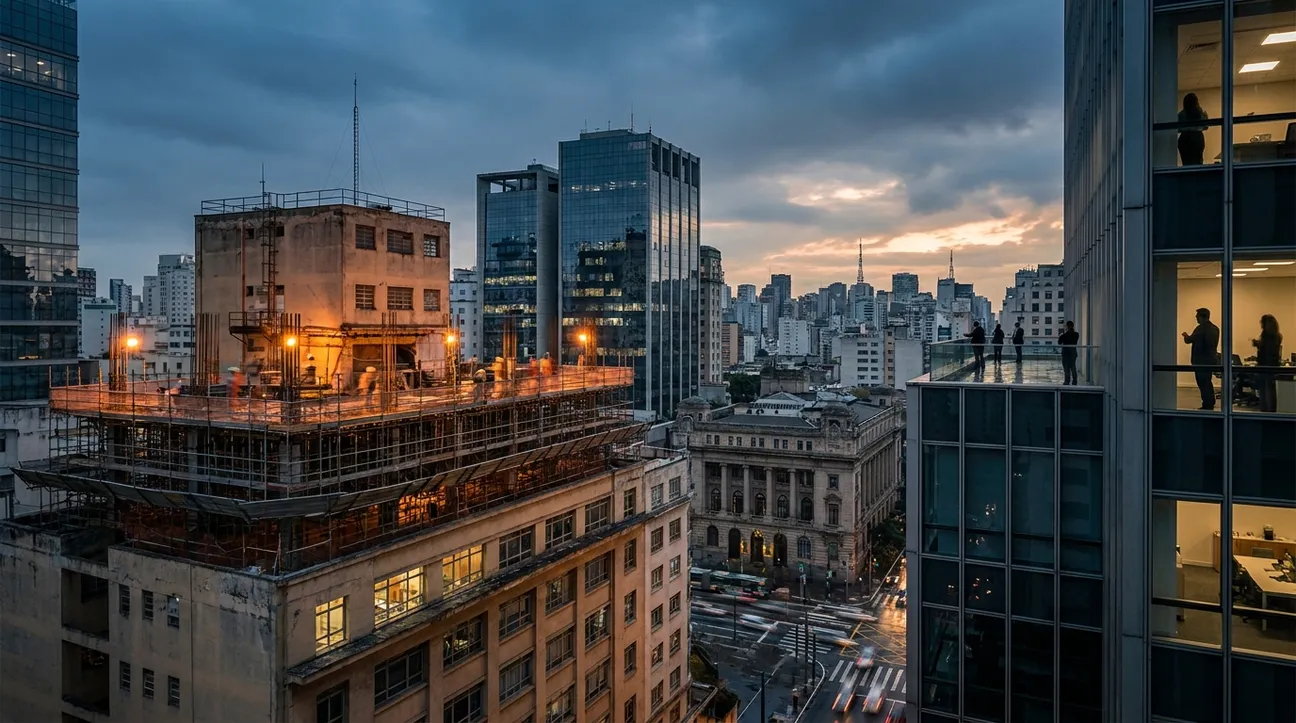
O mapa do retrofit nos grandes centros brasileiros: regulação, pipeline e capital institucional em 2026
São Paulo e Rio de Janeiro lideram com marcos regulatórios robustos, subvenções bilionárias e FIIs posicionados para financiar a reconversão de edifícios nos centros históricos.
Resumo Executivo
Principais Insights
- São Paulo destinou R$ 1 bilhão em subvenções a fundo perdido para retrofit no centro até 2027, com quatro chamamentos já realizados.
- Rio de Janeiro criou mercado secundário de potencial construtivo, permitindo que retrofits financiem projetos em outras regiões da cidade.
- FIIs como o FATN11 começaram a alocar capital em retrofit, validando o segmento como classe de ativo institucional.
- Decretos municipais de 2026 em SP e a Lei Complementar nº 301/2026 no RJ consolidaram marcos regulatórios robustos.
- A falta de dados consolidados em outras capitais e no mercado de dívida ainda limita a escala nacional.
São Paulo destina R$ 1 bilhão em subvenções para retrofit no centro
A Prefeitura de São Paulo estabeleceu a meta de liberar um total de R$ 1 bilhão em subvenções econômicas para apoiar projetos de retrofit na região central até 2027, segundo dados da própria Prefeitura de São Paulo. O volume marca uma inflexão na política pública municipal: o retrofit deixou de ser exceção arquitetônica e passou a operar como instrumento estruturante de requalificação urbana, com viabilidade financeira real e escala institucional.
Em agosto de 2026, a Prefeitura liberou o quarto chamamento da Subvenção Econômica para projetos de retrofit no centro, podendo cobrir a fundo perdido parte dos custos elegíveis das obras, conforme reportado pela Exame. O mecanismo reduz significativamente a barreira de entrada para incorporadoras e investidores institucionais que avaliam operações de reconversão, ao transferir parcela relevante do risco de execução para o poder público.
O pipeline atual de requalificação no centro de São Paulo, que abrange os programas Requalifica Centro e Subvenção Econômica, conta com dezenas de edifícios em processo, com uma parcela já concluída, de acordo com a Secretaria Municipal de Urbanismo e Licenciamento (SMUL). A progressão do pipeline sinaliza maturidade operacional: projetos saíram do papel, atravessaram o ciclo de licenciamento e entregaram unidades ao mercado.
Quais marcos regulatórios sustentam o avanço do retrofit em São Paulo?
Dois decretos municipais publicados em 2026 consolidaram o arcabouço normativo que viabiliza a escala das operações paulistanas.
O Decreto Municipal nº 65.233/2026 atualizou a regulamentação do Programa Requalifica Centro, ampliando a área passível de requalificação para todo o perímetro da Área de Intervenção Urbana do Setor Central (AIU-SCE). A medida simplificou o licenciamento para adaptação de edifícios antigos, eliminando gargalos burocráticos que retardavam o início das obras.
Já o Decreto Municipal nº 65.205/2026 atualizou as regras da Subvenção Econômica, permitindo a expansão do benefício para Habitação de Interesse Social (HIS) e Habitação de Mercado Popular (HMP) nos distritos centrais ampliados. A inclusão dessas faixas habitacionais amplia o espectro de demanda atendida e torna os projetos de retrofit elegíveis a um público mais diversificado, o que reduz o risco de vacância pós-entrega.
A combinação de subvenção a fundo perdido com simplificação regulatória cria um ambiente de previsibilidade que o capital institucional exige para alocar recursos de longo prazo. Para gestoras e cotistas de fundos imobiliários, essa previsibilidade é tão relevante quanto a taxa interna de retorno projetada.
Rio de Janeiro reformula o Reviver Centro e cria mercado secundário de potencial construtivo
No Rio de Janeiro, a emissão de licenças para projetos de retrofit tem avançado de forma consistente, impulsionada pelo programa Reviver Centro, com a maioria das operações focada em transformação de uso, segundo a Folha de S.Paulo. O programa se consolidou como principal vetor de requalificação do centro carioca, convertendo edifícios comerciais obsoletos em unidades residenciais e de uso misto.
A Lei Complementar nº 301/2026, sancionada em julho de 2026, reformulou o Reviver Centro e instituiu a Área de Especial Interesse Urbanístico Praça Onze Maravilha. A legislação reservou o direito à Operação Interligada exclusivamente para operações de reconversão e retrofit, redesenhando os bairros receptores de potencial construtivo. Essa exclusividade representa uma decisão política deliberada: direcionar o instrumento urbanístico mais poderoso do município para a requalificação do centro.
Um desdobramento relevante dessa política é a formação de um mercado secundário de potencial construtivo. Conforme reportado pelo Metro Quadrado, o potencial construtivo adicional gerado por retrofits no Rio de Janeiro criou uma dinâmica na qual incorporadoras vendem os metros quadrados excedentes para viabilizar projetos em outras áreas da cidade, como a Zona Sul. Essa monetização funciona como mecanismo de cross-subsidy: a operação de retrofit no centro gera receita adicional que financia empreendimentos em regiões de maior valor, tornando a equação financeira do conjunto mais atrativa.
O mercado secundário de potencial construtivo transforma o retrofit de uma operação isolada em um instrumento de planejamento urbano com efeitos multiplicadores sobre toda a cadeia imobiliária da cidade.
Como os FIIs estão se posicionando para capturar valor no nicho de retrofit?
Fundos imobiliários começaram a alocar capital de forma ativa em projetos de retrofit, indicando que o segmento atingiu o patamar de maturidade exigido pelo capital institucional. O fundo FATN11 (BRC Renda Corporativa), por exemplo, adquiriu um edifício comercial na Avenida Angélica, em São Paulo, para modernização e conversão em escritórios plug and play, segundo a InfoMoney.
A operação do FATN11 ilustra uma tese de investimento que ganha tração: adquirir ativos depreciados em localizações consolidadas, executar a reconversão e capturar o spread entre o custo de aquisição mais obra e o valor de mercado do ativo requalificado. Em um cenário de escassez de terrenos em regiões centrais, o retrofit oferece uma via alternativa de geração de estoque sem depender de novos lançamentos.
Para o investidor institucional, os FIIs representam o veículo mais líquido e acessível para exposição ao segmento de retrofit. A estrutura de fundo permite diversificação entre projetos, diluição de risco de execução e governança compatível com padrões de mercado de capitais.
A entrada de FIIs no segmento de retrofit valida a tese de que a requalificação de edifícios nos centros urbanos brasileiros deixou de ser nicho e se tornou classe de ativo com fundamentos próprios.
São Paulo e Rio de Janeiro: modelos complementares de incentivo
A comparação entre os dois principais mercados revela abordagens distintas, porém complementares.
São Paulo aposta na combinação de subvenção direta, com meta de R$ 1 bilhão até 2027, com simplificação regulatória, ampliando a área elegível e incluindo faixas de habitação social. O modelo paulistano reduz o custo de capital do incorporador e acelera o licenciamento.
O Rio de Janeiro, por sua vez, criou mecanismos de mercado que permitem ao próprio retrofit gerar receitas adicionais por meio da venda de potencial construtivo. A exclusividade da Operação Interligada para projetos de reconversão, estabelecida pela Lei Complementar nº 301/2026, concentra os benefícios urbanísticos no segmento e impede a diluição do incentivo.
Ambas as cidades avançaram na institucionalização do retrofit como política pública permanente, superando o estágio de programas-piloto ou iniciativas pontuais.
O que falta para consolidar o retrofit como classe de ativo nacional?
Apesar do avanço regulatório e da entrada de FIIs, alguns elementos ainda limitam a escalabilidade do retrofit como classe de ativo em âmbito nacional.
Cidades como Belo Horizonte e Porto Alegre, que possuem centros históricos com potencial significativo de reconversão, ainda carecem de dados consolidados sobre pipeline de projetos, metragem e valores estimados. O mapeamento detalhado desses mercados é condição necessária para que gestoras de recursos possam estruturar veículos de investimento com escopo nacional.
Da mesma forma, o volume total de capital institucional alocado via Certificados de Recebíveis Imobiliários (CRIs) e debêntures incentivadas exclusivamente para retrofit ainda não conta com consolidação pública, o que dificulta a avaliação do tamanho real desse mercado de dívida.
O GRI Institute tem se consolidado como plataforma central para o debate institucional sobre o tema. Em 2026, mesas-redondas promovidas pelo GRI reuniram secretários municipais de urbanismo de diversas capitais e representantes de instituições financeiras para discutir a transição do retrofit de exceção para política estruturante. O tema integra um dos pilares da agenda do Brazil GRI 2026, refletindo a prioridade que o setor atribui à convergência entre regulação municipal, instrumentos financeiros e estratégia de investimento.
A consolidação do retrofit como classe de ativo institucional depende da convergência entre três vetores: regulação municipal previsível, instrumentos financeiros estruturados e dados de mercado transparentes. São Paulo e Rio de Janeiro já avançaram nos dois primeiros. O terceiro vetor, a inteligência de dados, permanece como a fronteira a ser conquistada.