 GRI Institute
Family offices avançam sobre o mercado imobiliário
De hotéis a residenciais, empresas de gestão patrimonial aumentam exposição direta a projetos imobiliários
27 de agosto de 2026Mercado Imobiliário
Escrito por:Henrique Cisman
Principais Insights
- A gestão patrimonial de fortunas (wealth management) se profissionalizou e mudou a dinâmica de alocação em ativos imobiliários, passando de aquisições intuitivas para investimentos estruturados em fundos imobiliários ou diretamente em projetos imobiliários buscando TIR nominal elevada.
- Recentemente, family offices financiaram obras greenfield ou retrofit de ativos imobiliários com cheques relevantes. O residencial de alto padrão Praça Higienópolis, em São Paulo, e o Hotel Marina Palace Leblon, no Rio, são exemplos.
- Apesar da exposição ao setor imobiliário, a atratividade da renda fixa segue predominante nas alocações dos family offices, dado o elevado patamar das taxas de juros reais.
Historicamente, o patrimônio imobiliário de famílias brasileiras ricas foi construído sobre uma lógica informal, intuitiva e desestruturada, com a aquisição de imóveis físicos como reserva primária de valor, gestão direta e, frequentemente, ineficiências de ordem tributária e sucessória, além de desafios de liquidez.
Essa abordagem foi progressivamente substituída pela profissionalização da gestão de patrimônio com o surgimento das casas de wealth management e o amadurecimento do mercado de capitais, estabelecendo novos patamares de governança corporativa, planejamento sucessório e eficiência na alocação de recursos.
Como resultado, a alocação em imóveis deixou de ser um simples acúmulo de tijolo para se transformar em uma classe de ativos estratégica nos portfólios administrados. Os family offices passaram a operar como investidores institucionais, seja na figura de investidor-âncora (limited partner) em private equity e ofertas de fundos imobiliários, seja na aquisição direta de empreendimentos inteiros e coinvestimentos (club deals) com incorporadoras parceiras.
Essa mudança de comportamento altera a dinâmica do ciclo imobiliário brasileiro. Em momentos de aperto monetário e restrição de crédito - quando os fundos imobiliários listados enfrentam dificuldades de captação e o mercado secundário reduz sua liquidez -, os family offices despontam como provedores primários. É o caso do ciclo atual.
A Portofino Multi Family Office reuniu mais de vinte famílias com grandes fortunas para financiar 25% do projeto residencial de alto padrão Praça Higienópolis, realizado pela SKR. A tese baseia-se na captura do upside da incorporação em uma região de alta renda e oferta escassa, mirando uma Taxa Interna de Retorno (TIR) de 25% ao ano.
O sócio da área de real estate da Portofino MFO, Lucas Reis, se reúne a outros gestores de family offices em painel exclusivo no Brazil GRI 2026. Saiba mais.
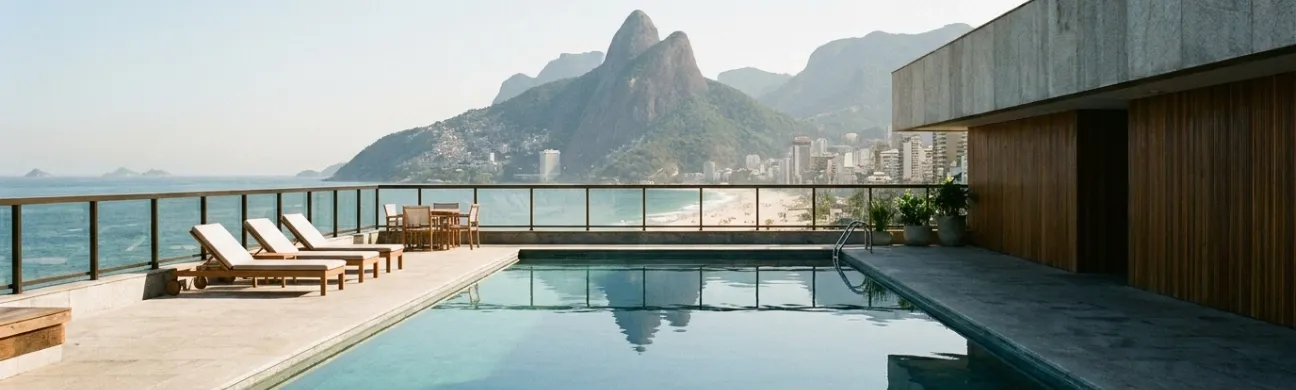
Outro exemplo de estruturação direta via club deal foi liderada pela Arton Advisors em parceria com o Grupo Catuaí. A transação envolve a aquisição e o retrofit integral do icônico edifício do antigo Hotel Marina Palace, na praia do Leblon, marcando o retorno da rede hoteleira Four Seasons ao Brasil após encerrar suas operações em 2020.
O investimento é estimado em R$ 600 milhões. A Arton Advisors é o principal investidor do Fundo de Investimento em Participações (FIP) criado pelo Catuaí exclusivamente para financiar a operação, que também tem outros family offices como investidores. O modelo permitiu diluir os riscos do projeto, cujo prazo de obras é estimado em 36 meses, com entrega prevista para o início de 2029.
No segmento de varejo, o Multi Family Office G5 Partners investiu R$ 150 milhões em cotas subordinadas do fundo imobiliário criado pela JHSF Capital para ampliar a participação no Shopping Cidade Jardim, em aquisição feita junto ao FII XP Malls.
Vale mencionar, ainda, a Península Participações, Single Family Office criada pelo empresário Abílio Diniz em 2006 para administrar o patrimônio da família. A Península detém um portfólio direto de imóveis comerciais e galpões logísticos - grande parte arrendada sob contratos atípicos de longo prazo para grandes redes do varejo.
A dimensão desse portfólio imobiliário é tão expressiva que, em entrevista concedida à Bloomberg em 2022, a CEO Flavia Almeida afirmou que se tais ativos fossem agrupados e listados em bolsa na forma de um FII, constituiriam o terceiro maior fundo imobiliário do mercado brasileiro na época.
A trajetória da Zavit Capital é outra que ilustra bem o apetite dos family offices pelo mercado imobiliário. Fundada em 2018 como um Multi-Family Office focado exclusivamente na alocação de recursos em real estate, a Zavit evoluiu para uma gestora de recursos independente, abrindo suas estratégias para o público em geral por meio de fundos imobiliários listados.
Nas estratégias focadas em proteção, o capital é comumente direcionado para a aquisição direta ou indireta de ativos imobiliários AAA localizados em regiões consolidadas, como Faria Lima, Vila Olímpia e Jardins, em São Paulo.
Nessas operações, o retorno imediato é secundário frente à segurança do ativo. As famílias aceitam pagar prêmios e receber cap rates menores em troca de liquidez, qualidade construtiva e baixíssima vacância estrutural. O imóvel preserva o valor do capital contra choques inflacionários e gera fluxo de renda distribuível para os membros das famílias - como na aquisição do Shopping Cidade Jardim.
Em contrapartida, um número crescente de family offices utiliza o setor imobiliário como motor de expansão patrimonial. O mecanismo principal para essa estratégia é a realização de coinvestimentos diretos em parceria com incorporadoras, participando diretamente da estrutura de capital via equity ou dívida em empreendimentos específicos.
As famílias assumem riscos de aprovação, obra e comercialização em troca de rentabilidades contratadas que miram retornos nominais elevados, frequentemente superiores a 25% ao ano. São os casos dos projetos Praça Higienópolis e Hotel Marina Palace Leblon.
É importante pontuar que, apesar do acúmulo recente de exemplos de alocação em ativos reais de real estate, os family offices seguem investindo predominantemente em renda fixa doméstica, dadas as elevadas taxas reais de juros (CDI e NTN-B/IPCA+).
Essa abordagem foi progressivamente substituída pela profissionalização da gestão de patrimônio com o surgimento das casas de wealth management e o amadurecimento do mercado de capitais, estabelecendo novos patamares de governança corporativa, planejamento sucessório e eficiência na alocação de recursos.
Como resultado, a alocação em imóveis deixou de ser um simples acúmulo de tijolo para se transformar em uma classe de ativos estratégica nos portfólios administrados. Os family offices passaram a operar como investidores institucionais, seja na figura de investidor-âncora (limited partner) em private equity e ofertas de fundos imobiliários, seja na aquisição direta de empreendimentos inteiros e coinvestimentos (club deals) com incorporadoras parceiras.
Essa mudança de comportamento altera a dinâmica do ciclo imobiliário brasileiro. Em momentos de aperto monetário e restrição de crédito - quando os fundos imobiliários listados enfrentam dificuldades de captação e o mercado secundário reduz sua liquidez -, os family offices despontam como provedores primários. É o caso do ciclo atual.
A Portofino Multi Family Office reuniu mais de vinte famílias com grandes fortunas para financiar 25% do projeto residencial de alto padrão Praça Higienópolis, realizado pela SKR. A tese baseia-se na captura do upside da incorporação em uma região de alta renda e oferta escassa, mirando uma Taxa Interna de Retorno (TIR) de 25% ao ano.
O sócio da área de real estate da Portofino MFO, Lucas Reis, se reúne a outros gestores de family offices em painel exclusivo no Brazil GRI 2026. Saiba mais.
Outro exemplo de estruturação direta via club deal foi liderada pela Arton Advisors em parceria com o Grupo Catuaí. A transação envolve a aquisição e o retrofit integral do icônico edifício do antigo Hotel Marina Palace, na praia do Leblon, marcando o retorno da rede hoteleira Four Seasons ao Brasil após encerrar suas operações em 2020.
O investimento é estimado em R$ 600 milhões. A Arton Advisors é o principal investidor do Fundo de Investimento em Participações (FIP) criado pelo Catuaí exclusivamente para financiar a operação, que também tem outros family offices como investidores. O modelo permitiu diluir os riscos do projeto, cujo prazo de obras é estimado em 36 meses, com entrega prevista para o início de 2029.
No segmento de varejo, o Multi Family Office G5 Partners investiu R$ 150 milhões em cotas subordinadas do fundo imobiliário criado pela JHSF Capital para ampliar a participação no Shopping Cidade Jardim, em aquisição feita junto ao FII XP Malls.
Vale mencionar, ainda, a Península Participações, Single Family Office criada pelo empresário Abílio Diniz em 2006 para administrar o patrimônio da família. A Península detém um portfólio direto de imóveis comerciais e galpões logísticos - grande parte arrendada sob contratos atípicos de longo prazo para grandes redes do varejo.
A dimensão desse portfólio imobiliário é tão expressiva que, em entrevista concedida à Bloomberg em 2022, a CEO Flavia Almeida afirmou que se tais ativos fossem agrupados e listados em bolsa na forma de um FII, constituiriam o terceiro maior fundo imobiliário do mercado brasileiro na época.
A trajetória da Zavit Capital é outra que ilustra bem o apetite dos family offices pelo mercado imobiliário. Fundada em 2018 como um Multi-Family Office focado exclusivamente na alocação de recursos em real estate, a Zavit evoluiu para uma gestora de recursos independente, abrindo suas estratégias para o público em geral por meio de fundos imobiliários listados.
Proteção ou crescimento?
A alocação de capital de family offices no setor imobiliário não obedece a um padrão uniforme, mas divide-se entre estratégias de proteção e outras de crescimento. Essa dualidade reflete os objetivos distintos das famílias: enquanto algumas focam na preservação intergeracional do capital, outras utilizam sua liquidez para gerar taxa interna de retorno em desenvolvimento imobiliário e financiamento de projetos.Nas estratégias focadas em proteção, o capital é comumente direcionado para a aquisição direta ou indireta de ativos imobiliários AAA localizados em regiões consolidadas, como Faria Lima, Vila Olímpia e Jardins, em São Paulo.
Nessas operações, o retorno imediato é secundário frente à segurança do ativo. As famílias aceitam pagar prêmios e receber cap rates menores em troca de liquidez, qualidade construtiva e baixíssima vacância estrutural. O imóvel preserva o valor do capital contra choques inflacionários e gera fluxo de renda distribuível para os membros das famílias - como na aquisição do Shopping Cidade Jardim.
Em contrapartida, um número crescente de family offices utiliza o setor imobiliário como motor de expansão patrimonial. O mecanismo principal para essa estratégia é a realização de coinvestimentos diretos em parceria com incorporadoras, participando diretamente da estrutura de capital via equity ou dívida em empreendimentos específicos.
As famílias assumem riscos de aprovação, obra e comercialização em troca de rentabilidades contratadas que miram retornos nominais elevados, frequentemente superiores a 25% ao ano. São os casos dos projetos Praça Higienópolis e Hotel Marina Palace Leblon.
É importante pontuar que, apesar do acúmulo recente de exemplos de alocação em ativos reais de real estate, os family offices seguem investindo predominantemente em renda fixa doméstica, dadas as elevadas taxas reais de juros (CDI e NTN-B/IPCA+).