 GRI Institute
México: desafíos y resiliencia en un mercado en transición
Conozca los principales destacados de los debates realizados en Mexico GRI Real Estate 2026
23 de septiembre de 2026Mercado Inmobiliario
Escrito por:Henrique Cisman
Resumen Ejecutivo
La 11.ª edición de Mexico GRI Real Estate reunió a líderes del sector inmobiliario en la Ciudad de México para debatir el momento económico del país y las perspectivas para cada clase de activo. El evento contó con más de 160 participantes presentes, representando a desarrolladores, gestoras de fondos y bancos predominantemente de México, pero también de Estados Unidos, Brasil, Guatemala, Colombia y El Salvador.
Los debates realizados a lo largo de la jornada revelan que México atraviesa un periodo de crecimiento modesto -apenas un 2% acumulado en un periodo de tres años desde octubre de 2023-, con un sector consumo que sostiene la economía mientras la actividad industrial enfrenta un estancamiento.
La infraestructura energética emerge como el obstáculo más citado en prácticamente todas las sesiones, desde data centers hasta hotelería. Al mismo tiempo, los participantes identifican oportunidades concretas en segmentos como logística de última milla, multifamily, branded residences y reconversión de activos.
El evento también puso en evidencia la dificultad para atraer capital institucional extranjero ante las incertidumbres regulatorias y fiscales, la compresión limitada de cap rates en el sector de retail y el desafío de financiar nuevos desarrollos en un entorno de altas tasas de interés.
Las inversiones en México se vuelven a debatir en el Latin America GRI Real Estate - Miami Edition. Consulte la agenda.
Los debates realizados a lo largo de la jornada revelan que México atraviesa un periodo de crecimiento modesto -apenas un 2% acumulado en un periodo de tres años desde octubre de 2023-, con un sector consumo que sostiene la economía mientras la actividad industrial enfrenta un estancamiento.
La infraestructura energética emerge como el obstáculo más citado en prácticamente todas las sesiones, desde data centers hasta hotelería. Al mismo tiempo, los participantes identifican oportunidades concretas en segmentos como logística de última milla, multifamily, branded residences y reconversión de activos.
El evento también puso en evidencia la dificultad para atraer capital institucional extranjero ante las incertidumbres regulatorias y fiscales, la compresión limitada de cap rates en el sector de retail y el desafío de financiar nuevos desarrollos en un entorno de altas tasas de interés.
Las inversiones en México se vuelven a debatir en el Latin America GRI Real Estate - Miami Edition. Consulte la agenda.
Puntos Clave
- La economía mexicana opera en un régimen de crecimiento modesto sostenido por el consumo interno, con el PIB acumulando solo un 2% de alza en tres años desde octubre de 2023, mientras el sector industrial permanece estancado debido a la reorientación deliberada del gasto público hacia transferencias sociales.
- La infraestructura energética constituye el principal cuello de botella transversal del sector inmobiliario mexicano, afectando desde la viabilidad de data centers hasta la competitividad hotelera y la expansión industrial, con ejecutivos expresando frustración por la ausencia de avances concretos en energías limpias.
- El capital institucional extranjero enfrenta barreras crecientes para invertir en real estate en México, incluyendo cambios en las reglas fiscales, plazos impredecibles de licencias y permisos que pueden extenderse hasta por diez años y la falta de profundidad del mercado para absorber asignaciones de recursos de gran tamaño.
Economía global en transición
El debate sobre la economía global ofreció una mirada hacia el posicionamiento de México en relación con sus principales competidores. En este sentido, la principal conclusión es que México crece de forma desigual. Tras la recuperación pospandemia entre 2021 y 2023, la economía acumuló apenas un 2% de avance en el PIB en tres años. El sector consumo y servicios responde por dos tercios del total, mientras que la actividad industrial presenta estancamiento en sus cuatro componentes principales.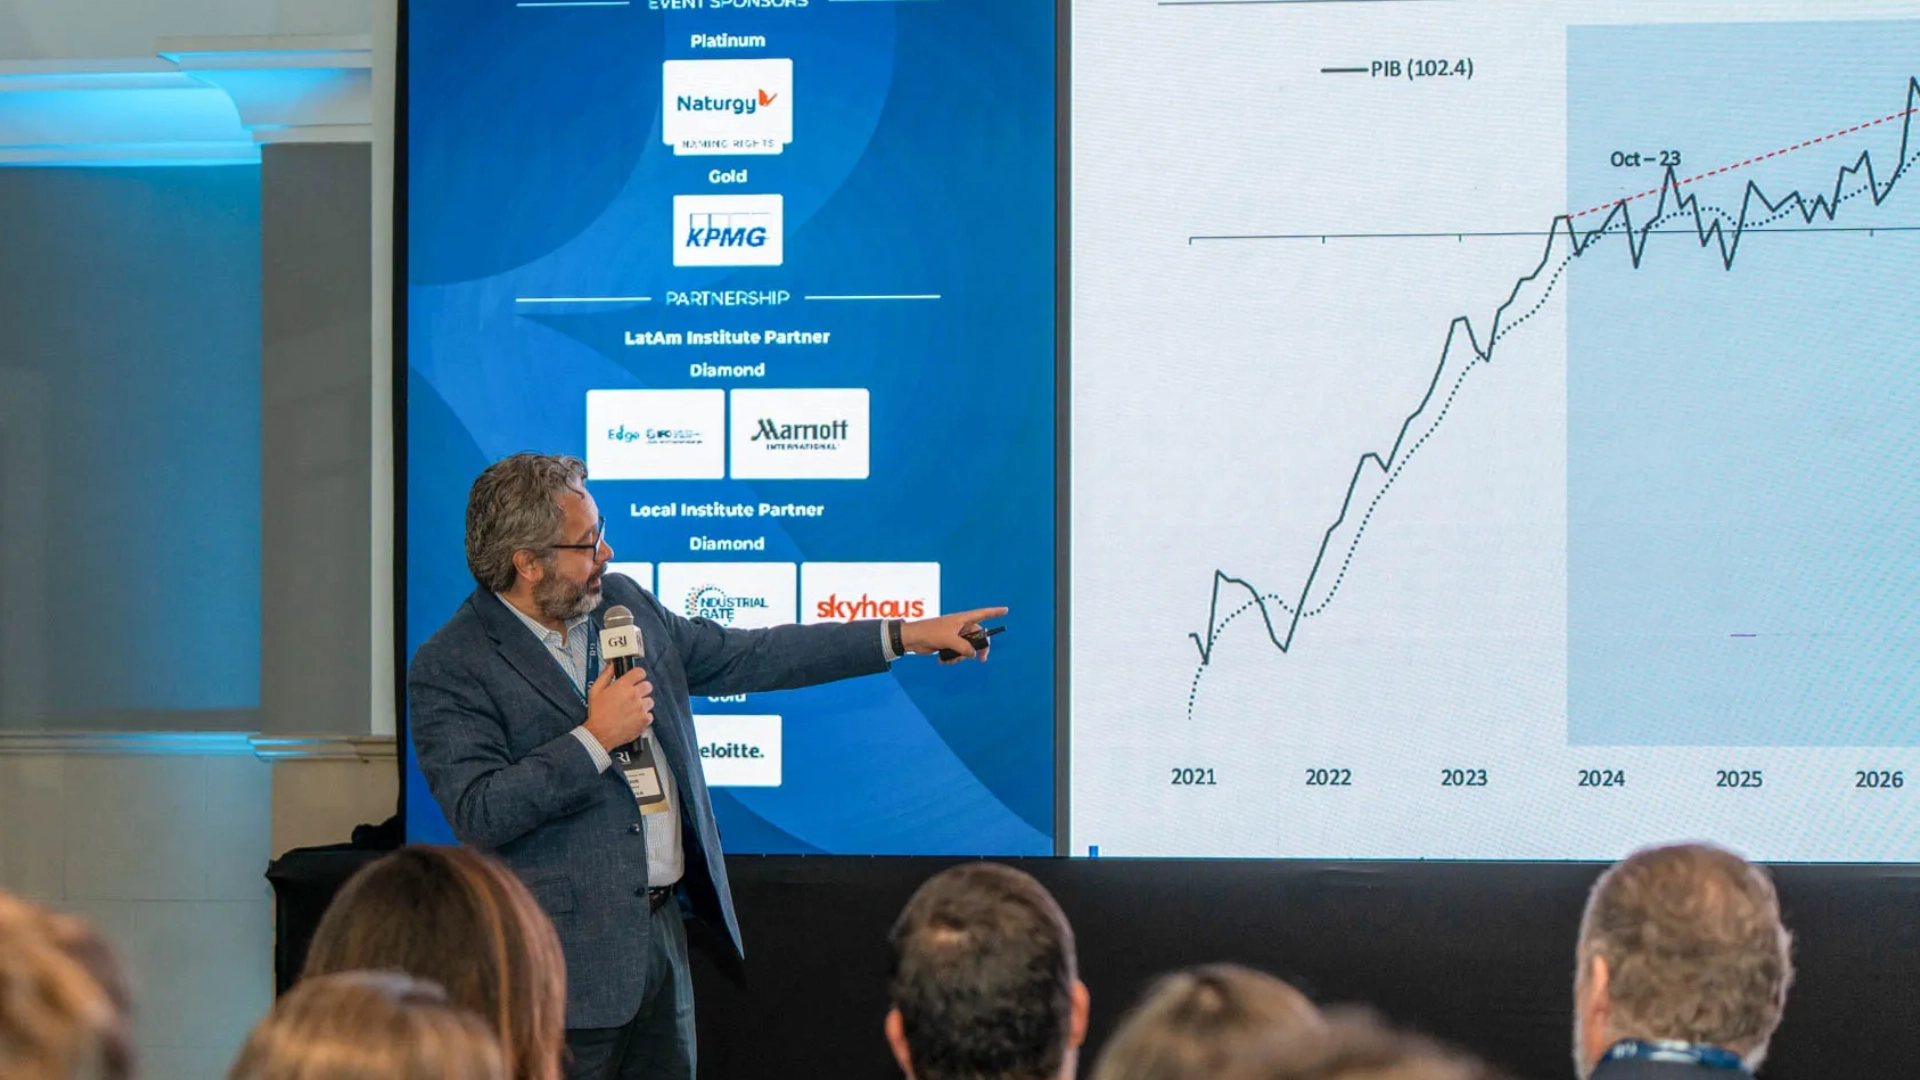
Los ejecutivos atribuyen esta dinámica a una decisión deliberada de política pública en la que el gobierno federal redirigió recursos de inversión industrial hacia transferencias sociales con miras a las elecciones de 2024. El empleo alcanza la cifra de 60 millones de personas, pero el ritmo de crecimiento se ha desacelerado significativamente.
Un punto a destacar es el papel del país en la cadena de servidores y data centers, recibiendo equipos desde Taiwán para agregar componentes de infraestructura (racks, refrigeración, conectividad) y exportarlos a los Estados Unidos. El valor de la exportación de estos servidores superó la suma de todas las exportaciones del segmento de vehículos de transporte público, demostrando el potencial de la manufactura de infraestructura digital para México como un nuevo vector de demanda tras la fase inicial del nearshoring.
Inversiones inmobiliarias en México
En una encuesta en vivo con la audiencia, cerca del 38% de los participantes indicó que el principal impacto de las tensiones comerciales es la desaceleración y moderación de nuevas inversiones industriales en el país. Al mismo tiempo, aproximadamente el 50% señala al segmento industrial y logístico como el que presenta la mejor ecuación riesgo-retorno en México, seguido por los data centers.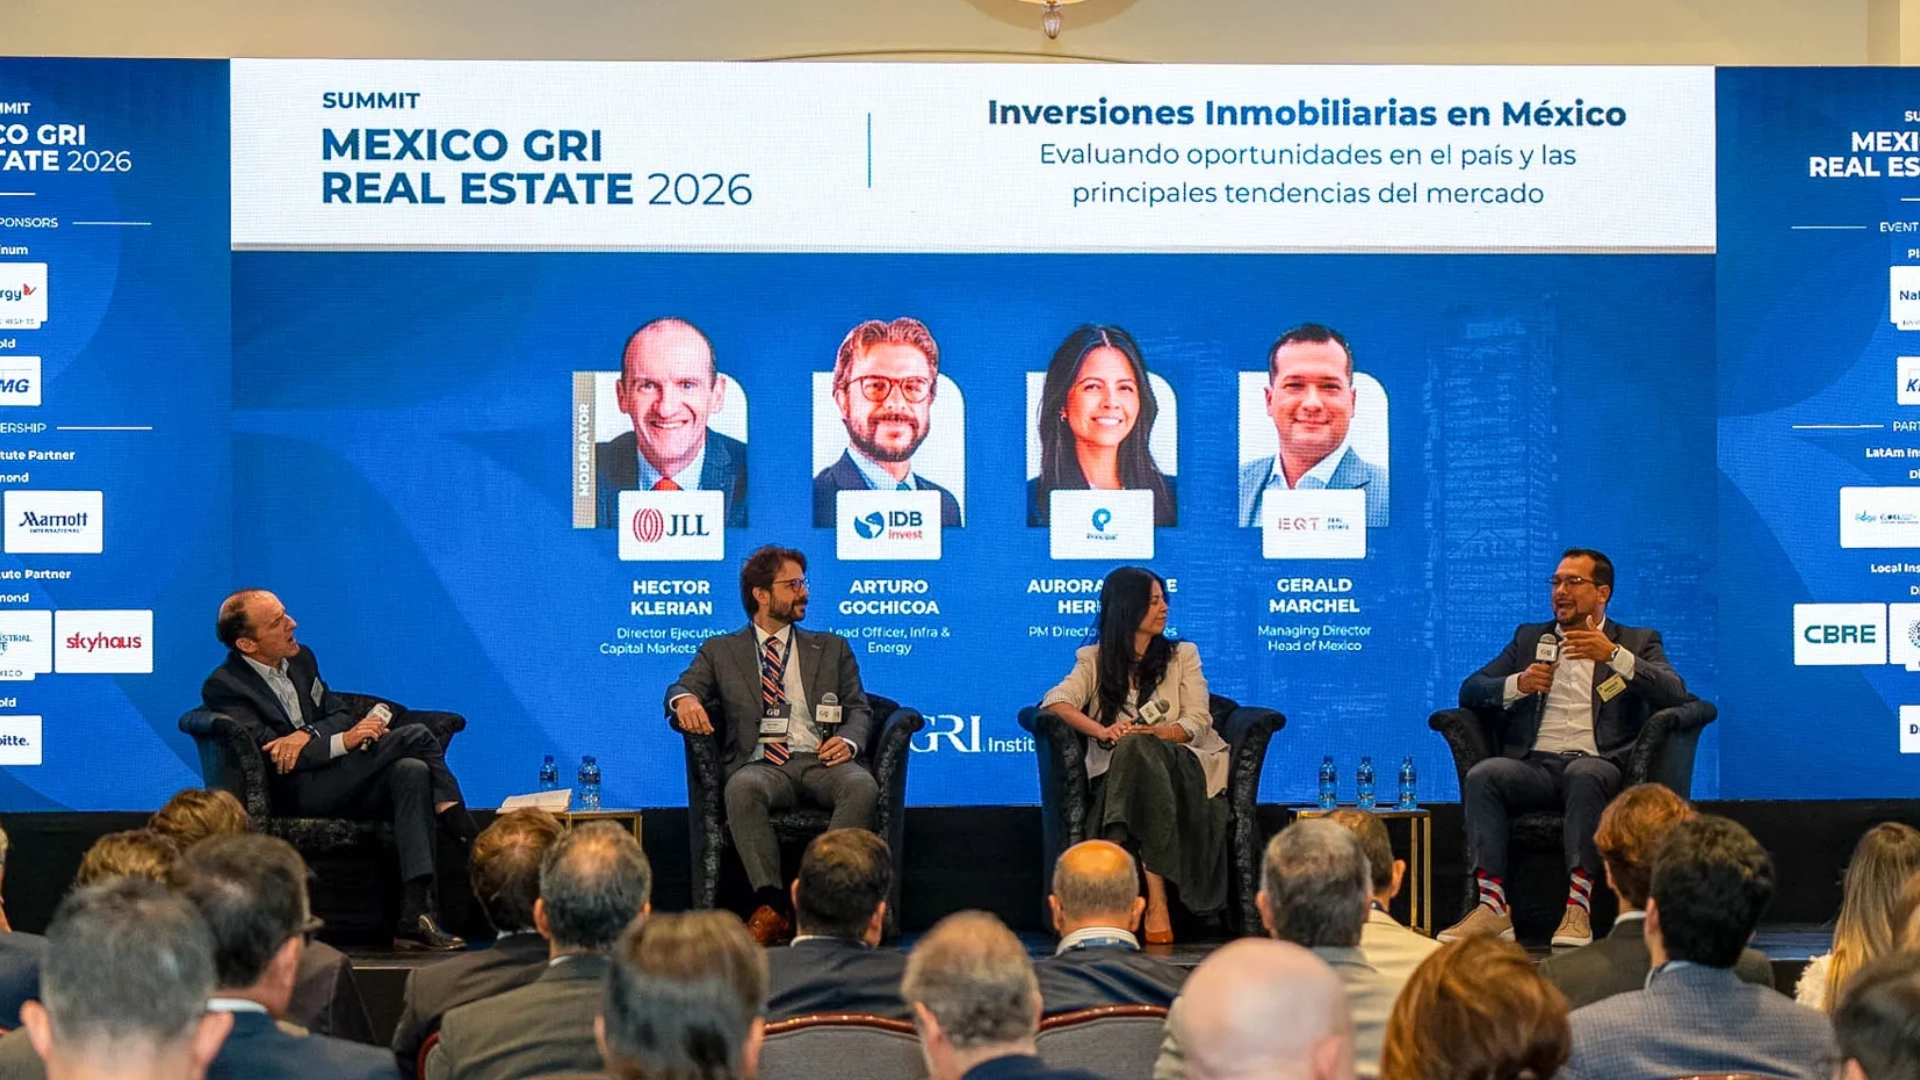
La mitad de los encuestados identifica a la banca comercial tradicional como el principal vehículo de refinanciamiento, aunque con criterios más selectivos. Los mayores obstáculos para consolidar a México como destino de capital, según los ejecutivos, se concentran en la falta de infraestructura, energía limpia y acceso al agua.
El capital extranjero enfrenta desafíos debido a cambios fiscales, rendimientos por debajo de lo proyectado en ciclos anteriores y la falta de profundidad del mercado para absorber inversiones a gran escala. El sector de multifamily es descrito como complejo para inversionistas extranjeros, y la presencia de family offices internacionales permanece limitada en comparación con el sector de infraestructura.
Lea también: México atrae capital, pero la energía y la certidumbre definen quién se queda
Fondeo y financiamiento
Los banqueros presentes afirmaron que el apetite permanece robusto, con un crecimiento a doble dígito en los saldos de crédito inmobiliario, a pesar del entorno de tasas altas e incertidumbre.Un ejecutivo destacó que, en los últimos diez años, incluyendo la pandemia, prácticamente no se registró cartera vencida relevante en el sector; se trataron de solo dos casos, ambos por cuestiones de gestión y no por fundamentos del activo.
La IFC también reafirmó su interés en el sector industrial mexicano y afirmó estar en busca de oportunidades en vivienda y fondos de riesgo, aunque enfrenta restricciones internas para ingresar a fondos monosectoriales o enfocados en un solo país.
Los participantes analizaron el rol contracíclico de las instituciones de desarrollo -como la propia IFC- y la necesidad de proyectos de peso para enviar señales de confianza al mercado. El sector de infraestructura digital y data centers es señalado por múltiples ejecutivos como un destino prioritario para el capital en los próximos años.
Lea también: El mapa del financiamiento inmobiliario en México según miembros del GRI Institute
Industrial & Logística
La absorción en la Ciudad de México fue el gran foco del debate. El aumento reciente en la vacancia se atribuye a la entrega de grandes naves especulativas (propiedades de 60 mil metros cuadrados) en la zona de Zumpango, y no a un deterioro de la demanda. Sobre el nearshoring, el consenso es que los desarrolladores disciplinados no deben construir sus tesis de inversión en torno a esta narrativa, manteniendo underwritings que funcionen independientemente de la relocalización global de las cadenas de suministro.Un ejecutivo afirmó que "la historia del nearshoring ya terminó" como narrativa de mercadotecnia, introduciendo la nueva tendencia del "on-shoring" y la regionalización del T-MEC (USMCA) enfocada en el retorno de la producción hacia el interior del bloque norteamericano.
La diversificación de riesgo se destaca como una ventaja estructural del segmento industrial, con plantas que surten a los Estados Unidos (como autopartes en Carolina del Norte / Puebla) operadas por proveedores japoneses y financiadas vía EE. UU., distribuyendo el riesgo entre múltiples jurisdicciones.
La infraestructura energética es señalada como el principal cuello de botella, con ejecutivos expresando frustración por la falta de avances en energías renovables. Sin embargo, se destaca como una alternativa pragmática la regulación y expansión del "autoconsumo" energético dentro del propio parque industrial, lo que permite viabilizar desarrollos mientras la infraestructura pública estructural de la CFE no se expanda.
Hospitality
El panel reunió a operadores de grandes cadenas internacionales, quienes describieron que el mercado hotelero mexicano se encuentra en fase de recuperación.La estrategia de reconversión y elevación de categoría (upgrading) de portafolios existentes se presenta como más atractiva que los nuevos desarrollos, dados los costos actuales de construcción y financiamiento.
Con un dólar debilitado, México se convierte en un destino más costoso para el turista norteamericano, y el consenso es que el rango ideal de tipo de cambio para el sector se sitúa entre 19 y 20 pesos por dólar. Los ejecutivos enfatizan que la hotelería debe analizarse a largo plazo, siendo difícil construir un underwriting confiable en modelos financieros a diez años.
La conectividad aérea y la diversidad de destinos consolidados se señalan como ventajas competitivas difíciles de replicar por competidores caribeños. Asimismo, México tiene el potencial para figurar entre los principales mercados globales de branded residences, según ejecutivos presentes. La principal ventaja del modelo es que permite la capitalización anticipada mediante la venta de unidades.
Por otro lado, las complicaciones en materia de seguridad pública se mencionan como un factor de impacto estacional, pero con expectativas de mejoría.
Oficinas
Los ejecutivos coinciden en que el mercado de oficinas está regresando, pero de forma reconfigurada. La asistencia a la oficina ocurre ahora "con propósito", y los CFOs presionan por la eficiencia en el costo por metro cuadrado desocupado, mientras los departamentos de Recursos Humanos exigen amenidades y experiencias.Esta tensión impulsa la demanda de espacios flexibles y contratos de corto plazo. La vacancia en Santa Fe permanece elevada, contrastando con corredores más consolidados.
El mercado de oficinas en la Ciudad de México se concentra en solo diez desarrolladores, frente a 40 en el segmento industrial, de los cuales 30 son internacionales. Los panelistas atribuyen esta diferencia a la dinámica de cada ciudad y a la dificultad de vender proyectos especulativos de 60 a 70 millones de pesos.
Uso mixto
Los proyectos de uso mixto a gran escala hacen sentido en solo cuatro o cinco ciudades de México. La premisa fundamental es que cada componente del mix debe ser rentable por sí solo, es decir, el uso mixto no puede depender de subsidios cruzados entre sus diferentes usos.Los desarrolladores destacan que los proyectos de uso mixto permiten anticipar flujo de caja a través de componentes de venta (residencial), mientras se retienen activos patrimoniales (oficinas, retail).
La percepción general es que el desarrollo se está desacelerando en función de las dificultades de financiamiento, obtención de licencias y costos en general, aunque los proyectos en ejecución en mercados sólidos -particularmente fuera de la Ciudad de México- presentan un buen desempeño.
Residencial
El panel se enfocó en el déficit habitacional y en la creciente inviabilidad de acceso a la vivienda. Las propiedades por encima de los 4 a 5 millones de pesos están fuera del alcance del 70% de la población urbana. Como alternativa, crece el apetite por proyectos multifamily (vivienda en renta) como una respuesta estructural, aunque se reconoce que el modelo solo funciona en mercados con un nivel de ingreso mínimo viable.La dificultad de los bancos para otorgar crédito a compradores de la economía informal representa un traba para el mercado residencial, favoreciendo el surgimiento de iniciativas de plataformas digitales de pago para construir historial crediticio, de modo que exista comprobación de ingresos ante las instituciones financieras al momento de financiar la compra de un inmueble.
Los ejecutivos observan que la obtención de permisos ante las autoridades permanece como un desafío central, y que las comunidades planeadas con infraestructura propia (agua, energía, parques) se comercializan con mucha mayor facilidad.
Retail
El sector comercial es descrito como estable, sin una expansión acelerada ni una contracción del capital institucional expuesto al segmento. La compresión de cap rates es limitada -no más de 50 puntos básicos en dos años, sin transacciones de un solo dígito-.El mercado de power centers permanece atomizado y existe una tendencia hacia la transformación de formatos: los cines están reduciendo el tamaño de sus salas y migrando hacia un concepto VIP, los supermercados están reduciendo sus plantas hasta los 350 metros cuadrados y las cadenas de descuento como Neto y Tienda 3B ganan participación de mercado.
Además, marcas asiáticas como Miniso, Yoyoso, entre otras, se están expandiendo agresivamente y ocupando grandes superficies (1,400 m² en promedio), convirtiéndose en nuevos generadores de tráfico en los centros comerciales.
El sudeste mexicano es identificado como subdesarrollado en términos de capital institucional para retail. La conectividad con el transporte público y la integración urbana se señalan como factores determinantes en el diseño y viabilidad de nuevos centros comerciales.
Opportunistic & Value-Add
La asignación a real estate en los portafolios de las grandes familias subió del 9% al 14-15%, y el 86% de ellas está abierto a incrementar esa exposición, según un estudio mencionado en el panel. Las inversiones informales basadas en relaciones personales están dando paso a estructuras más profesionales.En el segmento de data centers, el acceso a energía predecible y garantizada contractualmente es el principal cuello de botella, con demandas que saltaron de 1-5 MW a 120-480 MW. La reconversión de activos existentes con infraestructura energética ya instalada es vista como una oportunidad.
Los desarrolladores enfrentan un ciclo en el que el inversionista institucional extranjero retrocede ante plazos de licencias y permisos de cinco a diez años, forzando a los desarrolladores locales a absorber más riesgo, lo que a su vez vuelve al producto menos atractivo para el capital institucional.
Lea también: El sector industrial se mantiene a la cabeza, pero la revisión del T-MEC preocupa
Conclusión
Mexico GRI Real Estate 2026 revela un mercado que opera bajo múltiples capas de incertidumbre, desde el impacto de conflictos geopolíticos hasta cuestiones fiscales, energéticas y regulatorias, pero que mantiene fundamentos estructurales reconocidos.El consumo interno sostiene la economía mientras el sector industrial aguarda señales más claras. La infraestructura energética se consolida como el desafío transversal más urgente, afectando desde la viabilidad de data centers hasta la competitividad hotelera.
El capital local y las family offices asumen un protagonismo creciente ante el repliegue del capital institucional extranjero, mientras los desarrolladores se adaptan con tesis más disciplinadas, menos dependientes de narrativas como el nearshoring y más ancladas en los fundamentos de mercado.