 GRI Institute
México atrae capital, pero la energía y la certidumbre definen quién se queda
Rendimientos industriales récord, pero energía insuficiente y reglas inciertas amenazan la ventana de oportunidad de México
14 de septiembre de 2026Mercado Inmobiliario
Escrito por:Henrique Cisman
Puntos Clave
- México se posiciona como primer exportador de bienes a Estados Unidos, con exportaciones vinculadas a data centers superando por primera vez al sector automotriz, pero la insuficiencia energética frena proyectos escalables.
- El sector inmobiliario industrial ha sido la clase de activo más rentable para inversionistas institucionales mexicanos, con ciclos completos de inversión y salida que permiten a gestores levantar hasta un noveno fondo consecutivo.
- La certidumbre regulatoria es el factor decisivo para los inversionistas extranjeros que evalúan México frente a competidores en Centroamérica y Asia, mientras que reglas no escritas y cambios normativos erosionan la confianza de quienes ya operan en el país.
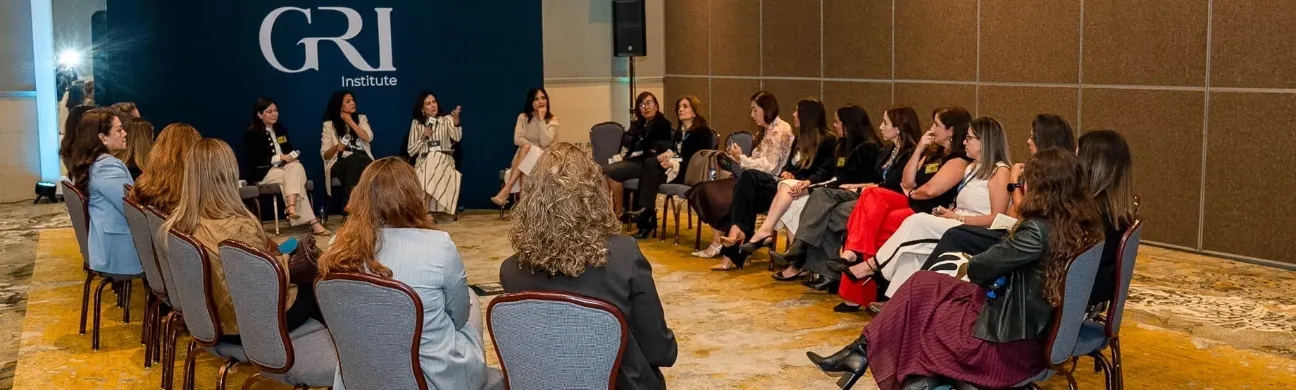
El panel "México en el foco - Mirando el país como plataforma de inversión y potencia inmobiliaria", celebrado en el marco del encuentro exclusivo para ejecutivas líderes del sector inmobiliario en México promovido por el GRI Institute, reunió perspectivas de inversión institucional, consultoría estratégica y operación de comercio electrónico para evaluar el momento que atraviesa el mercado inmobiliario mexicano.
Las panelistas coincidieron en un diagnóstico con dos caras: los fundamentos macroeconómicos son sólidos, pero los obstáculos de ejecución, particularmente en energía y previsibilidad regulatoria, pueden hacer que México pierda una segunda ventana de oportunidad tras el impulso parcial de la relocalización de cadenas de suministro.
México ocupa hoy el séptimo lugar en la OCDE en carreras de ciencia, tecnología, ingeniería y matemáticas, por encima de Canadá, Estados Unidos y España. Su bono demográfico, con una edad mediana de aproximadamente 30.6 años frente a 41.1 en China, refuerza la narrativa de competitividad. Sin embargo, como señaló una de las panelistas, "la diferencia entre el titular y la ejecución" sigue siendo el punto crítico.
Lea también: GRI Barometer - El sector industrial se mantiene a la cabeza, pero la revisión del T-MEC preocupa
Este desempeño se explica por la estructura de los vehículos de inversión. Los activos alternativos, diseñados para desarrollar, construir, estabilizar y vender en horizontes de aproximadamente diez años, complementan a los fideicomisos de inversión en bienes raíces (FIBRA), que ofrecen liquidez y menor volatilidad.
La prima de iliquidez que exige el capital privado se ha materializado de forma consistente en el segmento industrial, lo que retroalimenta la confianza del inversionista institucional.
Una ejecutiva indicó que los análisis de factibilidad para localización de centros de datos que recibe desde todo el mundo invariablemente ponen sobre la mesa la pregunta sobre la disponibilidad energética. "Ellos están viendo que el crecimiento y la demanda que esto va a generar en los próximos años no da. No da el plan energético y no da lo que se necesita para realmente cubrir esa demanda."
El Plan Energético, que contempla asociaciones público-privadas para la conversión energética, fue valorado como un paso positivo pero insuficiente. El financiamiento internacional ya comienza a frenarse porque no hay fundamento claro de que habrá la energía necesaria para que los proyectos sean viables y escalables en el largo plazo.
Una participante del público reforzó el punto: ya se firmaron 20 contratos mixtos y se habla de 35 proyectos, pero sus cierres financieros y la construcción de líneas de transmisión implican plazos de varios años. "Si el tema de energía y agua no se resuelve, es difícil resolver la plataforma industrial", sentenció.
El peso fuerte agrega una capa adicional de complejidad. Con un tipo de cambio que encarece la producción en pesos, el costo de generar un kilovatio en México se acerca al de hacerlo en Texas, lo que explica en parte la concentración de data centers del otro lado de la frontera.
La reciente iniciativa de ley que otorga a la Secretaría de la Defensa Nacional facultades de revisión sobre la inversión extranjera directa fue citada como ejemplo del tipo de señales que complican el mensaje hacia el exterior.
Varias participantes describieron experiencias concretas: permisos otorgados y luego revocados, terrenos estratégicos acaparados sin posibilidad de adquirirlos por vías institucionales, y solicitudes de desinversión en el sector energético que no se habían visto antes. "La regla no escrita es voluntad política. Necesitas conjuntar el nivel municipal, estatal y federal, en el periodo de tiempo adecuado. Y por eso es muy difícil", explicó una de las asistentes.
El Salvador, Guatemala y República Dominicana fueron mencionados como destinos que, pese a carecer de la infraestructura mexicana, ofrecen condiciones que algunos inversionistas perciben como más predecibles.
La competencia, además, se fragmenta por segmento: turismo con Costa Rica y República Dominicana, manufactura de dispositivos médicos con Honduras, y así sucesivamente.
El modelo emergente es la negociación por volumen. En lugar de contratar nave por nave, se presentan paquetes completos a los desarrolladores para obtener mejores precios y resolver grandes superficies con rapidez. "No es caso por caso, sino decir: yo tengo este portafolio, te presento esto, y te ofrezco este beneficio por arrendarme todo o construirme estas naves", explicó.
Las alianzas conjuntas también se multiplican. La tendencia observada apunta a que los grandes gestores globales prefieren adquirir plataformas locales con historial probado, como ilustra la reciente compra de un gestor mexicano por parte de Ares Management, en lugar de desarrollar capacidades desde cero.
La pregunta que queda abierta no es si México tiene potencial, sino si puede convertir ese potencial en hechos concretos antes de que la ventana de oportunidad, como ocurrió parcialmente con la relocalización industrial, se cierre de nuevo.
Las panelistas coincidieron en un diagnóstico con dos caras: los fundamentos macroeconómicos son sólidos, pero los obstáculos de ejecución, particularmente en energía y previsibilidad regulatoria, pueden hacer que México pierda una segunda ventana de oportunidad tras el impulso parcial de la relocalización de cadenas de suministro.
México ocupa hoy el séptimo lugar en la OCDE en carreras de ciencia, tecnología, ingeniería y matemáticas, por encima de Canadá, Estados Unidos y España. Su bono demográfico, con una edad mediana de aproximadamente 30.6 años frente a 41.1 en China, refuerza la narrativa de competitividad. Sin embargo, como señaló una de las panelistas, "la diferencia entre el titular y la ejecución" sigue siendo el punto crítico.
Lea también: GRI Barometer - El sector industrial se mantiene a la cabeza, pero la revisión del T-MEC preocupa
El inmobiliario industrial como la joya de la corona
Desde la perspectiva del capital institucional, el sector inmobiliario mexicano, y en particular el segmento industrial, ha generado los rendimientos más consistentes dentro de los activos alternativos. La representante de Afore Principal lo describió como un ecosistema con ciclos virtuosos completos: "Ha habido compras, ventas, adquisiciones, ofertas públicas. Por eso vemos gestores que levantan un sexto fondo, un séptimo fondo, un noveno fondo, algo que no se ve en otras clases de activos."Este desempeño se explica por la estructura de los vehículos de inversión. Los activos alternativos, diseñados para desarrollar, construir, estabilizar y vender en horizontes de aproximadamente diez años, complementan a los fideicomisos de inversión en bienes raíces (FIBRA), que ofrecen liquidez y menor volatilidad.
La prima de iliquidez que exige el capital privado se ha materializado de forma consistente en el segmento industrial, lo que retroalimenta la confianza del inversionista institucional.
La energía como cuello de botella estructural
El entusiasmo por los data centers y la manufactura compleja choca con una realidad que las panelistas abordaron sin rodeos: la capacidad energética instalada no alcanza para sostener el crecimiento proyectado.Una ejecutiva indicó que los análisis de factibilidad para localización de centros de datos que recibe desde todo el mundo invariablemente ponen sobre la mesa la pregunta sobre la disponibilidad energética. "Ellos están viendo que el crecimiento y la demanda que esto va a generar en los próximos años no da. No da el plan energético y no da lo que se necesita para realmente cubrir esa demanda."
El Plan Energético, que contempla asociaciones público-privadas para la conversión energética, fue valorado como un paso positivo pero insuficiente. El financiamiento internacional ya comienza a frenarse porque no hay fundamento claro de que habrá la energía necesaria para que los proyectos sean viables y escalables en el largo plazo.
Una participante del público reforzó el punto: ya se firmaron 20 contratos mixtos y se habla de 35 proyectos, pero sus cierres financieros y la construcción de líneas de transmisión implican plazos de varios años. "Si el tema de energía y agua no se resuelve, es difícil resolver la plataforma industrial", sentenció.
El peso fuerte agrega una capa adicional de complejidad. Con un tipo de cambio que encarece la producción en pesos, el costo de generar un kilovatio en México se acerca al de hacerlo en Texas, lo que explica en parte la concentración de data centers del otro lado de la frontera.
Certidumbre: la palabra que define la decisión de invertir
Una de las panelistas fue directa al identificar el factor determinante para los inversionistas extranjeros que evalúan México: "Si pudiera resumir en una palabra lo que están evaluando los clientes que están pensando en invertir aquí, certidumbre probablemente sería la que lo define mejor." Certidumbre de que las reglas no cambiarán, de que los derechos adquiridos se respetarán, de que el mercado no se desplomará.La reciente iniciativa de ley que otorga a la Secretaría de la Defensa Nacional facultades de revisión sobre la inversión extranjera directa fue citada como ejemplo del tipo de señales que complican el mensaje hacia el exterior.
Varias participantes describieron experiencias concretas: permisos otorgados y luego revocados, terrenos estratégicos acaparados sin posibilidad de adquirirlos por vías institucionales, y solicitudes de desinversión en el sector energético que no se habían visto antes. "La regla no escrita es voluntad política. Necesitas conjuntar el nivel municipal, estatal y federal, en el periodo de tiempo adecuado. Y por eso es muy difícil", explicó una de las asistentes.
Centroamérica emerge como competidor inesperado
Aunque México conserva ventajas estructurales como proximidad geográfica a Estados Unidos, tamaño de mercado y mano de obra calificada, las panelistas reconocieron que países centroamericanos están captando un interés sin precedentes.El Salvador, Guatemala y República Dominicana fueron mencionados como destinos que, pese a carecer de la infraestructura mexicana, ofrecen condiciones que algunos inversionistas perciben como más predecibles.
La competencia, además, se fragmenta por segmento: turismo con Costa Rica y República Dominicana, manufactura de dispositivos médicos con Honduras, y así sucesivamente.
Nuevos modelos de negocio: volumen y alianzas estratégicas
Una de las panelistas aportó una perspectiva operativa que ilustra cómo está cambiando la demanda en el segmento logístico. Su empresa firmará más de 100 contratos de arrendamiento este año, de los cuales el 10% corresponde a naves construidas a la medida de más de 100,000 metros cuadrados.El modelo emergente es la negociación por volumen. En lugar de contratar nave por nave, se presentan paquetes completos a los desarrolladores para obtener mejores precios y resolver grandes superficies con rapidez. "No es caso por caso, sino decir: yo tengo este portafolio, te presento esto, y te ofrezco este beneficio por arrendarme todo o construirme estas naves", explicó.
Las alianzas conjuntas también se multiplican. La tendencia observada apunta a que los grandes gestores globales prefieren adquirir plataformas locales con historial probado, como ilustra la reciente compra de un gestor mexicano por parte de Ares Management, en lugar de desarrollar capacidades desde cero.
La pregunta que queda abierta no es si México tiene potencial, sino si puede convertir ese potencial en hechos concretos antes de que la ventana de oportunidad, como ocurrió parcialmente con la relocalización industrial, se cierre de nuevo.