 GRI Institute
El mapa del financiamiento inmobiliario en México según miembros del GRI Institute
Los data centers son la próxima gran frontera de inversión y el mercado de capitales necesita crecer
15 de septiembre de 2026Mercado Inmobiliario
Escrito por:Henrique Cisman
Resumen Ejecutivo
El mercado inmobiliario de México presenta un escenario caracterizado por una fuerte resiliencia en algunos sectores y desafíos significativos en otros. Las oportunidades de financiamiento e inversión fueron debatidas en reuniones a puerta cerrada durante el Mexico GRI Real Estate 2026, y el GRI Institute presenta los principales datos e insights de los miembros en este informe exclusivo, en vísperas del Latin America GRI Real Estate - Miami Edition.
Se proyecta que el PIB de México crezca solo un 1.2% en 2026, según estimaciones de Actinver, y que no alcance el 2% al menos hasta finales de 2027, dentro de una economía marcada por una notable heterogeneidad. Mientras que el sector consumo se ve impulsado por salarios reales al alza, remesas internacionales y el gasto social del gobierno federal, el sector industrial enfrenta una fuerte desaceleración.
Los data centers emergen como un motor de exportación sorprendente, superando el valor de las exportaciones automotrices con efectos positivos sobre el crecimiento logístico.
El financiamiento y la inversión en el sector inmobiliario están marcados por un apetito continuo de la banca comercial, especialmente en proyectos con gobernanza clara y track record. Sin embargo, existe una escasez de equity para nuevos desarrollos y una percepción de "liquidez ficticia" por parte de las Afores, que concentran sus inversiones en pocos gestores.
La falta de infraestructura, energía limpia y acceso al agua, junto con la incertidumbre regulatoria y la inseguridad jurídica, representan los mayores obstáculos para consolidar a México como destino de capital.
Las mayores oportunidades residen en la adquisición y reposicionamiento de activos industriales, la reconversión de oficinas obsoletas y el desarrollo de vivienda tanto para arrendamiento como para venta, especialmente en ciudades con crecimiento poblacional.
La sofisticación de las family offices, que incrementaron significativamente la asignación de su portafolio a real estate, también representa una fuente relevante de recursos financieros. La colaboración entre el capital local e internacional, junto con una mayor transparencia y profesionalización en la estructuración de proyectos, será crucial para detonar el potencial de inversión y superar los desafíos existentes.
Se proyecta que el PIB de México crezca solo un 1.2% en 2026, según estimaciones de Actinver, y que no alcance el 2% al menos hasta finales de 2027, dentro de una economía marcada por una notable heterogeneidad. Mientras que el sector consumo se ve impulsado por salarios reales al alza, remesas internacionales y el gasto social del gobierno federal, el sector industrial enfrenta una fuerte desaceleración.
Los data centers emergen como un motor de exportación sorprendente, superando el valor de las exportaciones automotrices con efectos positivos sobre el crecimiento logístico.
El financiamiento y la inversión en el sector inmobiliario están marcados por un apetito continuo de la banca comercial, especialmente en proyectos con gobernanza clara y track record. Sin embargo, existe una escasez de equity para nuevos desarrollos y una percepción de "liquidez ficticia" por parte de las Afores, que concentran sus inversiones en pocos gestores.
La falta de infraestructura, energía limpia y acceso al agua, junto con la incertidumbre regulatoria y la inseguridad jurídica, representan los mayores obstáculos para consolidar a México como destino de capital.
Las mayores oportunidades residen en la adquisición y reposicionamiento de activos industriales, la reconversión de oficinas obsoletas y el desarrollo de vivienda tanto para arrendamiento como para venta, especialmente en ciudades con crecimiento poblacional.
La sofisticación de las family offices, que incrementaron significativamente la asignación de su portafolio a real estate, también representa una fuente relevante de recursos financieros. La colaboración entre el capital local e internacional, junto con una mayor transparencia y profesionalización en la estructuración de proyectos, será crucial para detonar el potencial de inversión y superar los desafíos existentes.
Puntos Clave
- Aunque el sector industrial enfrenta una desaceleración, la exportación de equipos para data centers creció casi un 50% en los últimos dos años, superando el valor de las exportaciones automotrices. Este fenómeno, impulsado por la demanda de EE. UU. y el ensamblaje de servidores en suelo mexicano, destaca la resiliencia y la capacidad de adaptación de la economía, aunque también plantea interrogantes sobre el valor agregado local.
- La falta de infraestructura esencial, como energía limpia y agua, sumada a la incertidumbre regulatoria y la inseguridad jurídica, son los mayores obstáculos para atraer y consolidar el capital de inversión en México. La liquidez existente en los bancos y en las Afores es selectiva, favoreciendo proyectos con claridad y track record, mientras persiste una carencia de equity para nuevos desarrollos de gran escala.
- Las mejores oportunidades de inversión residen en la adquisición de activos industriales con necesidad de capital, modernización o reposicionamiento, y en la reconversión de oficinas obsoletas para vivienda, hospitales o usos mixtos.
Macroeconomía, consumo, industria y clima
Datos presentados por Enrique Covarrubias, chief economist & head of research de Actinver, revelan que la economía mexicana presenta un crecimiento moderado y heterogéneo. El Producto Interno Bruto (PIB), tras una rápida recuperación pospandemia en 2021, 2022 y gran parte de 2023, muestra una desaceleración. En 2026, la proyección de crecimiento es de solo 1.2%, y las expectativas indican que el país no alcanzará un crecimiento del 2% sino hasta finales de 2027.Este escenario está influenciado por una serie de factores internos y externos, incluyendo las elecciones en los Estados Unidos, los conflictos en Medio Oriente y la depreciación de divisas globales.
La dinámica económica de México se puede dividir en dos segmentos principales. El sector consumo, que representa aproximadamente dos tercios de la economía, ha sido el motor del crecimiento, impulsado por salarios reales al alza (con un incremento cercano al 30% desde 2018), remesas internacionales que alcanzaron los US$ 65,000 millones en los últimos 12 meses y un aumento sustancial en el gasto social del gobierno federal.
En contraste, el sector industrial se encuentra estancado, con la mayoría de sus componentes en terreno negativo desde finales de 2023. La manufactura, en particular, enfrenta desafíos significativos, especialmente en el sector automotriz, el cual se ha visto afectado por la competencia de vehículos chinos y la incapacidad de representar adecuadamente al sector automotriz norteamericano, al cual México está integrado.
La construcción, aunque muestra señales de recuperación en la Ciudad de México, Querétaro y Guadalajara asociadas al gasto público y a proyectos específicos, aún no refleja un impulso significativo en el sector habitacional.
Un punto positivo en el panorama industrial es el crecimiento exponencial en las exportaciones de equipos y servidores para data centers. México se ha convertido en una potencia global en la exportación de estos componentes, con un crecimiento cercano al 50% en sus exportaciones totales en los últimos dos años. En 2025, México exportó 14 millones de servidores a los Estados Unidos, superando el valor de las exportaciones automotrices.
Este fenómeno, aunque impulsado por empresas como Pegatron y Foxconn que ensamblan servidores en México para su exportación a EE. UU., plantea dudas sobre el valor agregado real para la economía mexicana, ya que gran parte del proceso consiste en el ensamblaje de componentes importados. De cualquier forma, esto impulsa al sector de logística, transporte y almacenaje, con Monterrey y Jalisco emergiendo como hubs clave para estas actividades.
La inflación acumulada en México se ubica en torno al 3% en 2026, y se proyecta que la tasa de interés de referencia se mantenga estable en 6.5% durante un periodo prolongado, contrastando con la incertidumbre respecto a las tasas de interés en EE. UU. El peso mexicano ha mostrado una fortaleza excepcional, con previsiones de estabilidad hacia finales de año (MXN 17.20), impulsado por estrategias de carry trade, el turismo, las remesas internacionales y el saldo de la balanza comercial.
La deuda neta del sector público en México continúa su tendencia al alza, proyectándose en aproximadamente el 55% del PIB para el cierre del año. Aunque la deuda por sí sola no representa un indicador negativo, el costo financiero del servicio de la deuda se ha incrementado, pasando del 8% hace pocos años al 16% en 2026, con una estabilización prevista en ese nivel.
Las agencias calificadoras de riesgo, como Moody's, Fitch y S&P, mantienen a México con grado de inversión (BBB-), pero con perspectiva negativa. Aunque un recorte en la calificación es probable para el próximo año, la pérdida del grado de inversión se considera poco factible.
El fenómeno climático de El Niño podría traer lluvias intensas en algunas regiones y sequías en otras. El análisis sugiere que, si El Niño se presenta en el momento oportuno (noviembre), podría resultar benéfico para el país al impulsar las cosechas, reducir los precios de los alimentos e incrementar la disponibilidad de agua.
Lee también: El sector industrial se mantiene a la cabeza, pero la revisión del T-MEC preocupa
Oportunidades de inversión y financiamiento
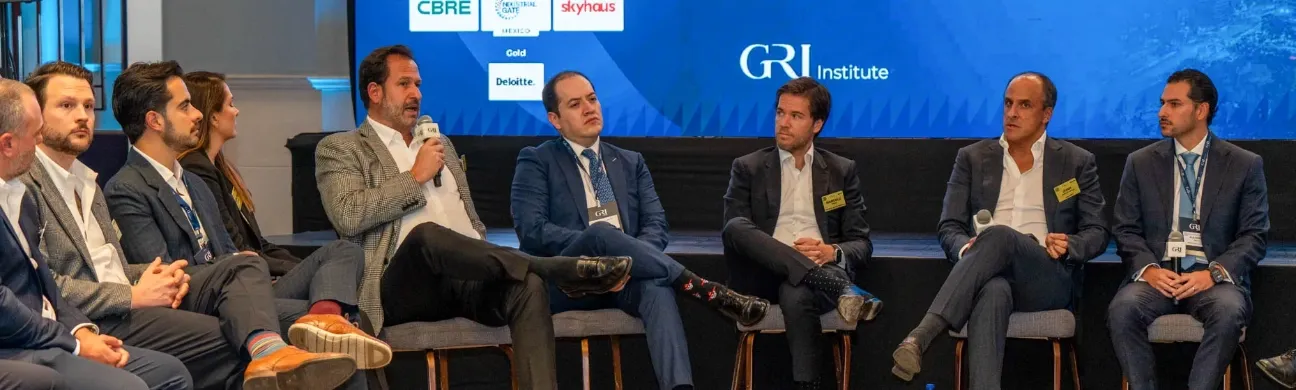
En el Mexico GRI Real Estate 2026, líderes de Afores, desarrolladores, gestores y bancos debatieron las oportunidades de inversión y el panorama del financiamiento inmobiliario en el país. A pesar de los desafíos macroeconómicos, la lectura general es que existen buenas oportunidades de negocio, especialmente para quienes buscan valor en un entorno complejo.Sectores destacados
El segmento industrial y logístico se señala de manera consistente como el que ofrece la mejor relación riesgo-retorno en México, impulsado por la demanda del nearshoring y el comercio electrónico. La actividad industrial, aunque en desaceleración, se ha sostenido gracias a las inversiones en infraestructura y logística. Existe una concentración de esfuerzos en estas áreas, donde Monterrey y Jalisco destacan como centros neurálgicos.La adquisición de activos industriales que requieren inyección de capital para su modernización o reposicionamiento es vista como una gran oportunidad en el contexto actual.
El segmento de data centers surge como el más prometedor. Sin embargo, el principal desafío radica en el acceso a energía predecible y a gran escala, además de la infraestructura requerida, la cual puede implicar inversiones de cientos de millones de dólares. Empresas como Foxconn y Pegatron se mantienen activas en el ensamblaje de servidores, y Monterrey se consolida como un polo cada vez más relevante para esta industria.
El sector de vivienda enfrenta un rezago significativo, debido principalmente a la falta de agilidad en la obtención de licencias y a la necesidad de densificación urbana en zonas centrales. A pesar de esto, existen oportunidades en el reposicionamiento de activos residenciales para arrendamiento y en la reconversión de oficinas obsoletas hacia vivienda o proyectos de uso mixto.
El modelo multifamily es visto como una tesis resiliente, aunque todavía incipiente en México. El crecimiento demográfico en ciudades con más de un millón de habitantes también genera demanda y oportunidades. A medida que los proyectos existentes entreguen rentabilidad, la tendencia indica que el apetite por financiar nuevos desarrollos crecerá, ofreciendo mejores condiciones para los desarrolladores.
Fuentes de capital
La banca comercial muestra apetito por otorgar financiamiento, consolidándose como la fuente de capital más activa para refinanciar deuda. Los bancos mexicanos cuentan con una cartera inmobiliaria robusta y continúan apostando por el sector como un pilar de la economía nacional. La colaboración entre la banca comercial e instituciones de desarrollo -como el BID y la IFC- se perfila como una vía para diversificar el abanico de opciones para los inversionistas privados.Aunque el capital de riesgo avance con cierta cautela, también existe interés por parte de los fondos institucionales en participar en proyectos, especialmente en desarrollos en fase de estabilización, con alta vacancia o que requieran reposicionamiento antes de generar ingresos recurrentes. No obstante, la liquidez de las Afores es percibida como "ficticia" por algunos ejecutivos, ya que, aunque existen miles de millones de pesos disponibles para inversión en real estate, estos no se están desplegando en nuevos gestores o proyectos, sino que se concentran en pocas manos con un amplio track record.
México mantiene su ventaja estructural como socio estratégico de los Estados Unidos, lo que atrae Inversión Extranjera Directa (IED), especialmente para la expansión de plantas industriales existentes. Sin embargo, algunos fondos extranjeros, como los canadienses -que estuvieron muy activos en el pasado-, ahora buscan no solo validar la tesis macro de México, sino evaluar los activos específicos, considerando el rendimiento (yield) y la capacidad de desplegar capital a gran escala.
El porcentaje del portafolio de las grandes family offices asignado a real estate aumentó significativamente en los últimos 6 a 7 años, pasando del 9% al 15%. Además, el 86% de las familias está abierto a incrementar aún más esta asignación, según datos de un estudio de CBRE comentado por los ejecutivos presentes. Estas estructuras familiares se están volviendo más sofisticadas, buscando proyectos más allá de las inversiones estabilizadas y explorando tesis de desarrollo.
Instituciones como la Corporación Financiera Internacional (IFC) buscan complementar a la banca comercial local, asumiendo mayor riesgo y enfocándose en proyectos con impacto social y ambiental. Existe optimismo respecto a los sectores industrial y residencial, buscando oportunidades para movilizar capital privado y respaldar proyectos de resiliencia climática.
Desafíos y obstáculos
La falta de infraestructura adecuada, especialmente en energía limpia y acceso al agua, es el mayor obstáculo para consolidar a México como destino de capital. Esto afecta directamente el desarrollo de proyectos industriales y de data centers, los cuales exigen altos volúmenes de ambos insumos -los data centers, en particular, consumen grandes cantidades de energía y requieren volúmenes significativos de agua para sus sistemas de enfriamiento-.El marco regulatorio y la seguridad jurídica también son factores críticos que actualmente inhiben la inversión, especialmente el capital internacional. La burocracia y las demoras en la obtención de licencias pueden retrasar proyectos durante años, impactando negativamente las tasas de retorno calculadas por los inversionistas en sus análisis de viabilidad.
En el plano estrictamente financiero, se observa una escasez de capital de equity para nuevos desarrollos, mientras que la liquidez de las Afores permanece concentrada en pocos gestores, dificultando el acceso a nuevos participantes y proyectos. Esto genera un círculo vicioso donde la falta de track record impide el acceso al capital, y la falta de capital impide la construcción de dicho track record.
Aunque existe una creciente sofisticación entre los inversionistas familiares, el mercado inmobiliario mexicano aún es percibido como "artesanal" en sus operaciones, careciendo de información y datos en comparación con mercados más desarrollados. La profesionalización en la estructuración, análisis y gestión de proyectos resulta crucial para atraer y retener capital.
Por último, los cambios políticos y económicos, tanto internos como externos, generan incertidumbre y afectan las decisiones de inversión de largo plazo.
Lee más: México atrae capital, pero la energía y la certidumbre definen quién se queda
Perspectivas y recomendaciones
México cuenta con una fuerza intrínseca como país, impulsada por una dinámica industrial y empresarial que genera oportunidades. Para detonar el potencial de financiamiento y la inversión inmobiliaria, se requieren acciones estratégicas, comenzando por construir una relación de confianza con los inversionistas, tanto locales como internacionales, mediante la transparencia, una gobernanza clara e información oportuna sobre los proyectos y sus rendimientos esperados.En el ámbito gubernamental, es indispensable priorizar la inversión y la colaboración público-privada para el desarrollo de infraestructura de energía limpia, agua y transporte. Esto no solo atenderá la demanda creciente, sino que también creará nuevas oportunidades de inversión en zonas que actualmente resultan inviables para el capital privado.
El mercado de capitales también debe evolucionar. Es necesario explorar y desarrollar nuevos vehículos de financiamiento, como FIBRAs más diversificadas y accesibles, capaces de captar el capital de las Afores y de inversionistas individuales, de manera similar a lo que ocurre en mercados más maduros.
Para acceder a líneas de financiamiento y equity, las empresas requieren una mayor profesionalización en la estructuración y gestión de proyectos, enfocándose en análisis técnicos, modelos de cascada de retornos (waterfall) y claridad en las estrategias de salida para los inversionistas. Esto incluye la capacitación de nuevos gestores y el incentivo para la creación de track record.
La colaboración entre desarrolladores, inversionistas (familiares e institucionales), la banca comercial y las instituciones de desarrollo es determinante. Resulta necesario alinear los intereses de todas las partes para superar los desafíos y maximizar el valor de los activos.
Dada la complejidad para iniciar nuevos desarrollos, la optimización y el reposicionamiento de portafolios existentes -especialmente aquellos con potencial de valor agregado (value-add)- representan una estrategia inteligente para generar retornos y crear oportunidades.
En conclusión, el mercado inmobiliario de México, aunque desafiante, ofrece un terreno fértil para inversionistas estratégicos. La resiliencia de la economía, impulsada por el consumo y por sectores emergentes como los data centers, combinada con la creciente sofisticación de los inversionistas y el apetito bancario, configura un entorno propicio para el crecimiento.
Sin embargo, superar los obstáculos relacionados con la infraestructura, la regulación y el acceso al capital requerirá un esfuerzo conjunto e innovador por parte de todos los actores del mercado.