 Unsplash
Turismo y nearshoring reconfiguran el mercado de vivienda en México
Estados como Quintana Roo, Baja California Sur, Nayarit y Jalisco lideran el crecimiento de precios; el BTR también crece
26 de agosto de 2026Mercado Inmobiliario
Escrito por:Henrique Cisman
Puntos Clave
- El mercado habitacional se mantiene respaldado por un déficit estructural, pero la pérdida de asequibilidad financiera en las grandes metrópolis indica que los nuevos desarrollos deben enfocarse en regiones beneficiadas por el nearshoring y el turismo, donde la plusvalía de los activos y la capacidad de pago son más elevadas.
- Los proyectos build to rent (BTR) se consolidan como un destino estratégico de capital de largo plazo, soportados por la elevada barrera de acceso al crédito hipotecario por parte de la población. La reconversión de edificios de oficinas obsoletos en inmuebles residenciales en zonas centrales representa la vía más eficiente para sortear la incertidumbre en los permisos urbanos y acelerar la colocación del producto en el mercado.
- Ante el costo de la deuda indexada a la TIIE, los desarrolladores deben mantener niveles de apalancamiento conservadores en el Crédito Puente, complementando la estructura de capital con fondos propios o alianzas institucionales para mitigar riesgos de liquidez derivados de eventuales retrasos en la absorción.
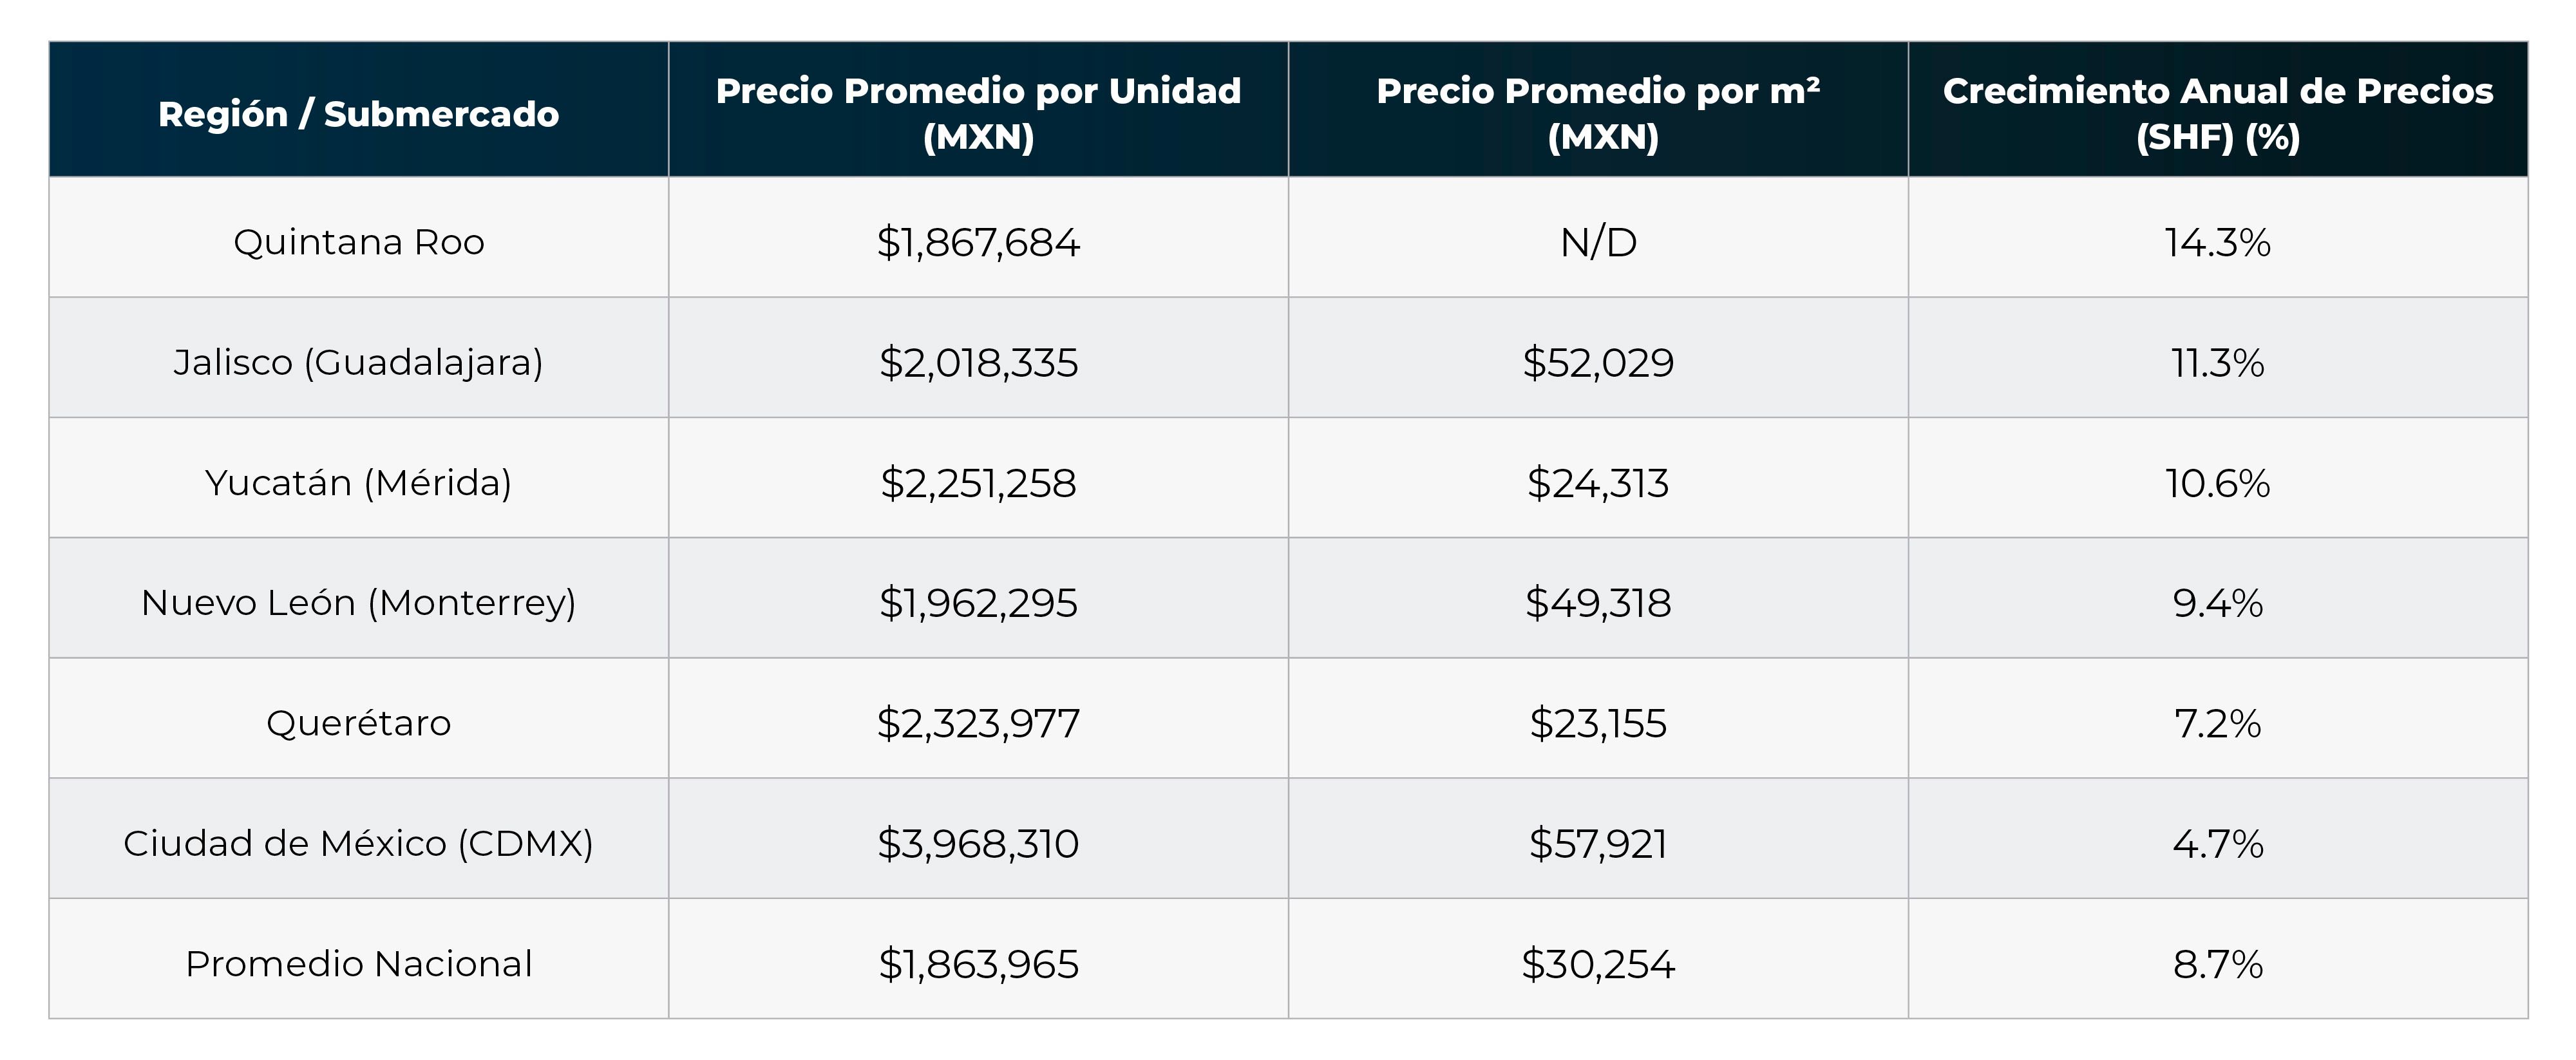
El Índice de Precios de la Vivienda de la Sociedad Hipotecaria Federal (SHF) registró un incremento nominal anual del 8.7% en el acumulado de 2025 frente al año anterior, lo que se traduce en un crecimiento real del 5% tras el ajuste por la inflación del periodo.
Sin embargo, la plusvalía mediana enmascara profundas disparidades regionales. Los mercados beneficiados por el turismo internacional, la llegada de residentes extranjeros y las dinámicas industriales del nearshoring registran valorizaciones sustancialmente superiores al promedio nacional. Estados como Quintana Roo (14.3%), Baja California Sur (12.9%), Nayarit (12.2%) y Jalisco (11.3%) lideran el crecimiento de precios, impulsados por la demanda de liquidez externa.
Por otro lado, la Ciudad de México (CDMX) presentó una expansión más modesta, del 4.7%, señalando un mercado más maduro, de base elevada y sujeto a fuertes restricciones de asequibilidad financiera para la población local.
El mercado de vivienda en México será uno de los temas destacados en el México GRI Real Estate 2026.
La sostenibilidad a largo plazo del crecimiento observado enfrenta serios desafíos asociados con el ingreso familiar y las condiciones del mercado laboral. Un estudio desarrollado por la división de análisis económico BBVA Research, utilizando datos primarios del Instituto Nacional de Estadística y Geografía (INEGI), señala que el 20.1% de los hogares que pagan renta o hipoteca en México se encuentran en situación de sobrecarga financiera -comprometiendo más del 30% de sus ingresos en vivienda-. Esta proporción alcanza casi el 40% en la Ciudad de México.
La Encuesta Nacional de Ocupación y Empleo del INEGI revela que la informalidad alcanza al 54.8% de la fuerza laboral mexicana, lo que equivale a cerca de 33 millones de trabajadores que carecen de comprobantes de ingresos formales para su inclusión en el sistema bancario de crédito hipotecario tradicional.
Para combatir la brecha habitacional resultante, el gobierno federal estableció el Programa Vivienda para el Bienestar, el cual busca construir 1.8 millones de viviendas e implementar líneas públicas de arrendamiento asequible para jóvenes y grupos vulnerables, asignando una inversión inicial de 600,000 millones de pesos.
El programa es operado por el Infonavit (para trabajadores formales) y por la Conavi (para trabajadores informales y grupos de alta vulnerabilidad social). El gobierno construye y administra las unidades habitacionales en terrenos públicos o propiedad de los institutos, con una superficie promedio estándar de aproximadamente 60 m² y un costo máximo de $630 mil pesos.
El desempeño comercial varía sustancialmente según el rango de precio. La vivienda de interés social enfrenta un severo déficit de oferta nueva, dado que los estrechos márgenes operativos y la reducción de subsidios directos desincentivan el desarrollo privado. En contraste, los segmentos de Vivienda Media (con valores entre 1.5 millones y 3.5 millones de pesos) y Residencial (entre 3.5 millones y 8 millones de pesos) concentran la actividad de ventas más constante en las principales zonas metropolitanas del país.
Desde la perspectiva de la eficiencia de capital, la Vivienda Media se consolida como la tipología que tiende a ofrecer la mejor relación riesgo-retorno en el mercado mexicano actual, beneficiándose de una doble demanda: por un lado, de compradores finales que utilizan estructuras de financiamiento mixtas (Cofinavit), combinando el saldo de la subcuenta de vivienda con crédito bancario; y por el otro, de pequeños inversionistas individuales que buscan activos con alta facilidad de arrendamiento.
Para maximizar la absorción en este segmento, los desarrolladores están aplicando reducciones en el área privada de los departamentos, compensando el menor kilometraje útil con la inclusión de áreas comunes operadas bajo el concepto de servicios compartidos, como lavanderías, espacios de coworking para trabajo remoto y áreas de esparcimiento.
El mercado habitacional mexicano presenta un fuerte predominio de las transacciones de inmuebles usados, las cuales representan cerca del 80% del volumen total de ventas, frente a solo un 20% de vivienda nueva, según datos compilados de la SHF, BBVA Research y ALIGNMEX Real Estate Capital.
Esta asimetría demuestra las dificultades que enfrentan los desarrolladores para ingresar inventario nuevo a precios competitivos, presionados por los costos del suelo urbanizado y la demora en la obtención de licencias y permisos de construcción en las grandes ciudades. De esta manera, los proyectos con mayor éxito restringen su escala a fases más pequeñas, alineando el lanzamiento de las unidades con la ventana temporal de amortización de los créditos a la construcción.
Los datos operativos de las firmas del sector muestran tasas de ocupación promedio superiores al 98% en los portafolios residenciales administrados por operadores como Greystar y Nomad Living.
El cap rate promedio oscila entre el 7.7% y el 8.5% en la mayoría de los portafolios, lo que representa una compresión en comparación con otros segmentos generadores de renta -como edificios de oficinas-, pero constituye una tasa atractiva al equipararse con el mismo segmento en mercados desarrollados como Estados Unidos, donde el cap rate históricamente se sitúa entre el 4.5% y el 5.75%.
La reconversión de activos inmobiliarios corporativos hacia el uso residencial se ha afianzado como un vector estratégico relevante en las zonas centrales de las grandes metrópolis. En la Ciudad de México, el inventario de edificios de oficinas Clase B y C registró elevadas tasas de desocupación tras la pandemia, concentrando cerca de 3 millones de m² de Área Bruta Rentable (ABR) disponible, lo que representa el 28% del parque total de oficinas de la ciudad.
Cerca del 53% de esta disponibilidad de oficinas de categoría secundaria se ubica en los corredores primarios de Paseo de la Reforma y Avenida Insurgentes, según un estudio de Real Estate Market & Lifestyle.
Para dinamizar la regeneración urbana, el Gobierno de la Ciudad de México, en coordinación con la Secretaría de Desarrollo Urbano y Vivienda (SEDUVI) y la Asociación de Desarrolladores Inmobiliarios (ADI), estableció el Acuerdo para la reconversión de oficinas a vivienda, un programa que flexibilizó los usos de suelo y agilizó la emisión de licencias para transformar torres de oficinas en desarrollos residenciales o de uso mixto.
A pesar de la disponibilidad de capital bancario, el costo del apalancamiento se mantiene elevado. Con la Tasa de Interés Interbancaria de Equilibrio (TIIE) en niveles altos, sumada a los spreads bancarios que ubican el costo final del Crédito Puente entre el 11% y el 13.5% anual, el apalancamiento financiero puede comprometer la rentabilidad del proyecto si los plazos de obra o de absorción comercial sufren desviaciones.
Por esta razón, la prudencia financiera dicta que los desarrolladores operen con niveles conservadores de Loan-to-Cost (LTC), habitualmente limitados al 50-60%, exigiendo una aportación sustancial de capital propio y la preventa garantizada del 30-40% del proyecto antes de la liberación de las ministraciones del financiamiento bancario.
Para las empresas que operan en el sector inmobiliario habitacional mexicano, se recomienda la estructuración de capital mixta, combinando equity institucional con financiamiento bancario balanceado, la priorización de proyectos multifamily para arrendamiento en grandes centros urbanos y el enfoque en el desarrollo de Vivienda Media en destinos turísticos y polos industriales emergentes del país, donde se encuentran las mayores oportunidades en la actualidad.
Sin embargo, la plusvalía mediana enmascara profundas disparidades regionales. Los mercados beneficiados por el turismo internacional, la llegada de residentes extranjeros y las dinámicas industriales del nearshoring registran valorizaciones sustancialmente superiores al promedio nacional. Estados como Quintana Roo (14.3%), Baja California Sur (12.9%), Nayarit (12.2%) y Jalisco (11.3%) lideran el crecimiento de precios, impulsados por la demanda de liquidez externa.
Por otro lado, la Ciudad de México (CDMX) presentó una expansión más modesta, del 4.7%, señalando un mercado más maduro, de base elevada y sujeto a fuertes restricciones de asequibilidad financiera para la población local.
El mercado de vivienda en México será uno de los temas destacados en el México GRI Real Estate 2026.
La sostenibilidad a largo plazo del crecimiento observado enfrenta serios desafíos asociados con el ingreso familiar y las condiciones del mercado laboral. Un estudio desarrollado por la división de análisis económico BBVA Research, utilizando datos primarios del Instituto Nacional de Estadística y Geografía (INEGI), señala que el 20.1% de los hogares que pagan renta o hipoteca en México se encuentran en situación de sobrecarga financiera -comprometiendo más del 30% de sus ingresos en vivienda-. Esta proporción alcanza casi el 40% en la Ciudad de México.
La Encuesta Nacional de Ocupación y Empleo del INEGI revela que la informalidad alcanza al 54.8% de la fuerza laboral mexicana, lo que equivale a cerca de 33 millones de trabajadores que carecen de comprobantes de ingresos formales para su inclusión en el sistema bancario de crédito hipotecario tradicional.
Para combatir la brecha habitacional resultante, el gobierno federal estableció el Programa Vivienda para el Bienestar, el cual busca construir 1.8 millones de viviendas e implementar líneas públicas de arrendamiento asequible para jóvenes y grupos vulnerables, asignando una inversión inicial de 600,000 millones de pesos.
El programa es operado por el Infonavit (para trabajadores formales) y por la Conavi (para trabajadores informales y grupos de alta vulnerabilidad social). El gobierno construye y administra las unidades habitacionales en terrenos públicos o propiedad de los institutos, con una superficie promedio estándar de aproximadamente 60 m² y un costo máximo de $630 mil pesos.
Vivienda media presenta mejor relación riesgo-retorno
El modelo de desarrollo Build to Sell (BTS) continúa siendo el vector dominante de inversión inmobiliaria residencial en México, aunque la volatilidad en los costos de los insumos de construcción y del suelo urbano exige un mayor rigor en la calibración del producto final. Para garantizar tasas internas de retorno (TIR) atractivas, los desarrolladores utilizan inteligencia de mercado enfocada en el equilibrio entre el precio por metro cuadrado y la tasa de absorción mensual.El desempeño comercial varía sustancialmente según el rango de precio. La vivienda de interés social enfrenta un severo déficit de oferta nueva, dado que los estrechos márgenes operativos y la reducción de subsidios directos desincentivan el desarrollo privado. En contraste, los segmentos de Vivienda Media (con valores entre 1.5 millones y 3.5 millones de pesos) y Residencial (entre 3.5 millones y 8 millones de pesos) concentran la actividad de ventas más constante en las principales zonas metropolitanas del país.
Desde la perspectiva de la eficiencia de capital, la Vivienda Media se consolida como la tipología que tiende a ofrecer la mejor relación riesgo-retorno en el mercado mexicano actual, beneficiándose de una doble demanda: por un lado, de compradores finales que utilizan estructuras de financiamiento mixtas (Cofinavit), combinando el saldo de la subcuenta de vivienda con crédito bancario; y por el otro, de pequeños inversionistas individuales que buscan activos con alta facilidad de arrendamiento.
Para maximizar la absorción en este segmento, los desarrolladores están aplicando reducciones en el área privada de los departamentos, compensando el menor kilometraje útil con la inclusión de áreas comunes operadas bajo el concepto de servicios compartidos, como lavanderías, espacios de coworking para trabajo remoto y áreas de esparcimiento.
El mercado habitacional mexicano presenta un fuerte predominio de las transacciones de inmuebles usados, las cuales representan cerca del 80% del volumen total de ventas, frente a solo un 20% de vivienda nueva, según datos compilados de la SHF, BBVA Research y ALIGNMEX Real Estate Capital.
Esta asimetría demuestra las dificultades que enfrentan los desarrolladores para ingresar inventario nuevo a precios competitivos, presionados por los costos del suelo urbanizado y la demora en la obtención de licencias y permisos de construcción en las grandes ciudades. De esta manera, los proyectos con mayor éxito restringen su escala a fases más pequeñas, alineando el lanzamiento de las unidades con la ventana temporal de amortización de los créditos a la construcción.
Build to rent se consolida con reconversión de activos
El mercado de build to rent -también denominado multifamily- se ha estabilizado como una clase de activo institucional en México. El cambio en las preferencias de tenencia por parte de las generaciones más jóvenes, los costos crecientes de los créditos hipotecarios y la barrera financiera que representa el enganche inicial para la compra han impulsado la demanda de arrendamiento profesionalizado.Los datos operativos de las firmas del sector muestran tasas de ocupación promedio superiores al 98% en los portafolios residenciales administrados por operadores como Greystar y Nomad Living.
El cap rate promedio oscila entre el 7.7% y el 8.5% en la mayoría de los portafolios, lo que representa una compresión en comparación con otros segmentos generadores de renta -como edificios de oficinas-, pero constituye una tasa atractiva al equipararse con el mismo segmento en mercados desarrollados como Estados Unidos, donde el cap rate históricamente se sitúa entre el 4.5% y el 5.75%.
La reconversión de activos inmobiliarios corporativos hacia el uso residencial se ha afianzado como un vector estratégico relevante en las zonas centrales de las grandes metrópolis. En la Ciudad de México, el inventario de edificios de oficinas Clase B y C registró elevadas tasas de desocupación tras la pandemia, concentrando cerca de 3 millones de m² de Área Bruta Rentable (ABR) disponible, lo que representa el 28% del parque total de oficinas de la ciudad.
Cerca del 53% de esta disponibilidad de oficinas de categoría secundaria se ubica en los corredores primarios de Paseo de la Reforma y Avenida Insurgentes, según un estudio de Real Estate Market & Lifestyle.
Para dinamizar la regeneración urbana, el Gobierno de la Ciudad de México, en coordinación con la Secretaría de Desarrollo Urbano y Vivienda (SEDUVI) y la Asociación de Desarrolladores Inmobiliarios (ADI), estableció el Acuerdo para la reconversión de oficinas a vivienda, un programa que flexibilizó los usos de suelo y agilizó la emisión de licencias para transformar torres de oficinas en desarrollos residenciales o de uso mixto.
Rácios más conservadores en préstamos
El financiamiento a la edificación a través del Crédito Puente se caracteriza por una elevada concentración bancaria. BBVA México encabeza la participación en este mercado, ostentando poco más del 20% del total otorgado, seguido por instituciones como Banregio, Santander y Banorte. Para el ejercicio 2026, BBVA México anunció una meta de colocación superior a los 120,000 millones de pesos en el sector inmobiliario, de los cuales 44,000 millones de pesos se canalizarán directamente al crédito para la promoción de vivienda, lo que representa un crecimiento del 10% frente al año anterior.A pesar de la disponibilidad de capital bancario, el costo del apalancamiento se mantiene elevado. Con la Tasa de Interés Interbancaria de Equilibrio (TIIE) en niveles altos, sumada a los spreads bancarios que ubican el costo final del Crédito Puente entre el 11% y el 13.5% anual, el apalancamiento financiero puede comprometer la rentabilidad del proyecto si los plazos de obra o de absorción comercial sufren desviaciones.
Por esta razón, la prudencia financiera dicta que los desarrolladores operen con niveles conservadores de Loan-to-Cost (LTC), habitualmente limitados al 50-60%, exigiendo una aportación sustancial de capital propio y la preventa garantizada del 30-40% del proyecto antes de la liberación de las ministraciones del financiamiento bancario.
Para las empresas que operan en el sector inmobiliario habitacional mexicano, se recomienda la estructuración de capital mixta, combinando equity institucional con financiamiento bancario balanceado, la priorización de proyectos multifamily para arrendamiento en grandes centros urbanos y el enfoque en el desarrollo de Vivienda Media en destinos turísticos y polos industriales emergentes del país, donde se encuentran las mayores oportunidades en la actualidad.