 GRI Institute
Inversionistas revelan la apuesta dominante en los Andes y Centroamérica
GRI Barometer revela que el 39% del capital prioriza activos logísticos e industriales; la incertidumbre política frena a la mitad de los inversionistas
2 de octubre de 2026Mercado Inmobiliario
Escrito por:Henrique Cisman
Puntos Clave
- Los activos industriales y logísticos lideran las preferencias de los ejecutivos como la mejor oportunidad de inversión en la actualidad, seguidos por el sector residencial para venta (22%) y los data centers (17%).
- La incertidumbre política y regulatoria es considerada la principal barrera para atraer capital institucional al mercado inmobiliario latinoamericano, con el 52% de los votos, muy por delante de factores como la liquidez y el costo de financiamiento.
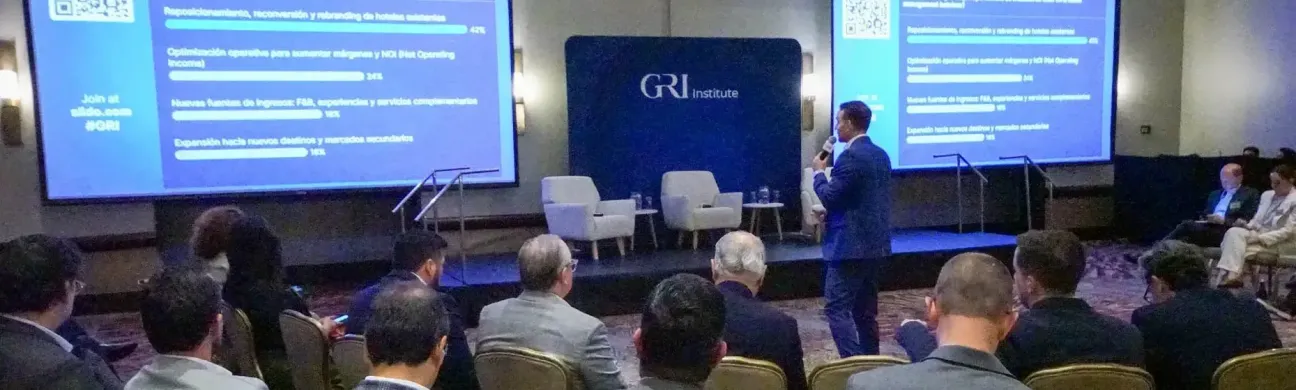
- En el segmento hotelero, el 45% de los inversionistas considera que el reposicionamiento y la reconversión de hoteles existentes representan la mayor oportunidad de creación de valor, señalando preferencia por estrategias de transformación sobre la expansión greenfield.
La edición especial del GRI Barometer realizada durante el Andean & Central America GRI 2026 captura la percepción de los líderes del sector inmobiliario con operaciones en la región sobre las clases de activos más prometedoras, las estrategias con mejor retorno ajustado por riesgo y los obstáculos estructurales que aún limitan el flujo de capital institucional hacia la región.
Los resultados, obtenidos mediante encuestas en vivo a los participantes, ofrecen una radiografía de las convicciones y dudas que moldean las decisiones de asignación de capital en 2026.
El escenario que emerge es el de un mercado que busca simultáneamente blindar sus balances y capturar valor en nichos específicos. La coexistencia entre la cautela macroeconómica y el apetite selectivo por oportunidades define el momento actual del sector inmobiliario latinoamericano.
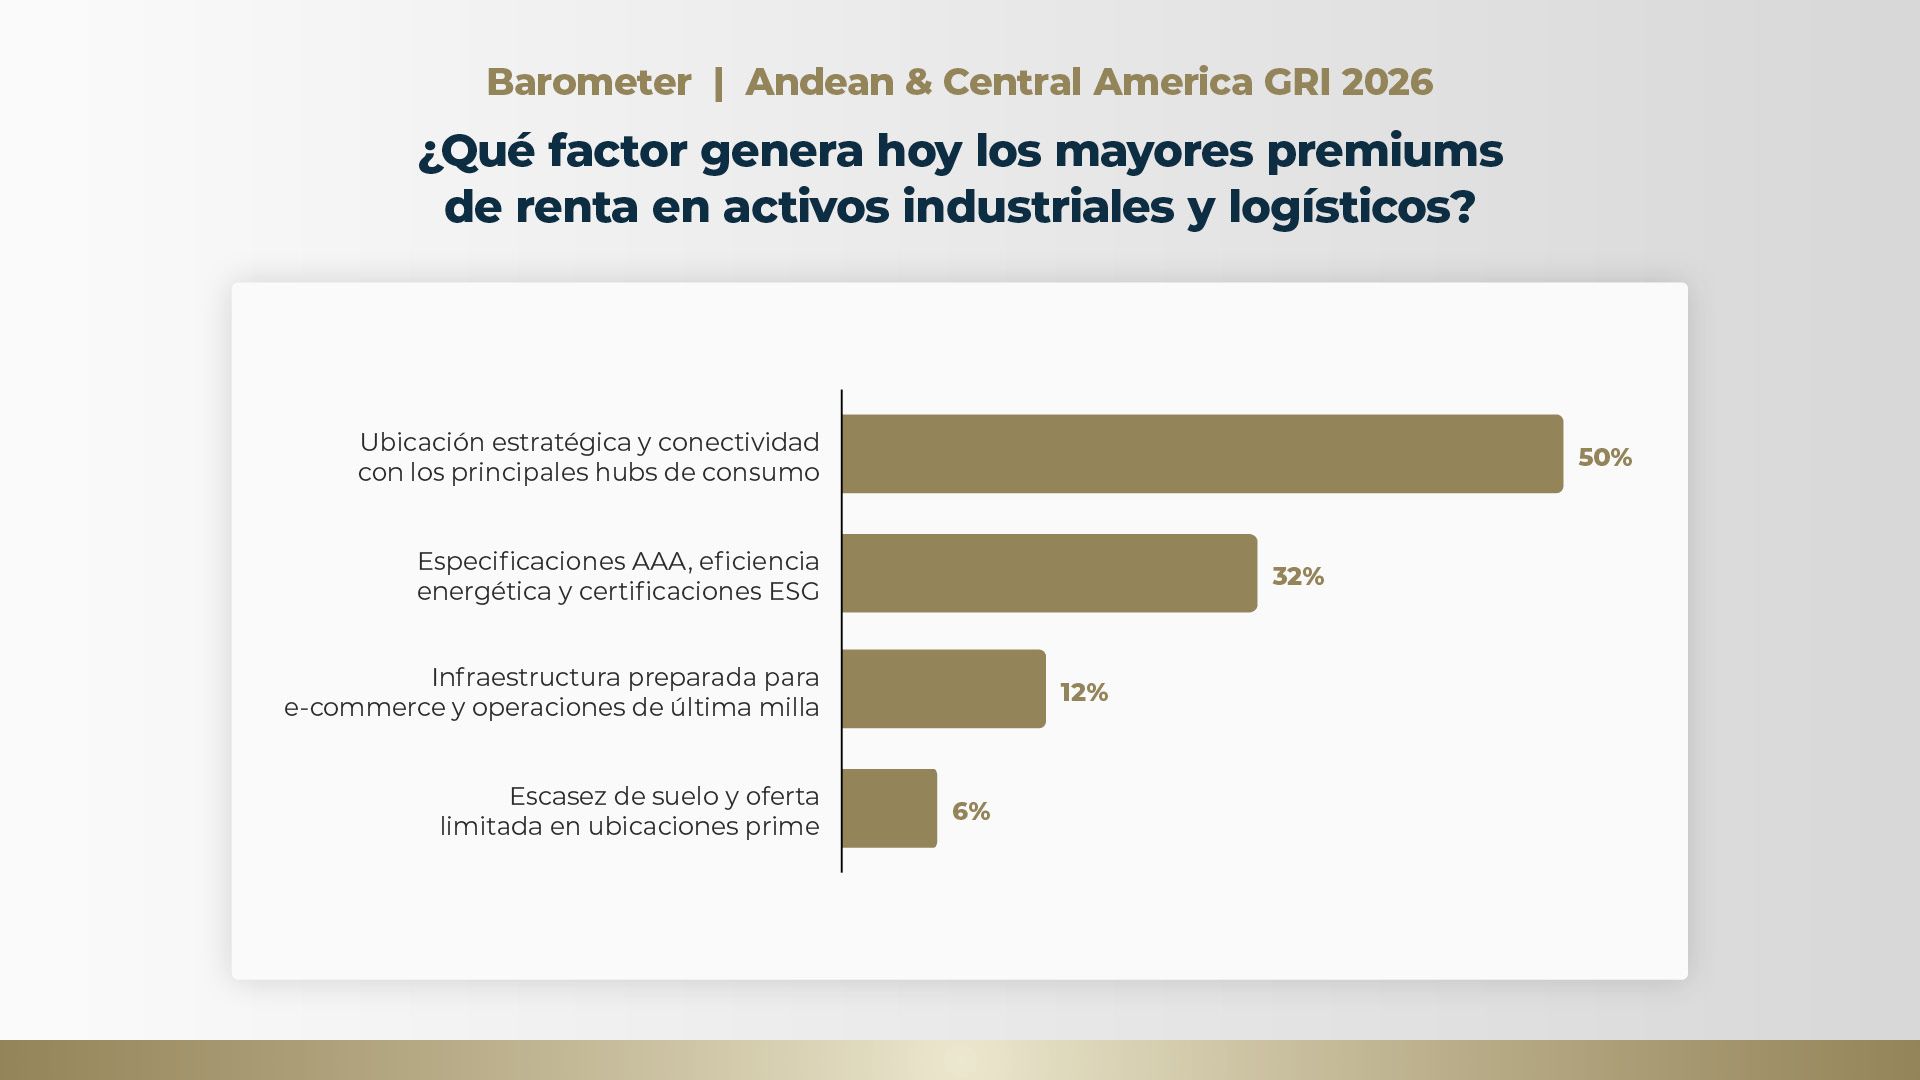
Al ser consultados sobre qué factor genera las mayores primas de arrendamiento en activos industriales y logísticos, el 50% de los participantes señala la ubicación estratégica y la conectividad con los principales centros de consumo. Las especificaciones de alto estándar, la eficiencia energética y las certificaciones ESG se ubican en segundo lugar, con un 32%.
La ubicación se mantiene como el principal vector de valor, pero la calidad técnica del activo opera ya como un elemento diferenciador competitivo relevante.
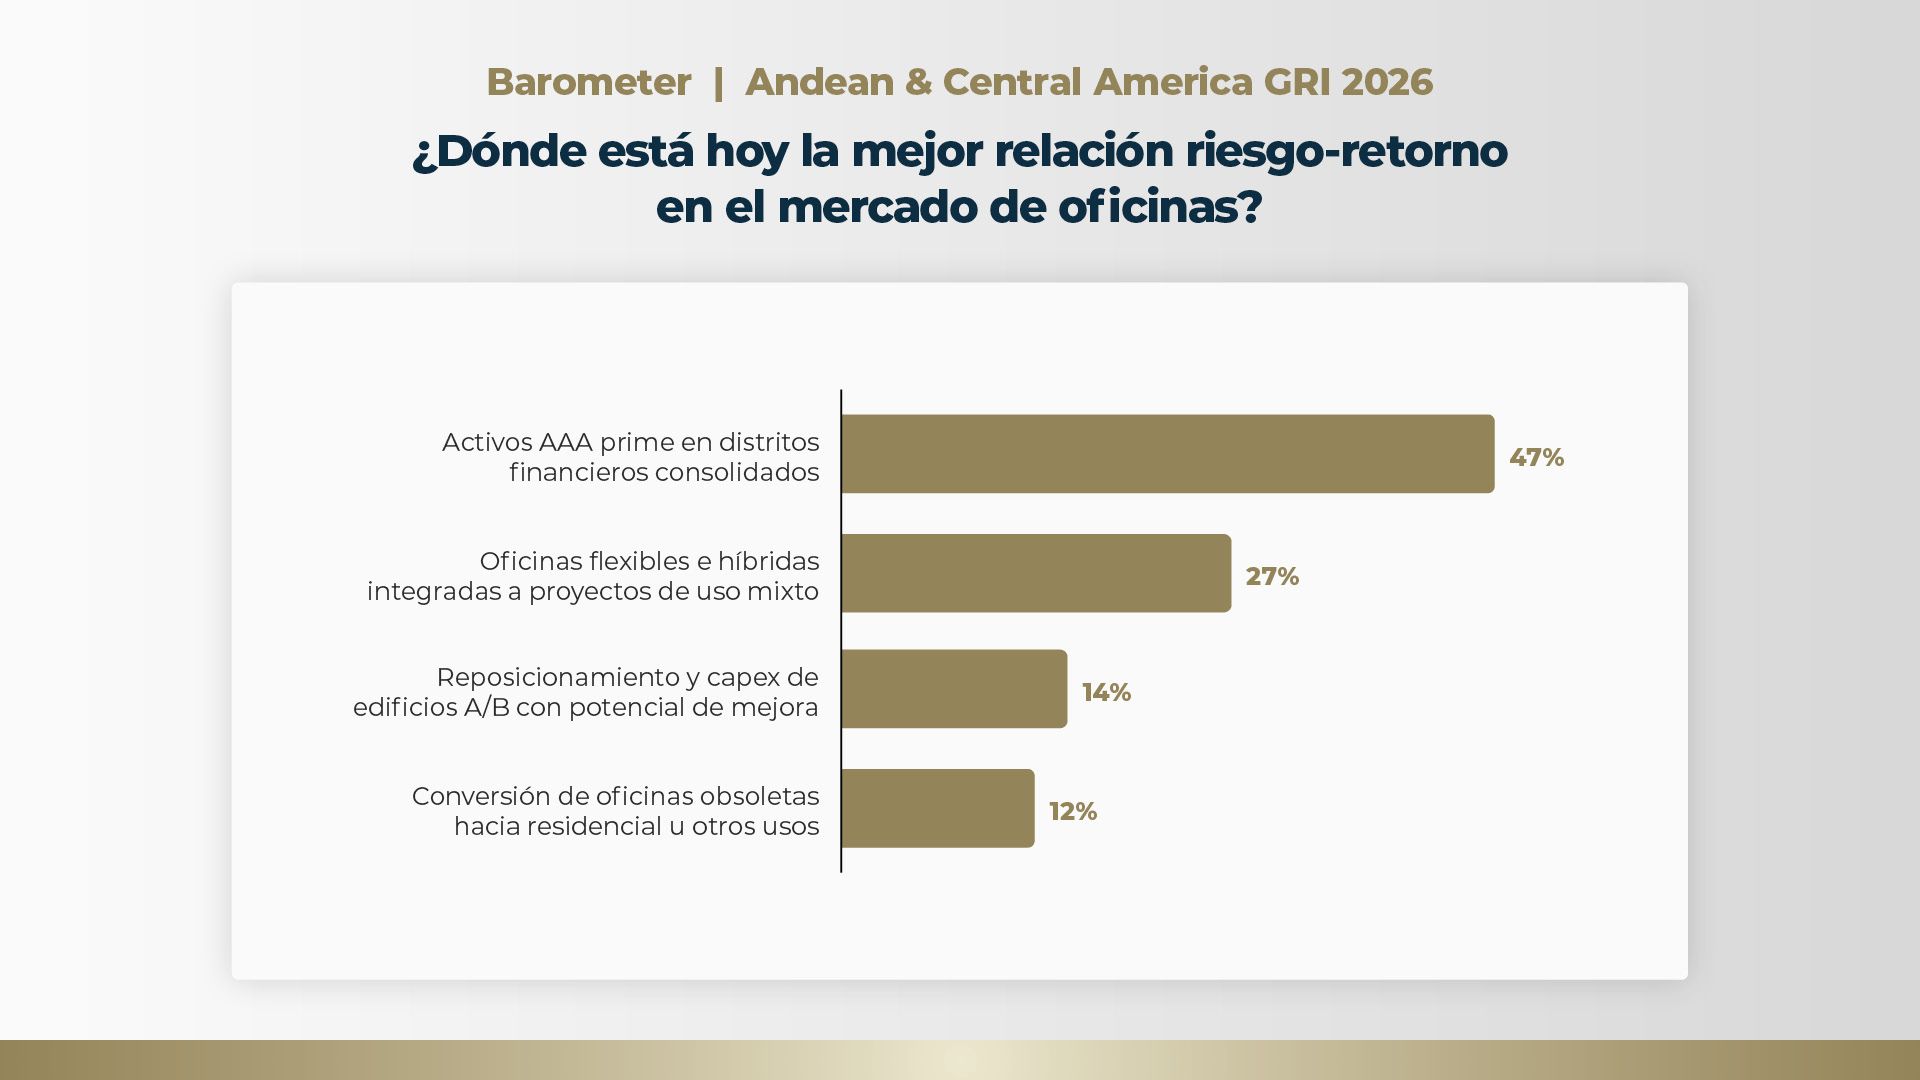
La concentración de preferencias en los activos prime indica que, en un entorno de incertidumbre, los inversionistas priorizan la resiliencia de inmuebles con alta ocupación e inquilinos corporativos de primer nivel. La tesis de reconversión de oficinas, ampliamente debatida en mercados desarrollados, aún no alcanza la escala suficiente en la región para atraer capital de forma masiva, según apunta el estudio.
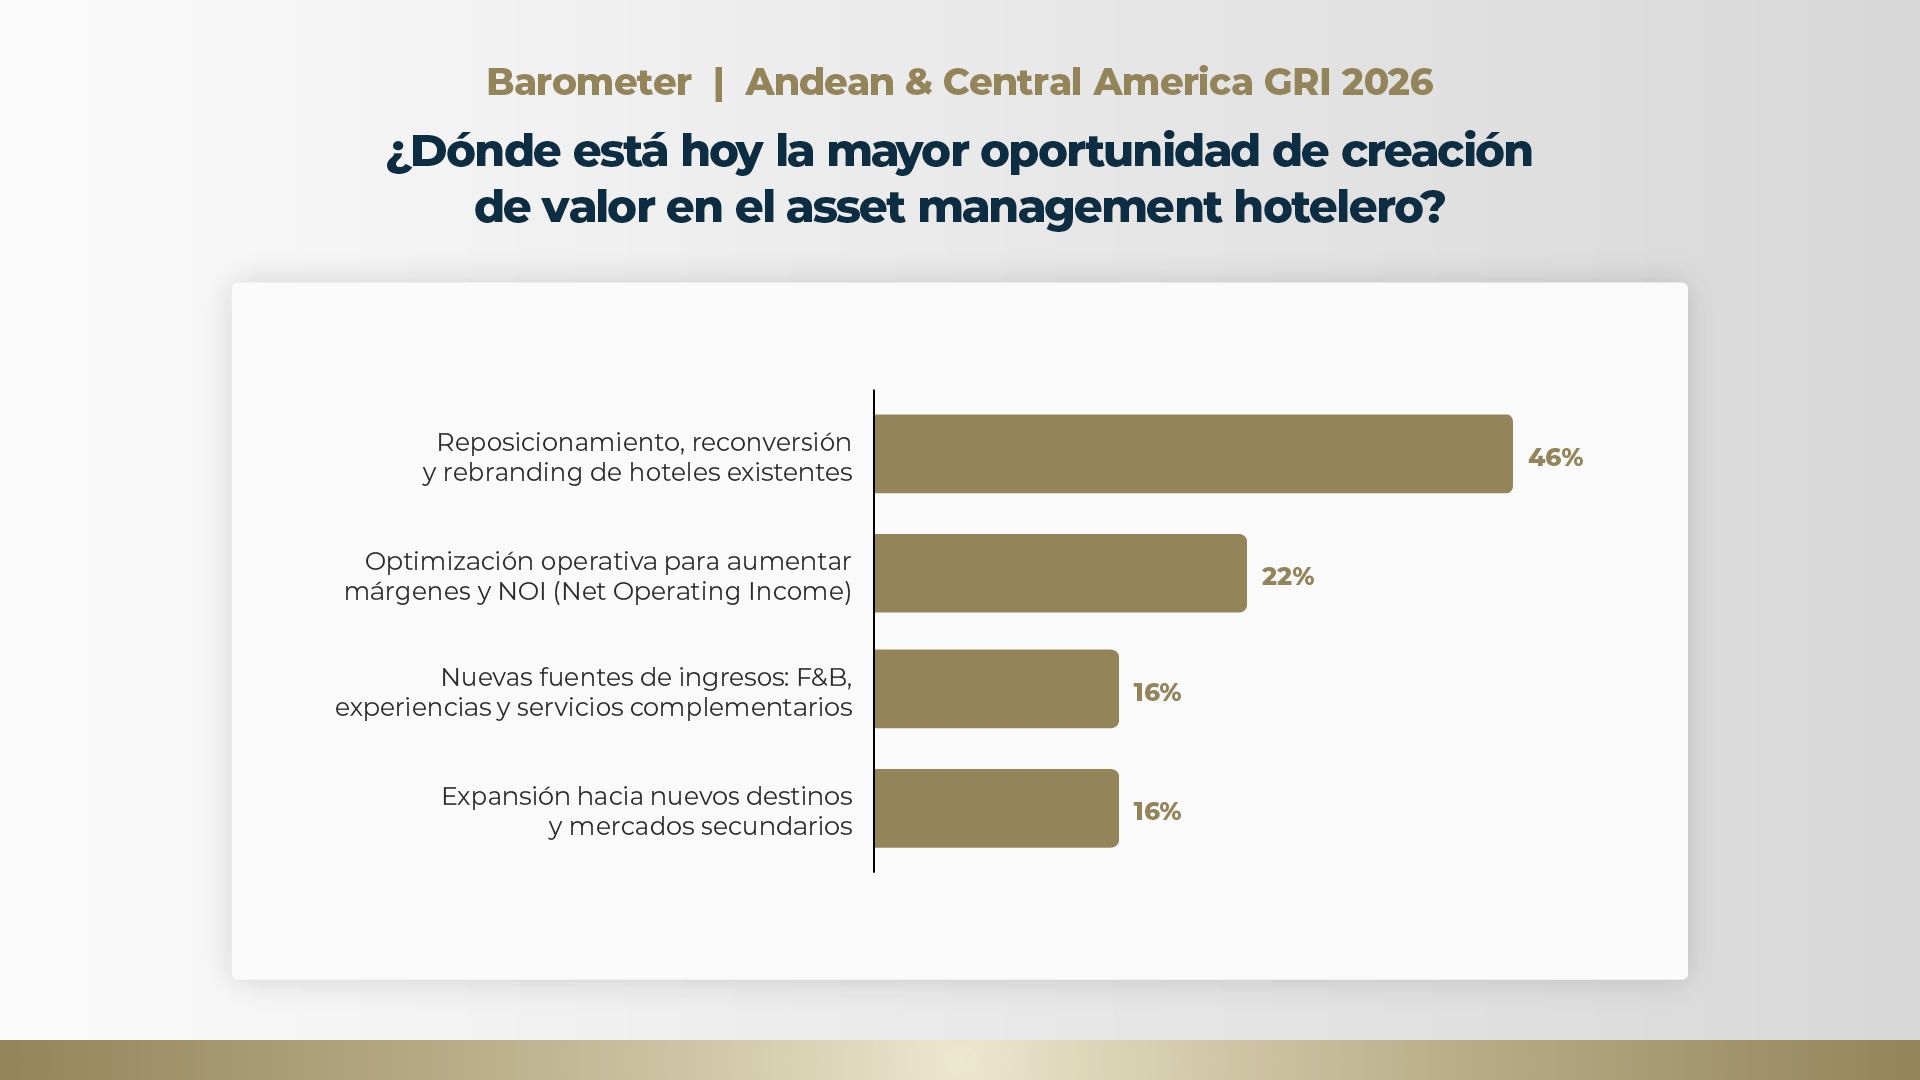
La optimización operativa para el incremento de márgenes e ingresos operativos netos (NOI) ocupa el segundo lugar, con el 22%. Por su parte, las nuevas fuentes de ingresos -como alimentos y bebidas, experiencias y servicios complementarios-, así como la expansión hacia nuevos destinos y mercados secundarios, empatan con un 16% cada uno.
La preferencia por el reposicionamiento refleja que el mercado percibe un inventario hotelero subutilizado o desactualizado en la región, cuyo potencial de plusvalía puede capturarse con un riesgo menor en comparación con el desarrollo de proyectos desde cero. Se trata de una estrategia que combina la creación de valor con una menor exposición al riesgo de construcción y licitaciones/permisos.
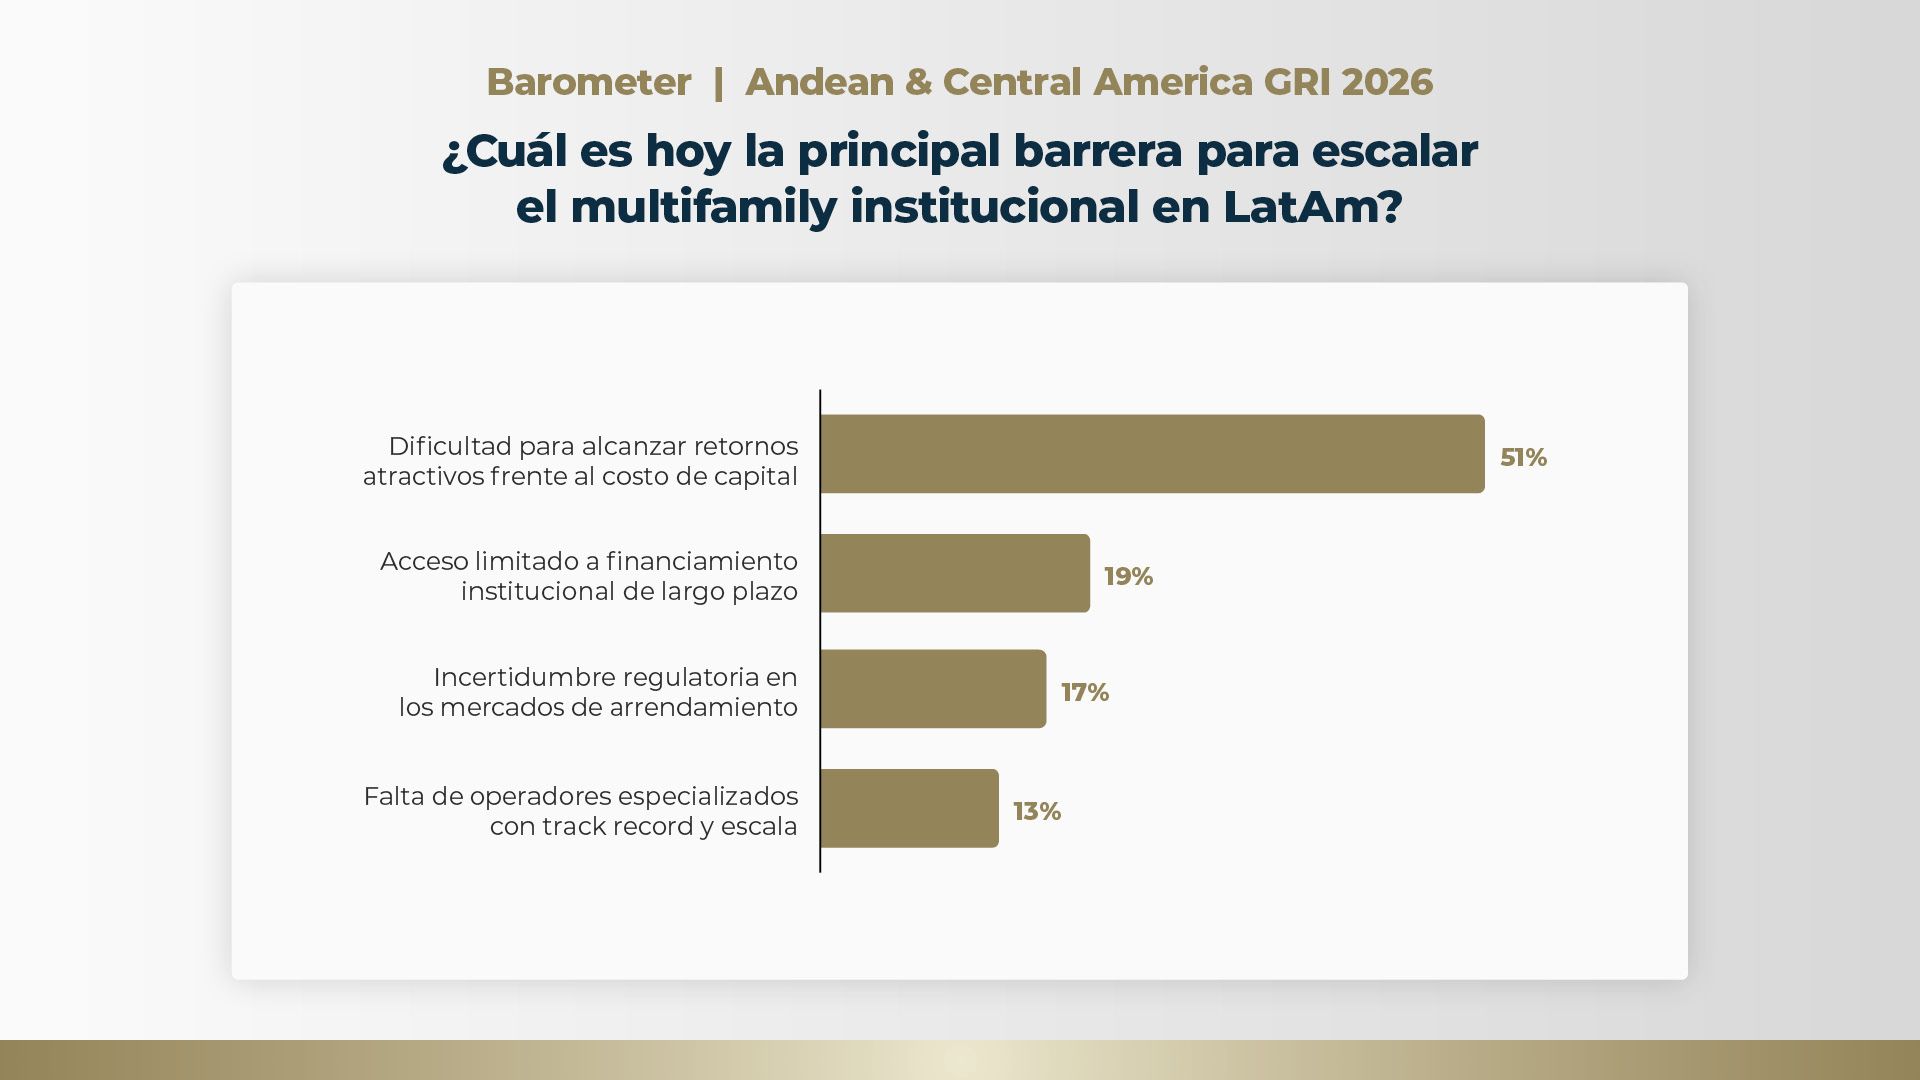
La dificultad para alcanzar retornos atractivos frente al costo de capital es señalada por el 51% de los participantes como el principal obstáculo. El acceso limitado a financiamiento institucional de largo plazo (19%), la incertidumbre regulatoria en los mercados de arrendamiento (17%) y la falta de operadores especializados con track record y escala (13%) completan el panorama.
El resultado evidencia un dilema estructural: aunque la demanda de vivienda en renta es sólida en diversas metrópolis de la región, la ecuación financiera aún no cierra de forma consistente para el capital institucional.
Mientras las tasas de interés se mantengan elevadas y los costos de construcción no cedan, el multifamily avanzará de forma gradual, concentrándose en mercados donde incentivos fiscales o condiciones regulatorias específicas viabilicen el modelo. En América Latina, los ejemplos más exitosos son Chile y Brasil.
Lea más: GRI Institute realiza inmersión en multifamily en Chile
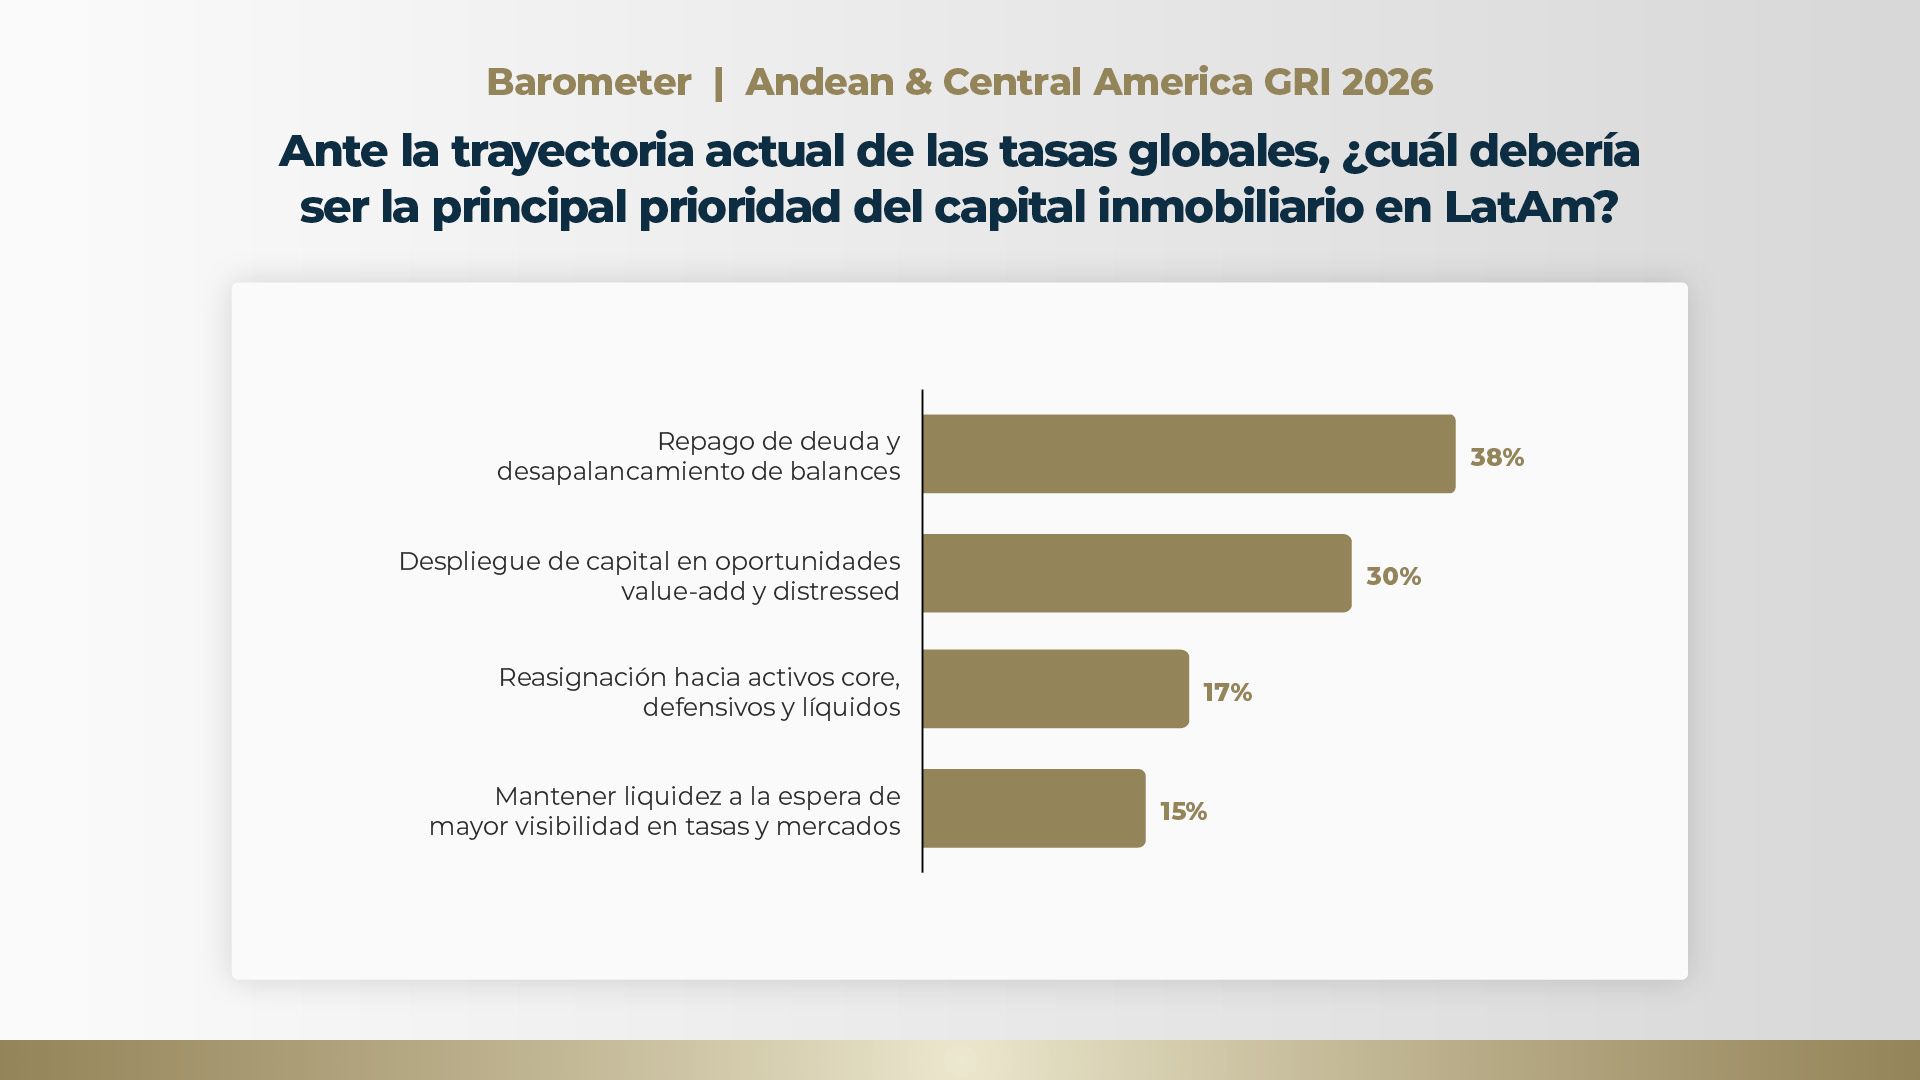
Una tesis contrapuesta, orientada a la asignación de capital en oportunidades de valor agregado (value-add) y activos atribulados (distressed), ocupa el segundo lugar con un 30%, lo que demuestra que no existe un consenso absoluto sobre la mejor estrategia en este momento.
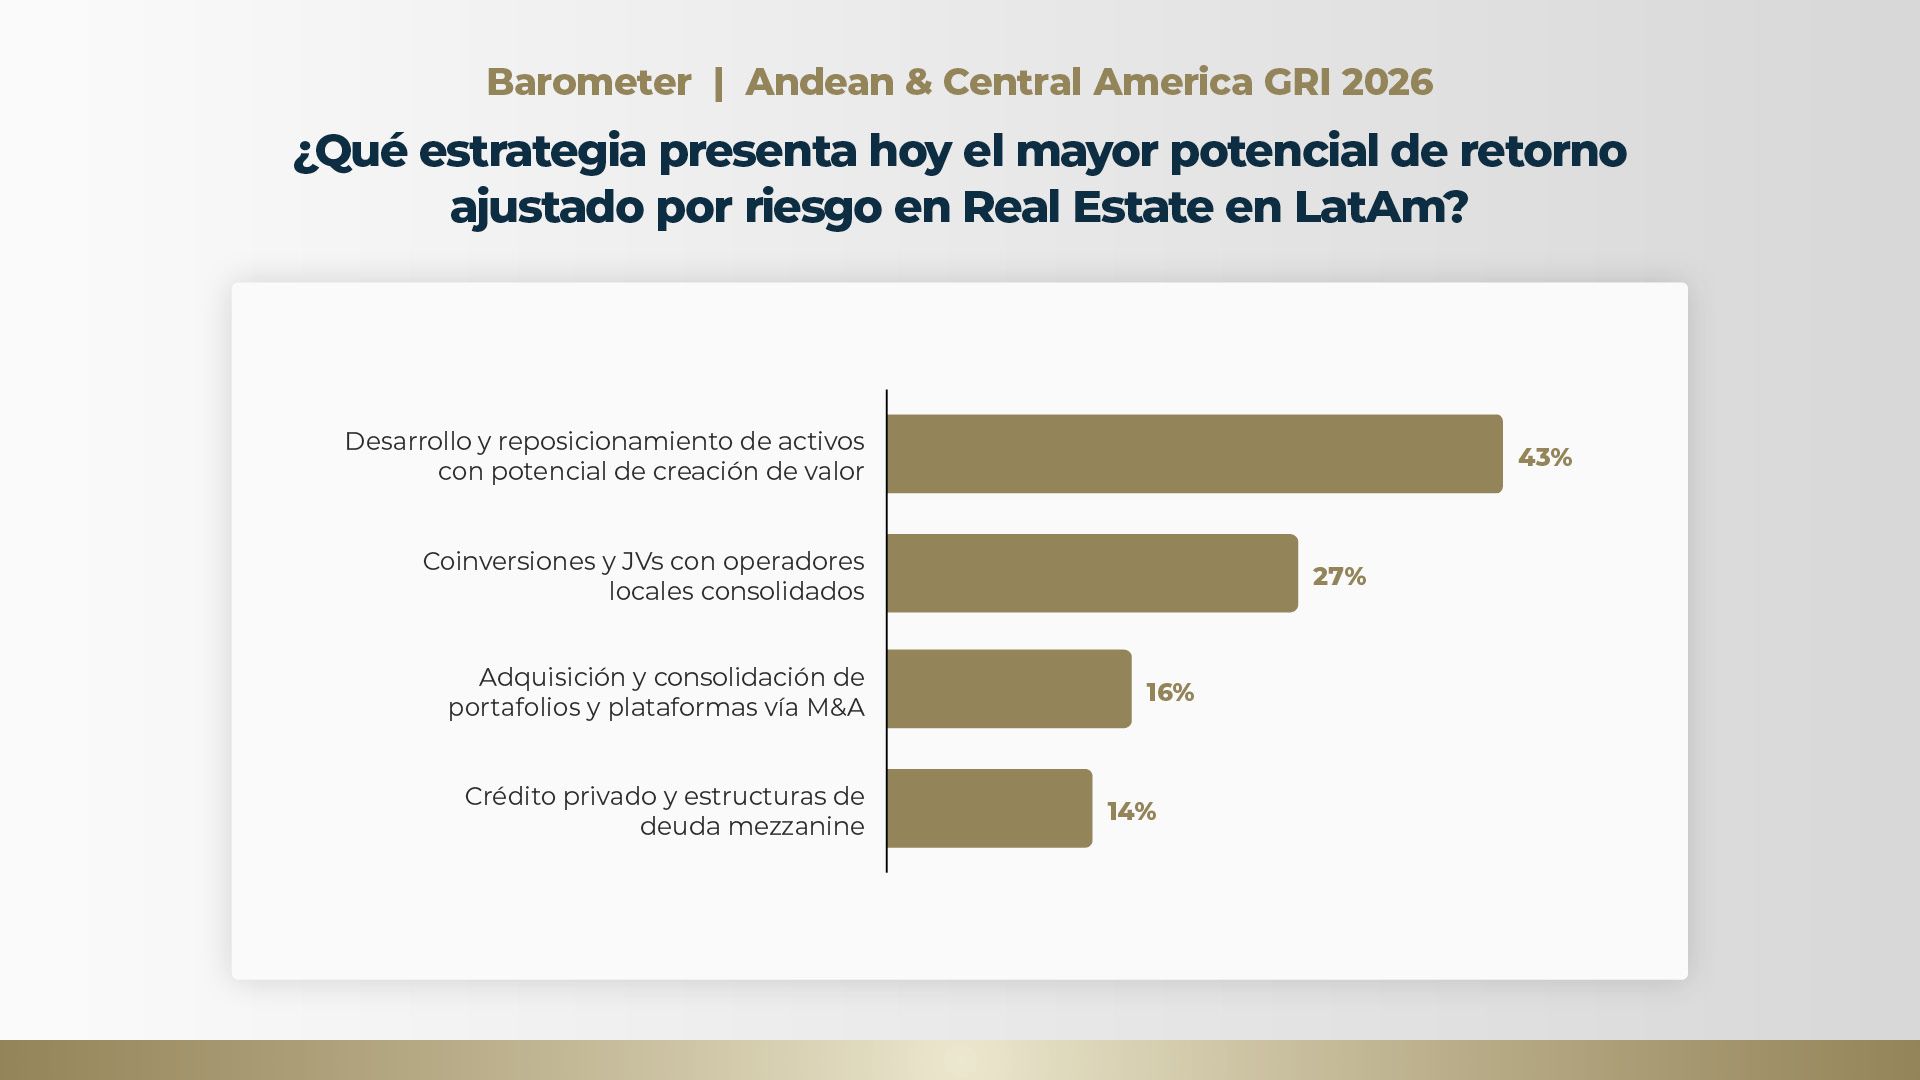
Cuando el enfoque se desplaza hacia estrategias de retorno ajustado por riesgo, el 43% de los participantes elige el desarrollo y reposicionamiento de activos con potencial de creación de valor como el enfoque más prometedor. Los coinversiones y alianzas con operadores locales consolidados ocupan el segundo lugar con un 27%, seguidos por la adquisición y consolidación de portafolios vía fusiones y adquisiciones (16%) y el crédito privado / estructuras de deuda mezzanine (14%).
La combinación de estos datos revela una postura aparentemente contradictoria, pero que refleja la complejidad del ciclo actual: los inversionistas buscan saneamiento financiero en sus balances al tiempo que se posicionan para capturar valor en activos con potencial de reconversión. La disciplina financiera coexiste con el apetite oportunista.
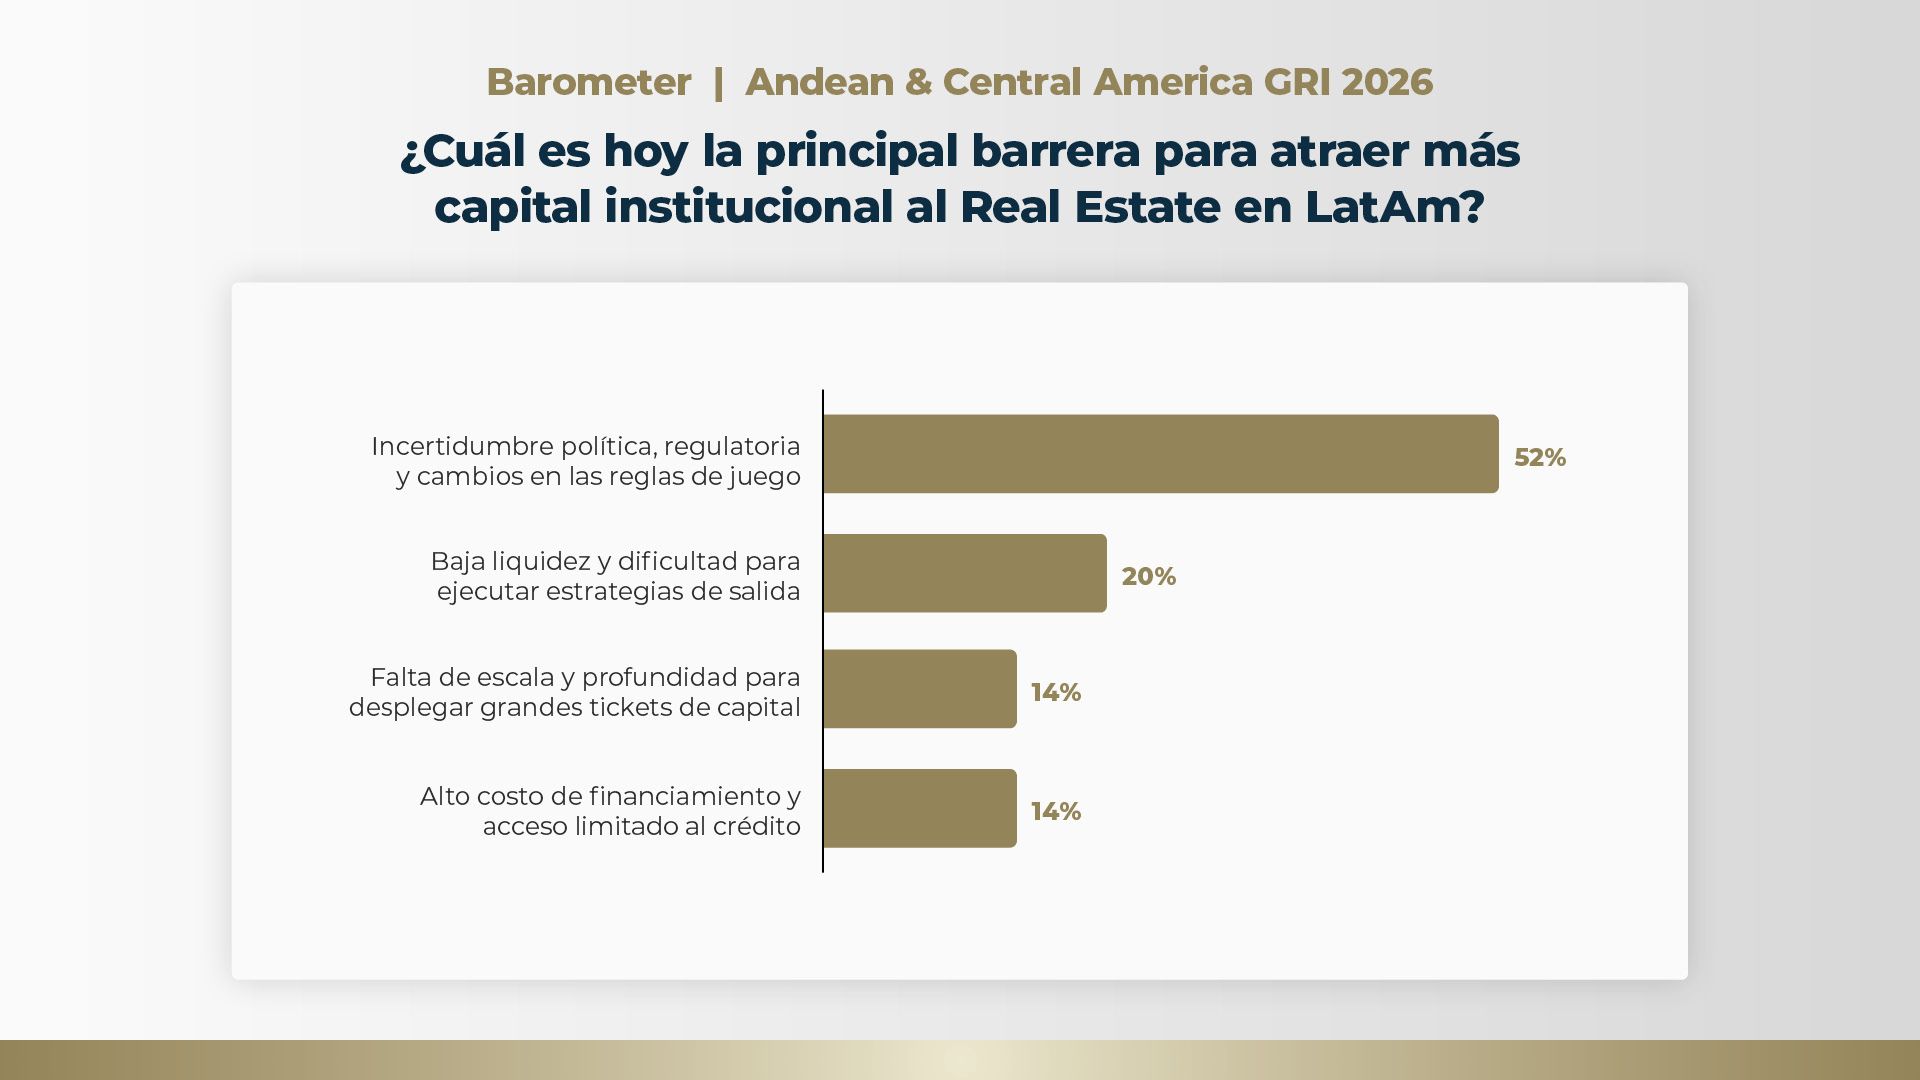
La baja liquidez y la dificultad para ejecutar estrategias de salida ocupan el segundo lugar con un 20%, seguidas por la falta de escala para absorber grandes volúmenes de capital (14%) y el alto costo de financiamiento (14%).
La magnitud de esta respuesta revela que, incluso en un entorno donde los costos de capital y la liquidez son preocupaciones legítimas, la imprevisibilidad del marco institucional es el factor que más inhibe al inversionista de largo plazo. Para los mercados andinos y centroamericanos, esta percepción representa tanto un diagnóstico como una hoja de ruta: la estabilidad regulatoria es una condición no negociable para cualquier salto cualitativo en la atracción de capital inmobiliario.
Las interrogantes que permanecen abiertas resultarán determinantes para los próximos 12 a 18 meses: ¿permitirá la trayectoria de las tasas de interés globales la descompresión de los costos de capital en la región? ¿Avanzarán los gobiernos locales en marcos regulatorios que reduzcan la percepción de riesgo institucional? ¿Encontrará finalmente el segmento multifamily la ecuación que le permita escalar de manera institucional?
Las respuestas a estas preguntas definirán si el apetite selectivo identificado en el GRI Barometer se convertirá en un volumen efectivo de transacciones y nuevos proyectos.
Los resultados, obtenidos mediante encuestas en vivo a los participantes, ofrecen una radiografía de las convicciones y dudas que moldean las decisiones de asignación de capital en 2026.
El escenario que emerge es el de un mercado que busca simultáneamente blindar sus balances y capturar valor en nichos específicos. La coexistencia entre la cautela macroeconómica y el apetite selectivo por oportunidades define el momento actual del sector inmobiliario latinoamericano.
Industrial y logística: la clase de activo dominante
Con el 39% de los votos, los activos industriales y logísticos son señalados como la mejor oportunidad de inversión en los países andinos y Centroamérica en la actualidad, ya sea mediante desarrollo greenfield o a través de la adquisición de activos estabilizados. El resultado confirma una tendencia que se ha venido consolidando en los últimos ciclos, respaldada por una demanda estructural impulsada por el nearshoring, la expansión del e-commerce y la reorganización de las cadenas globales de suministro, convirtiendo a este segmento en el favorito de los inversionistas.Al ser consultados sobre qué factor genera las mayores primas de arrendamiento en activos industriales y logísticos, el 50% de los participantes señala la ubicación estratégica y la conectividad con los principales centros de consumo. Las especificaciones de alto estándar, la eficiencia energética y las certificaciones ESG se ubican en segundo lugar, con un 32%.
La ubicación se mantiene como el principal vector de valor, pero la calidad técnica del activo opera ya como un elemento diferenciador competitivo relevante.
En oficinas, la apuesta se concentra en el segmento premium
En el mercado de oficinas, el 47% de los participantes identifica a los activos de ultra alto patrón en distritos financieros consolidados como la mejor relación riesgo-retorno. Las oficinas flexibles e híbridas integradas a proyectos de uso mixto aparecen en segundo lugar, con el 27%, reflejando la adaptación del sector a las nuevas dinámicas laborales.La concentración de preferencias en los activos prime indica que, en un entorno de incertidumbre, los inversionistas priorizan la resiliencia de inmuebles con alta ocupación e inquilinos corporativos de primer nivel. La tesis de reconversión de oficinas, ampliamente debatida en mercados desarrollados, aún no alcanza la escala suficiente en la región para atraer capital de forma masiva, según apunta el estudio.
Hotelería prioriza el reposicionamiento
El segmento hotelero presenta uno de los resultados más concentrados del relevamiento. Con el 45% de los votos, el reposicionamiento, la reconversión y el rebranding de hoteles existentes se posicionan como la mayor oportunidad de creación de valor en la gestión de activos hoteleros en el contexto actual.La optimización operativa para el incremento de márgenes e ingresos operativos netos (NOI) ocupa el segundo lugar, con el 22%. Por su parte, las nuevas fuentes de ingresos -como alimentos y bebidas, experiencias y servicios complementarios-, así como la expansión hacia nuevos destinos y mercados secundarios, empatan con un 16% cada uno.
La preferencia por el reposicionamiento refleja que el mercado percibe un inventario hotelero subutilizado o desactualizado en la región, cuyo potencial de plusvalía puede capturarse con un riesgo menor en comparación con el desarrollo de proyectos desde cero. Se trata de una estrategia que combina la creación de valor con una menor exposición al riesgo de construcción y licitaciones/permisos.
Retornos aún no justifican inversiones en multifamily
El segmento residencial multifamiliar institucional, o simplemente multifamily, a pesar del interés creciente de inversionistas y operadores, enfrenta barreras significativas para ganar escala en los países andinos y Centroamérica.La dificultad para alcanzar retornos atractivos frente al costo de capital es señalada por el 51% de los participantes como el principal obstáculo. El acceso limitado a financiamiento institucional de largo plazo (19%), la incertidumbre regulatoria en los mercados de arrendamiento (17%) y la falta de operadores especializados con track record y escala (13%) completan el panorama.
El resultado evidencia un dilema estructural: aunque la demanda de vivienda en renta es sólida en diversas metrópolis de la región, la ecuación financiera aún no cierra de forma consistente para el capital institucional.
Mientras las tasas de interés se mantengan elevadas y los costos de construcción no cedan, el multifamily avanzará de forma gradual, concentrándose en mercados donde incentivos fiscales o condiciones regulatorias específicas viabilicen el modelo. En América Latina, los ejemplos más exitosos son Chile y Brasil.
Lea más: GRI Institute realiza inmersión en multifamily en Chile
Estrategias y prioridades de capital
Ante la trayectoria actual de las tasas de interés globales, el 38% de los participantes indica la amortización de deuda y el desapalancamiento de balances como la principal prioridad del capital inmobiliario en la región.Una tesis contrapuesta, orientada a la asignación de capital en oportunidades de valor agregado (value-add) y activos atribulados (distressed), ocupa el segundo lugar con un 30%, lo que demuestra que no existe un consenso absoluto sobre la mejor estrategia en este momento.
Cuando el enfoque se desplaza hacia estrategias de retorno ajustado por riesgo, el 43% de los participantes elige el desarrollo y reposicionamiento de activos con potencial de creación de valor como el enfoque más prometedor. Los coinversiones y alianzas con operadores locales consolidados ocupan el segundo lugar con un 27%, seguidos por la adquisición y consolidación de portafolios vía fusiones y adquisiciones (16%) y el crédito privado / estructuras de deuda mezzanine (14%).
La combinación de estos datos revela una postura aparentemente contradictoria, pero que refleja la complejidad del ciclo actual: los inversionistas buscan saneamiento financiero en sus balances al tiempo que se posicionan para capturar valor en activos con potencial de reconversión. La disciplina financiera coexiste con el apetite oportunista.
Los principales obstáculos se mantienen
La incertidumbre política y regulatoria, incluyendo cambios imprevisibles en las reglas del juego, es señalada por el 52% de los participantes como la principal barrera para atraer más capital institucional al mercado inmobiliario latinoamericano.La baja liquidez y la dificultad para ejecutar estrategias de salida ocupan el segundo lugar con un 20%, seguidas por la falta de escala para absorber grandes volúmenes de capital (14%) y el alto costo de financiamiento (14%).
La magnitud de esta respuesta revela que, incluso en un entorno donde los costos de capital y la liquidez son preocupaciones legítimas, la imprevisibilidad del marco institucional es el factor que más inhibe al inversionista de largo plazo. Para los mercados andinos y centroamericanos, esta percepción representa tanto un diagnóstico como una hoja de ruta: la estabilidad regulatoria es una condición no negociable para cualquier salto cualitativo en la atracción de capital inmobiliario.
Perspectivas y preguntas abiertas
Los datos del GRI Barometer en el Andean & Central America GRI 2026 dibujan un mercado que madura en sus preferencias, pero que aún opera bajo restricciones estructurales significativas. La convergencia en torno a activos industriales, estrategias de reposicionamiento y disciplina de balance sugiere un ciclo de selectividad, en el cual el capital disponible se concentra en tesis de alta convicción.Las interrogantes que permanecen abiertas resultarán determinantes para los próximos 12 a 18 meses: ¿permitirá la trayectoria de las tasas de interés globales la descompresión de los costos de capital en la región? ¿Avanzarán los gobiernos locales en marcos regulatorios que reduzcan la percepción de riesgo institucional? ¿Encontrará finalmente el segmento multifamily la ecuación que le permita escalar de manera institucional?
Las respuestas a estas preguntas definirán si el apetite selectivo identificado en el GRI Barometer se convertirá en un volumen efectivo de transacciones y nuevos proyectos.