Financiamiento inmobiliario en México continúa dependiendo de la banca comercial
Encuesta del GRI Institute indica que las alternativas -como las FIBRAs locales- siguen sin fuerza para refinanciar a los desarrolladores
28 de septiembre de 2026Mercado Inmobiliario
Escrito por:Henrique Cisman
Puntos Clave
- El 54% de los ejecutivos del sector inmobiliario mexicano identifica a la banca comercial tradicional como la fuente de refinanciamiento más activa, impulsada por una morosidad históricamente nula y líneas competitivas en dólares que brindan previsibilidad ante la volatilidad.
- A diferencia de Colombia, Perú o Chile, la alta dolarización en los sectores industrial y corporativo de México permite a la banca otorgar financiamiento en dólares indexado a referentes de EE. UU., creando un colchón de liquidez de difícil replicación en moneda local.
- Solo el 6% de los líderes considera a las FIBRAs como opción activa de refinanciamiento, debido a su alta concentración en la BMV, cotizaciones con descuento sobre el NAV y su enfoque en competir por megaactivos en lugar de proveer liquidez al desarrollador promedio.
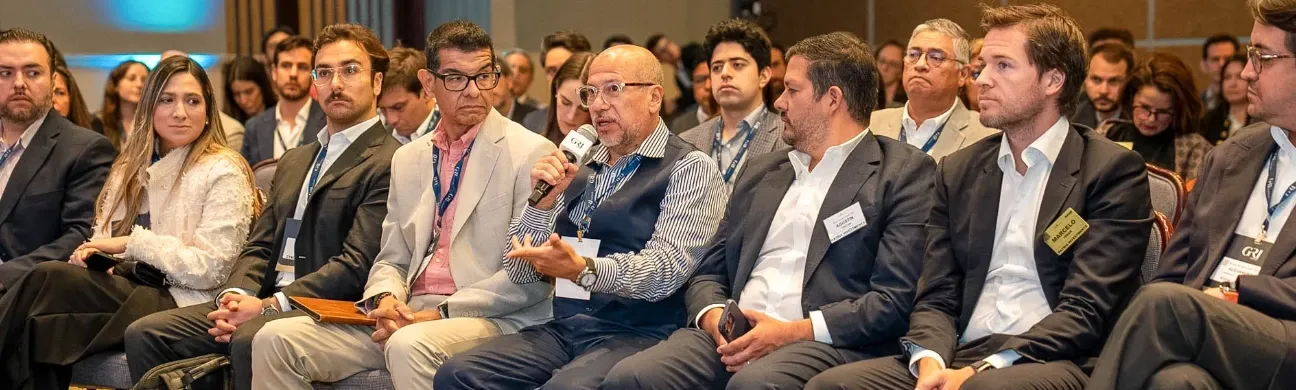
En el principal evento destinado a inversionistas institucionales, desarrolladores y operadores del mercado inmobiliario mexicano, promovido por el GRI Institute en la Ciudad de México, líderes del sector respondieron a la siguiente pregunta: ¿Cuál será la fuente de capital más activa para refinanciar deudas?, y el 54% indicó que será la banca comercial tradicional, aunque con criterios más selectivos.
El resultado refleja un mercado que aún depende de los bancos para la adquisición de préstamos y el refinanciamiento de deudas, mientras que otros países de dimensiones similares y mercados dinámicos, como Brasil, avanzan hacia un escenario más cercano al mercado de los Estados Unidos -guardando las proporciones de tamaño y volumen de dinero transaccionado-.
El mercado de crédito inmobiliario de México está más próximo a la realidad observada en países como Colombia, Perú y Chile, aun cuando, a favor de México, destaca la fijación de precios en dólares (principalmente en los sectores industrial y corporativo). Esto permite que la banca comercial en México emita líneas de crédito en dólares con tasas altamente competitivas e indexadas a los referentes norteamericanos, creando un colchón de liquidez que los bancos en Colombia o Perú no logran replicar en moneda local.
El mismo relevamiento señala que la emisión de capital a través de FIBRAs en el mercado mexicano es vista por solo el 6% de los ejecutivos como una fuente activa para el financiamiento y refinanciamiento inmobiliario.
De esta manera, incluso en un escenario global de altas tasas de interés, los bancos comerciales en México conservan una elevada liquidez y un alto apetito para financiar el mercado inmobiliario, registrando crecimientos a doble dígito en sus carteras de crédito inmobiliario comercial.
Por el otro lado, para los desarrolladores locales, la banca tradicional ofrece procesos de reestructuración de deuda y refinanciamiento más predecibles que la volatilidad de las tasas de mercado y las exigencias contables de una oferta pública en bolsa, cuyo tamaño es limitado, como se analiza a continuación.
En Brasil, por ejemplo, los Fondos de Inversión Inmobiliaria (FIIs, equivalentes a las FIBRAs) y la emisión de deuda en el mercado de capitales se convirtieron en protagonistas. En México, las FIBRAs enfrentan limitaciones estructurales para funcionar como un vehículo activo de refinanciamiento para la mayoría de los actores; en primer lugar, por tratarse de un mercado altamente concentrado: existen menos de 20 FIBRAs cotizando en la Bolsa Mexicana de Valores (BMV), las cuales controlan una fracción masiva del mercado inmobiliario institucional, especialmente en los sectores industrial y comercial.
En el mercado brasileño existen cientos de FIIs de menor escala adquiriendo certificados de deuda o financiando proyectos medianos, mientras que las FIBRAs son gigantes institucionales que compiten entre sí por activos consolidados de gran escala y no actúan como proveedores de liquidez o refinanciamiento para el desarrollador promedio.
Adicionalmente, las FIBRAs enfrentan actualmente un mayor costo de capital y sus certificados cotizan con frecuencia con descuento respecto a su valor neto de los activos (NAV), lo que limita la capacidad de emitir nuevo capital (follow-ons) para adquirir activos o refinanciar a terceros de forma competitiva sin diluir a los tenedores actuales.
Las propias FIBRAs de gran tamaño prefieren levantar deuda en los mercados internacionales en dólares (orientada a inversionistas institucionales globales) antes que emitir capital o deuda en el mercado local mexicano para refinanciar proyectos de terceros, derivando en la inercia reflejada por el relevamiento del GRI Institute.
El resultado refleja un mercado que aún depende de los bancos para la adquisición de préstamos y el refinanciamiento de deudas, mientras que otros países de dimensiones similares y mercados dinámicos, como Brasil, avanzan hacia un escenario más cercano al mercado de los Estados Unidos -guardando las proporciones de tamaño y volumen de dinero transaccionado-.
El mercado de crédito inmobiliario de México está más próximo a la realidad observada en países como Colombia, Perú y Chile, aun cuando, a favor de México, destaca la fijación de precios en dólares (principalmente en los sectores industrial y corporativo). Esto permite que la banca comercial en México emita líneas de crédito en dólares con tasas altamente competitivas e indexadas a los referentes norteamericanos, creando un colchón de liquidez que los bancos en Colombia o Perú no logran replicar en moneda local.
El mismo relevamiento señala que la emisión de capital a través de FIBRAs en el mercado mexicano es vista por solo el 6% de los ejecutivos como una fuente activa para el financiamiento y refinanciamiento inmobiliario.
¿Qué explica este escenario?
A diferencia de otros sectores, la banca comercial mexicana mantiene una relación histórica extremadamente sólida y saludable con los desarrolladores de real estate. Durante los paneles realizados en Mexico GRI Real Estate, banqueros locales destacaron que, en la última década (incluyendo el periodo crítico de la pandemia), la tasa de morosidad en el sector inmobiliario corporativo e industrial fue prácticamente nula, con solo casos puntuales ligados a problemas de gestión y no a los fundamentos de los activos en sí.De esta manera, incluso en un escenario global de altas tasas de interés, los bancos comerciales en México conservan una elevada liquidez y un alto apetito para financiar el mercado inmobiliario, registrando crecimientos a doble dígito en sus carteras de crédito inmobiliario comercial.
Por el otro lado, para los desarrolladores locales, la banca tradicional ofrece procesos de reestructuración de deuda y refinanciamiento más predecibles que la volatilidad de las tasas de mercado y las exigencias contables de una oferta pública en bolsa, cuyo tamaño es limitado, como se analiza a continuación.
En Brasil, por ejemplo, los Fondos de Inversión Inmobiliaria (FIIs, equivalentes a las FIBRAs) y la emisión de deuda en el mercado de capitales se convirtieron en protagonistas. En México, las FIBRAs enfrentan limitaciones estructurales para funcionar como un vehículo activo de refinanciamiento para la mayoría de los actores; en primer lugar, por tratarse de un mercado altamente concentrado: existen menos de 20 FIBRAs cotizando en la Bolsa Mexicana de Valores (BMV), las cuales controlan una fracción masiva del mercado inmobiliario institucional, especialmente en los sectores industrial y comercial.
En el mercado brasileño existen cientos de FIIs de menor escala adquiriendo certificados de deuda o financiando proyectos medianos, mientras que las FIBRAs son gigantes institucionales que compiten entre sí por activos consolidados de gran escala y no actúan como proveedores de liquidez o refinanciamiento para el desarrollador promedio.
Adicionalmente, las FIBRAs enfrentan actualmente un mayor costo de capital y sus certificados cotizan con frecuencia con descuento respecto a su valor neto de los activos (NAV), lo que limita la capacidad de emitir nuevo capital (follow-ons) para adquirir activos o refinanciar a terceros de forma competitiva sin diluir a los tenedores actuales.
Las propias FIBRAs de gran tamaño prefieren levantar deuda en los mercados internacionales en dólares (orientada a inversionistas institucionales globales) antes que emitir capital o deuda en el mercado local mexicano para refinanciar proyectos de terceros, derivando en la inercia reflejada por el relevamiento del GRI Institute.