 GRI Institute
GRI Barometer: El sector industrial se mantiene a la cabeza, pero la revisión del T-MEC preocupa
Conozca el sentimiento predominante de los líderes inmobiliarios presentes en Mexico GRI 2026
14 de septiembre de 2026Mercado Inmobiliario
Escrito por:Henrique Cisman
Puntos Clave
- El segmento industrial y logístico sigue presentando la mejor relación riesgo-retorno para nuevas inversiones, impulsado por la demanda comercial y el nearshoring.
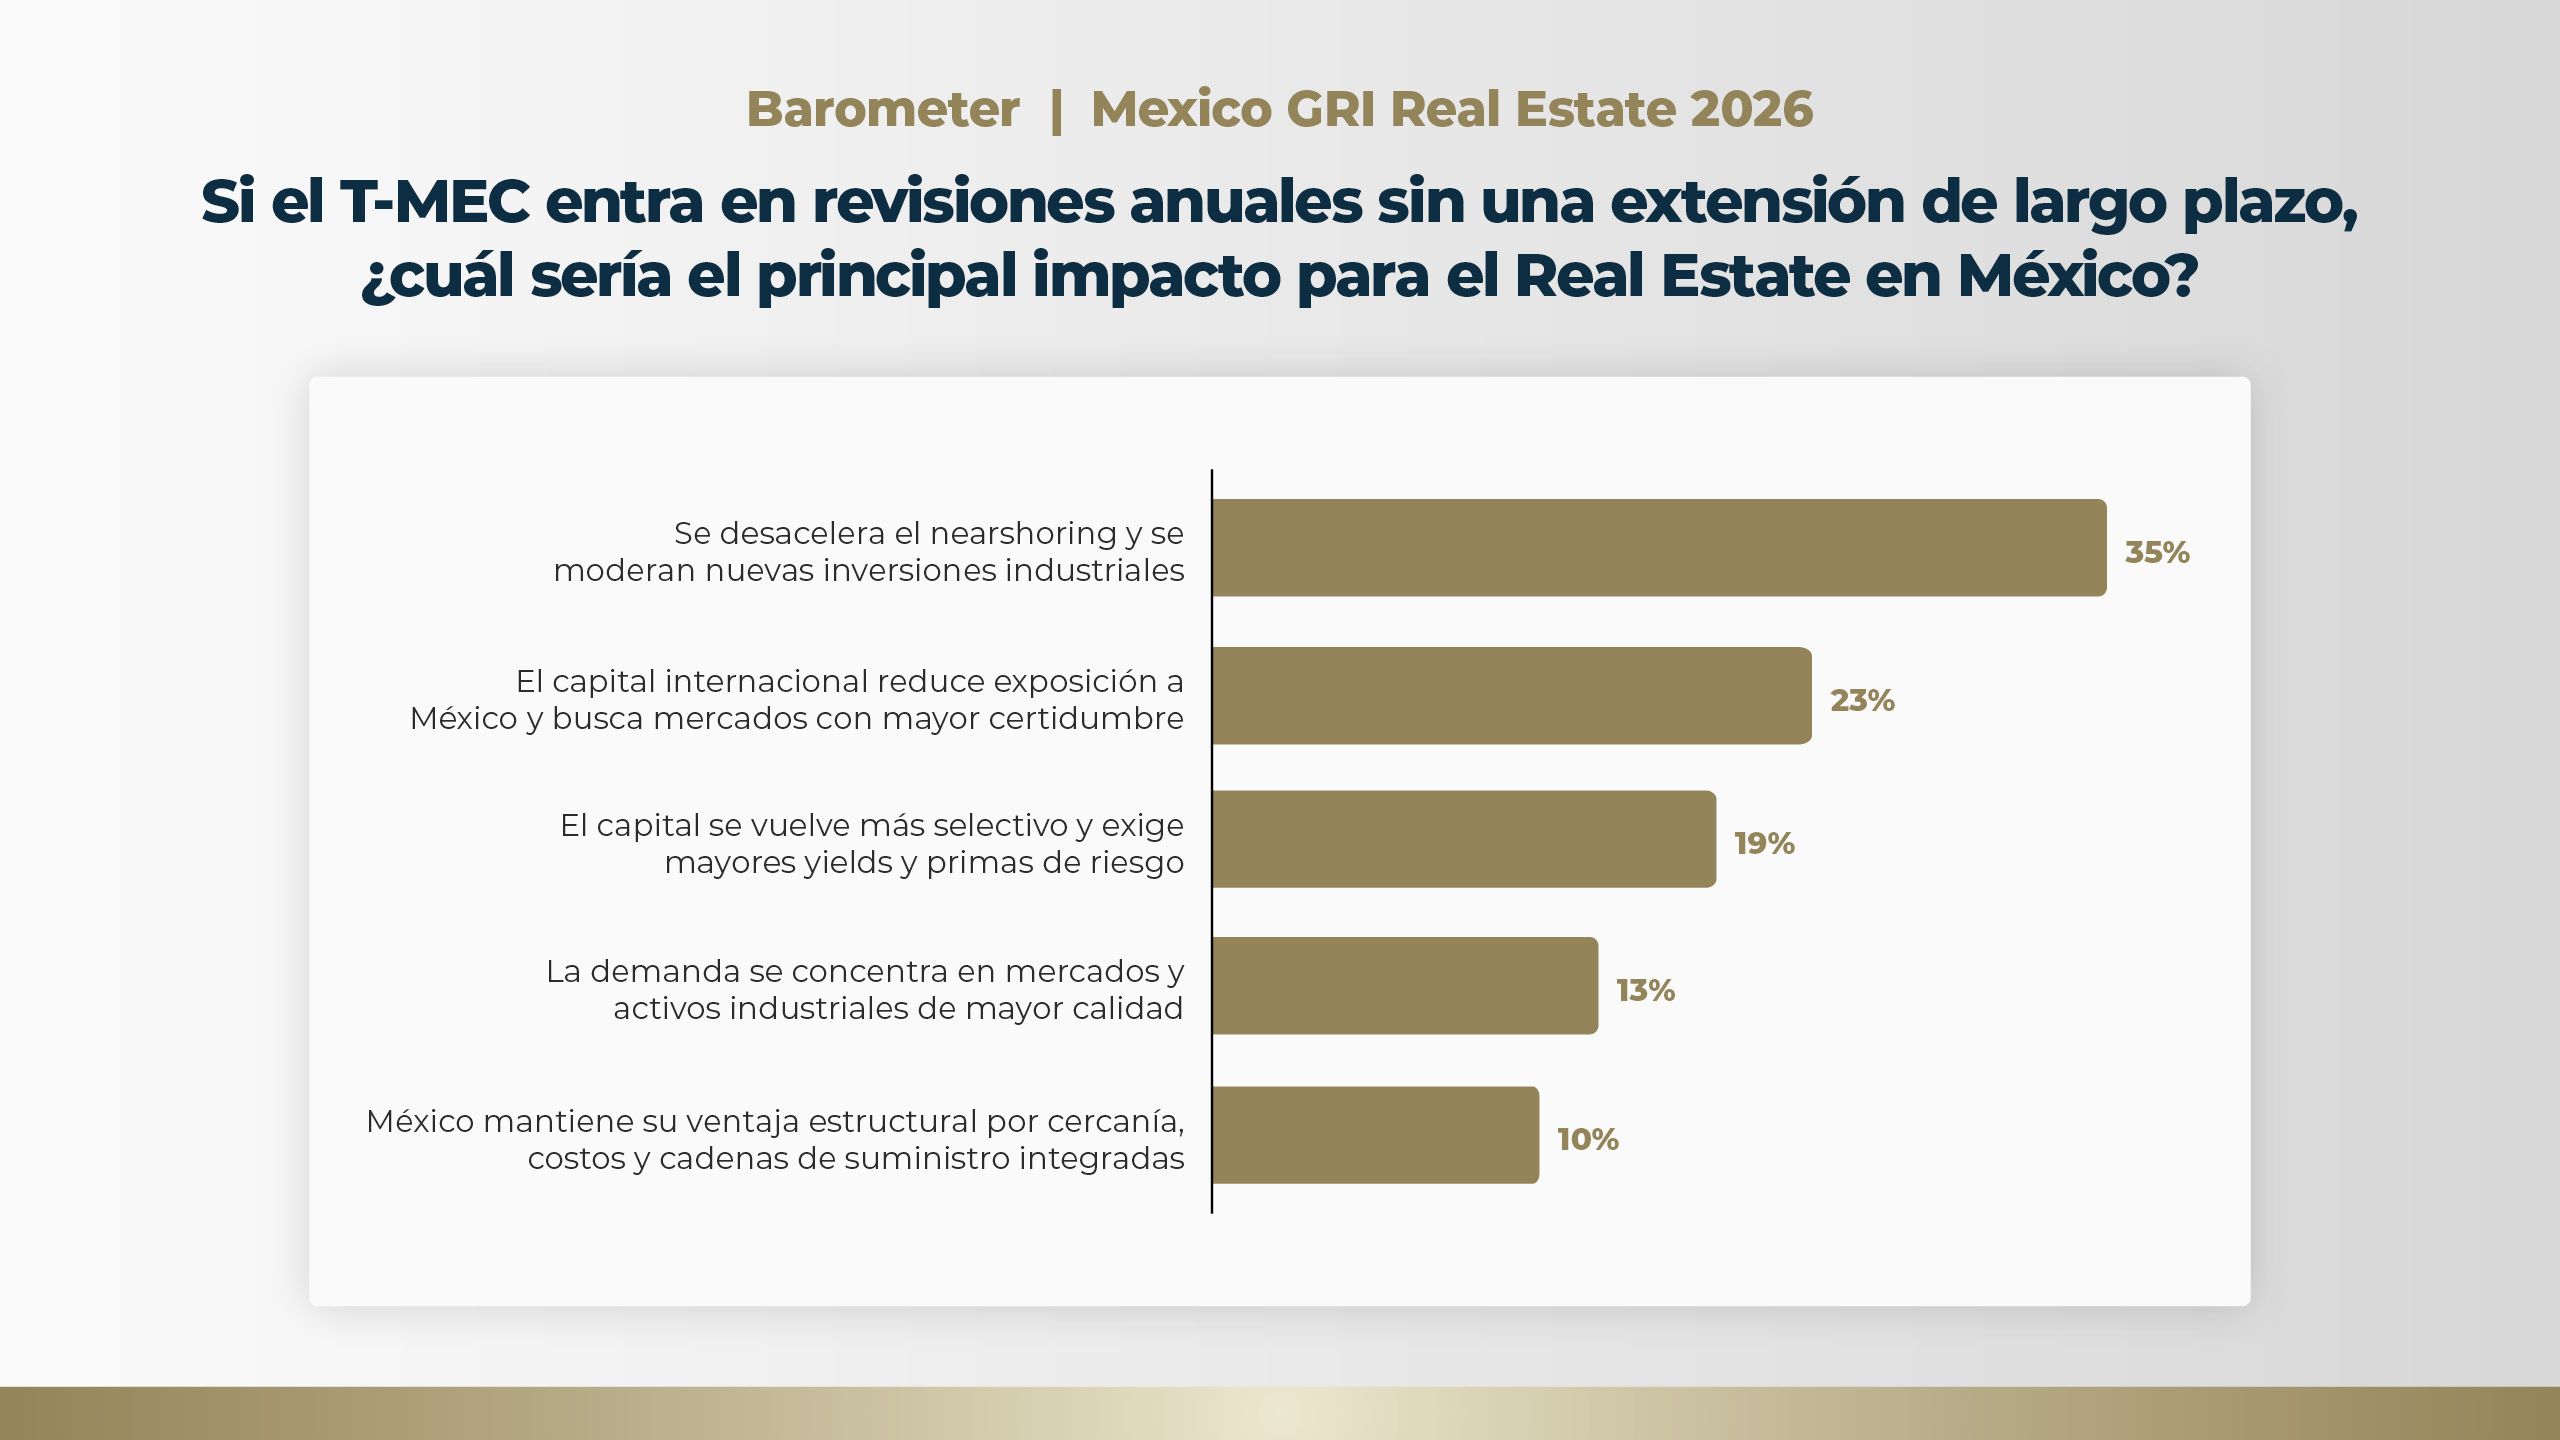
- Ante la hipótesis de que el acuerdo comercial con Estados Unidos y Canadá entre en revisiones anuales sin una extensión de largo plazo, la mayor parte de los líderes prevé que la desaceleración del nearshoring y la moderación de nuevas inversiones industriales serán el principal impacto para el mercado inmobiliario mexicano.
- A diferencia de otros mercados en América Latina que atraviesan un acelerado proceso de desbancarización, el sector inmobiliario en México aún depende fuertemente de los grandes bancos comerciales para la refinanciación de deuda.
En el evento que se ha convertido en uno de los principales termómetros del mercado inmobiliario en México, el GRI Institute consultó a los ejecutivos participantes sobre las oportunidades y desafíos en el escenario actual. Los resultados revelan la permanencia del apetito en el segmento industrial y logístico, pero señalan mayor cautela ante la posibilidad de revisiones anuales del acuerdo comercial con Estados Unidos y Canadá.
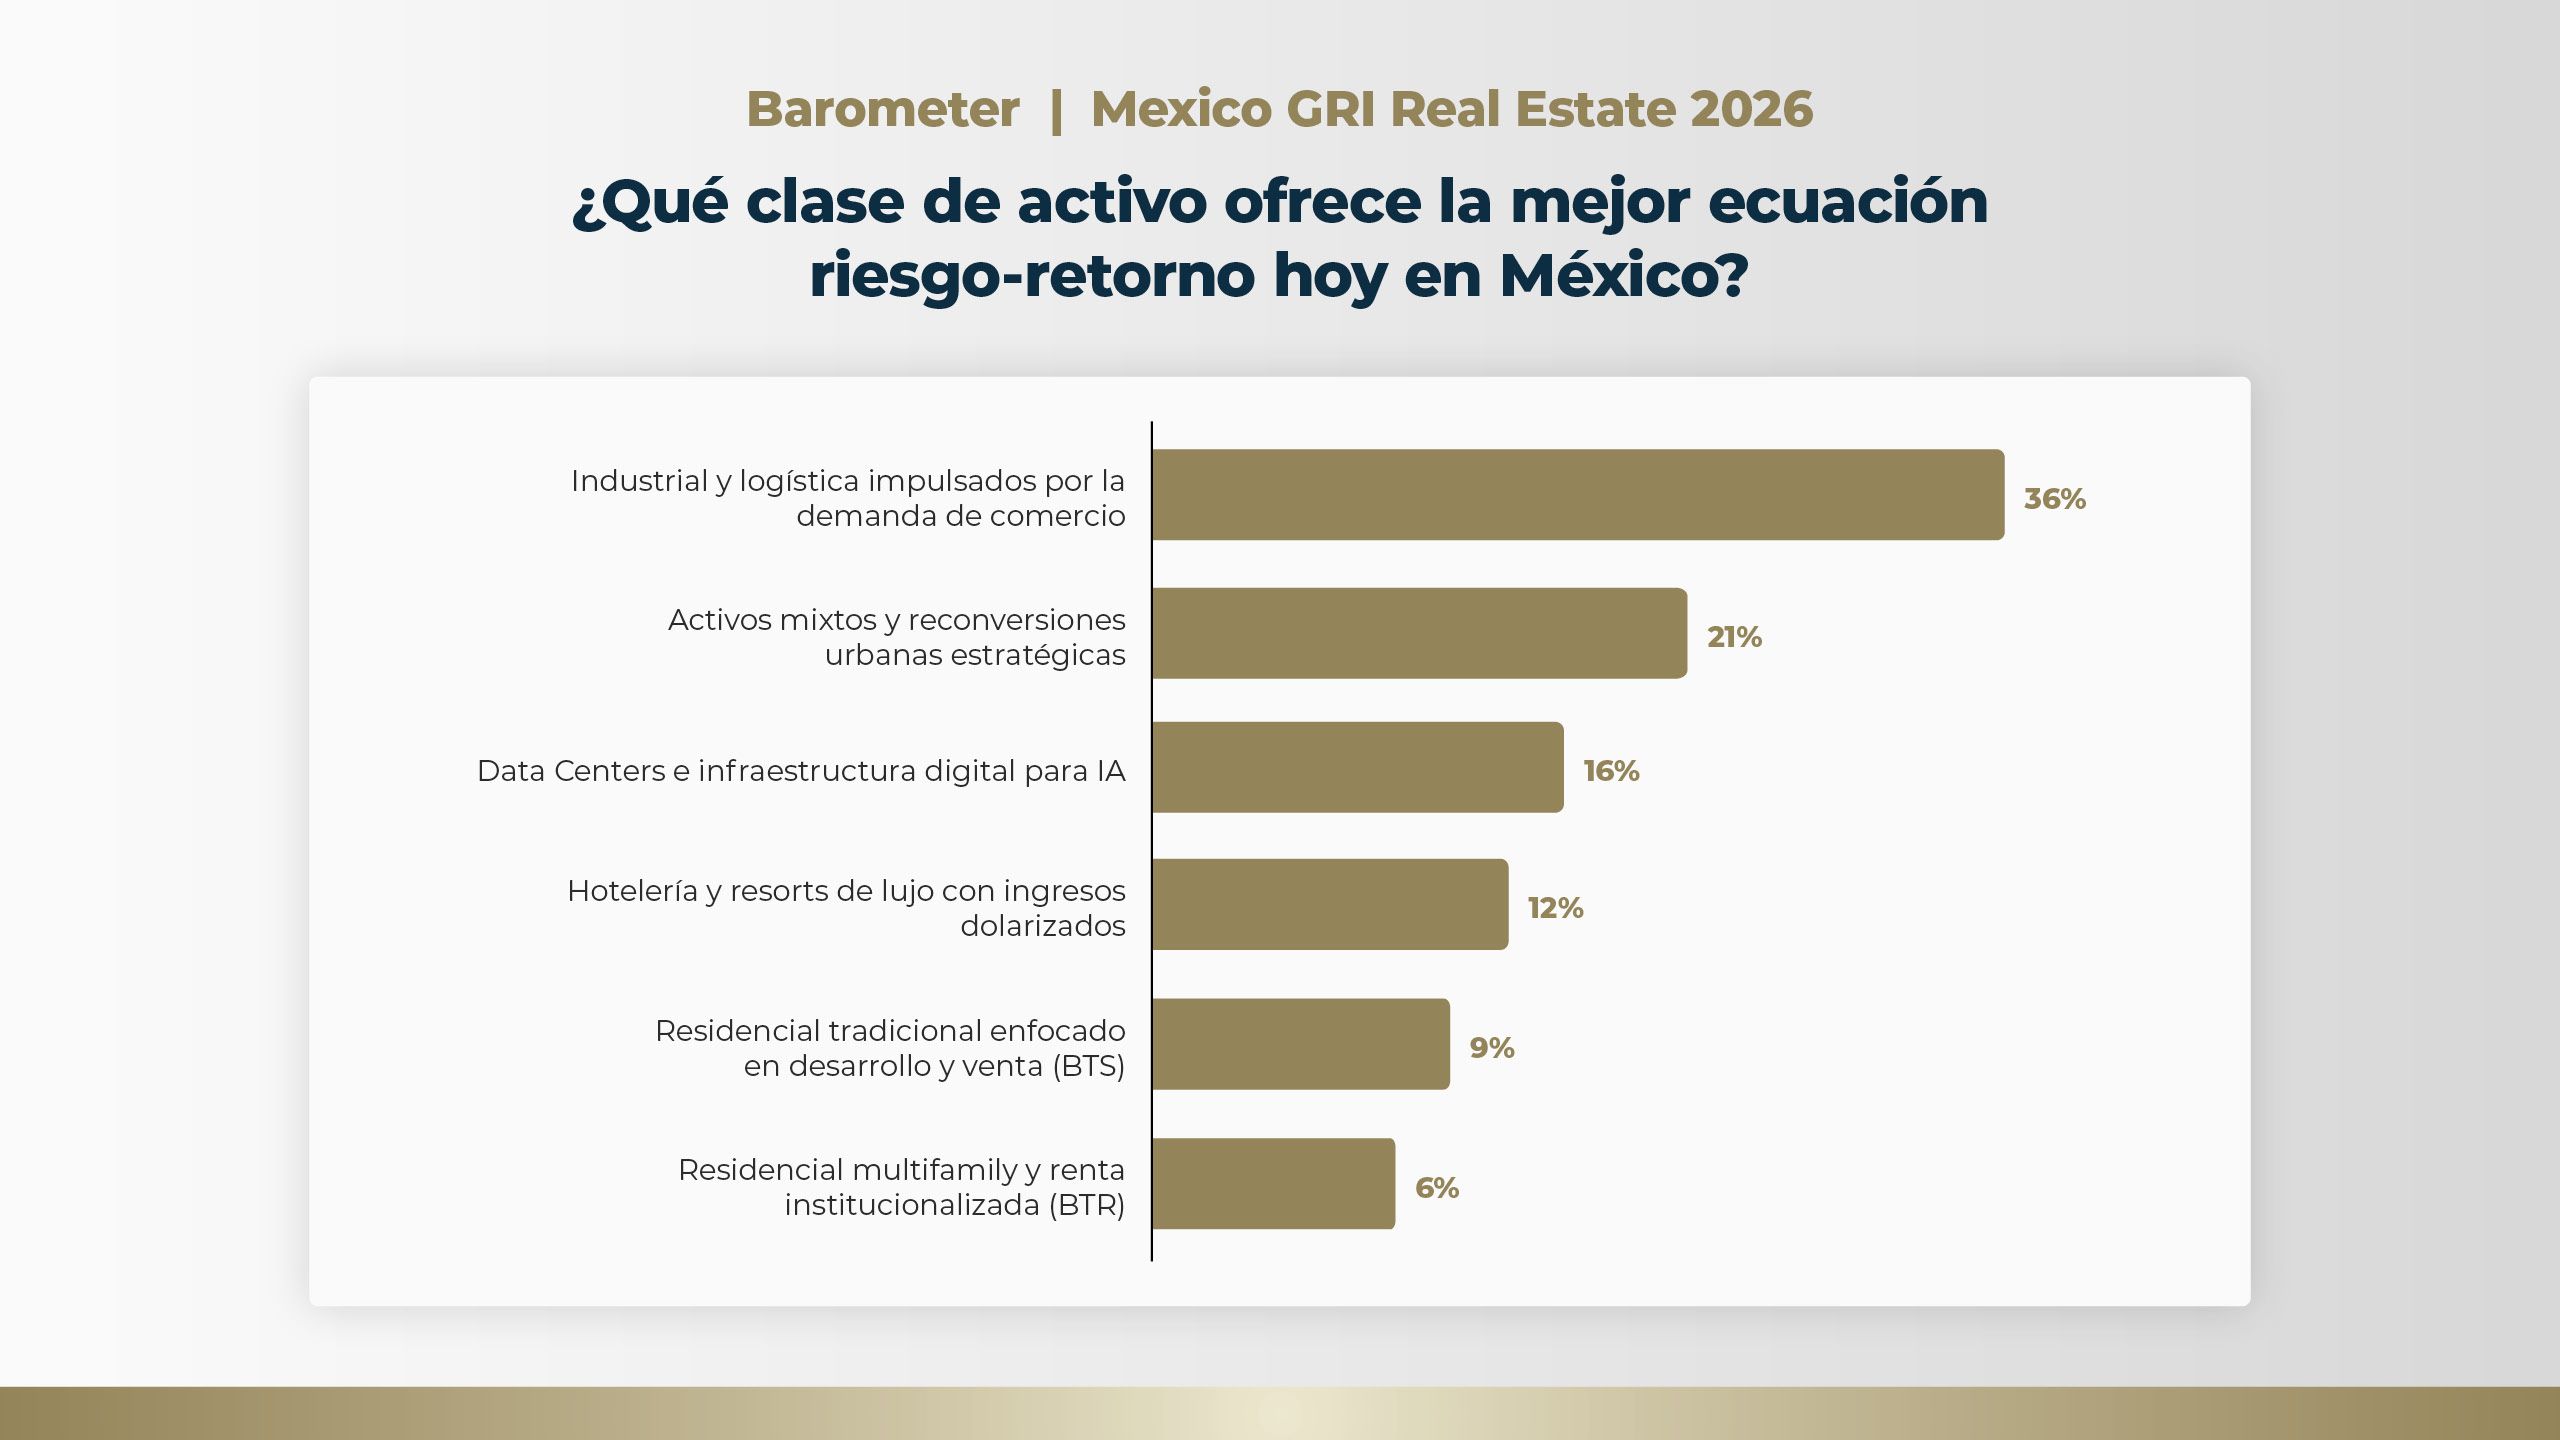
En el otro extremo, el segmento residencial -tanto para venta como en el modelo multifamily- es el que presenta las condiciones menos atractivas en el escenario actual.
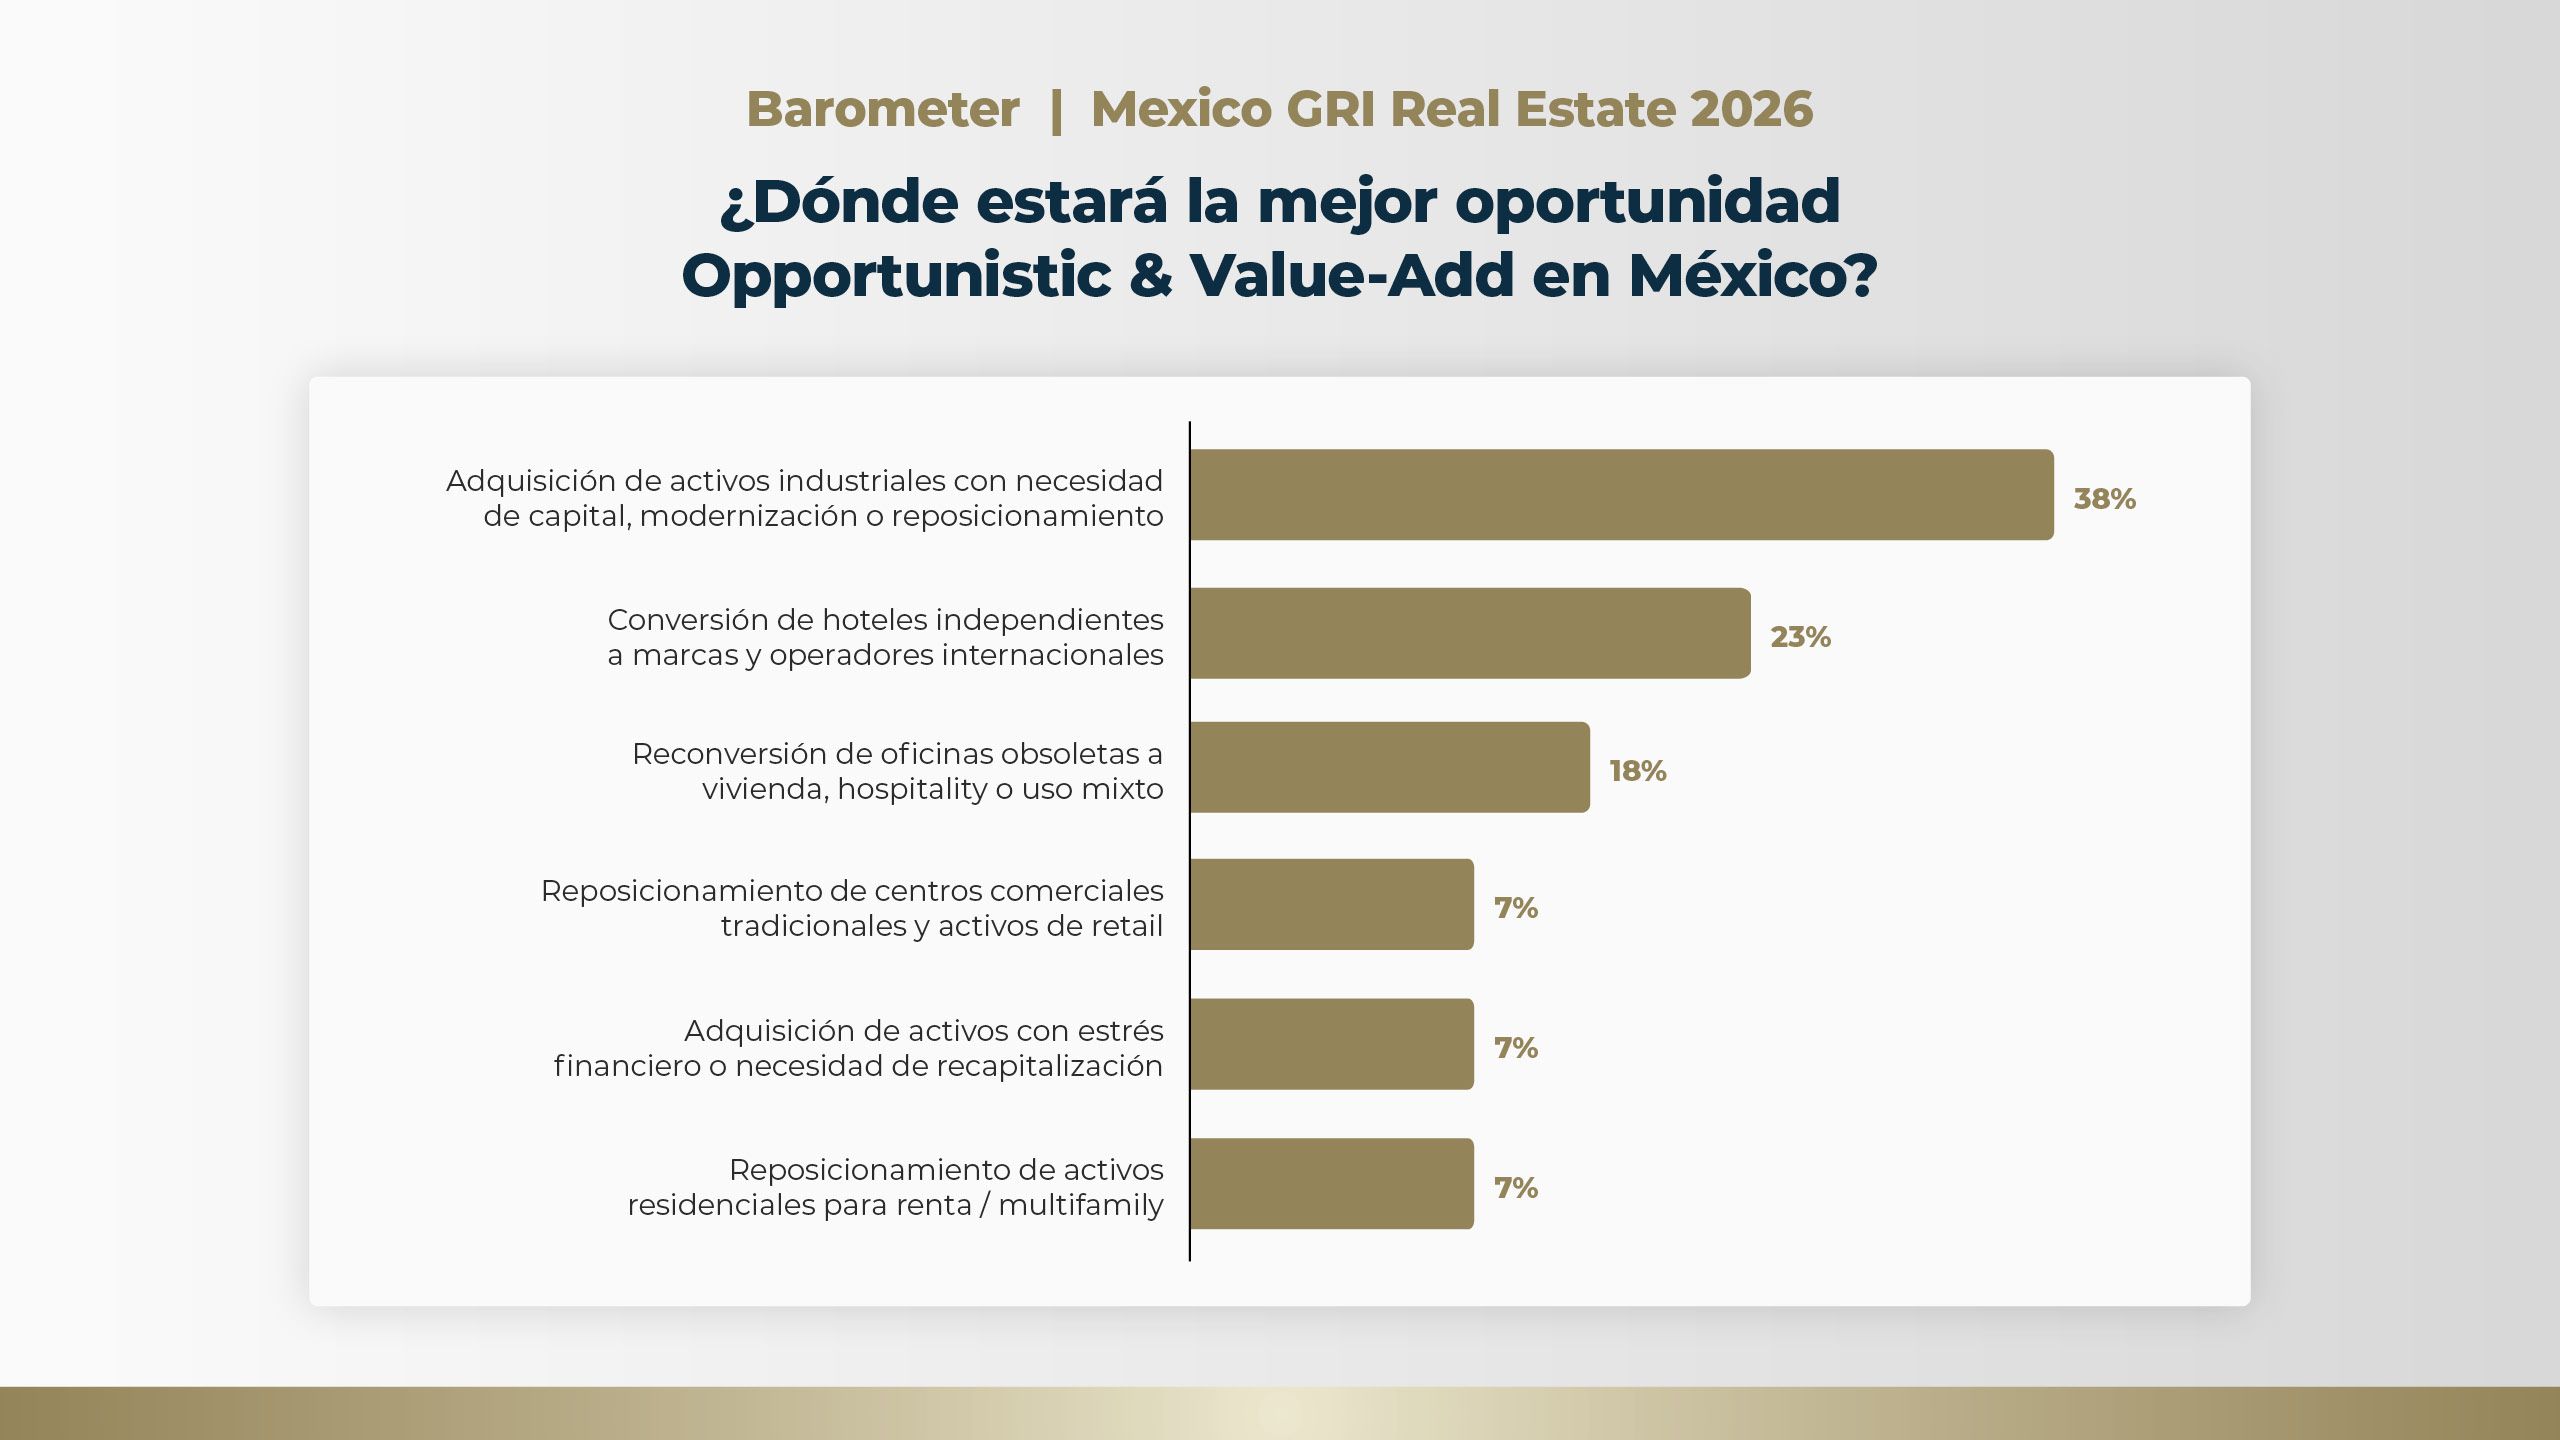
Los portafolios industriales también lideran las intenciones de inversión oportunista orientadas a agregar valor a activos con necesidades de capital, modernización o reposicionamiento. Otras tesis bien posicionadas, según los ejecutivos, son las conversiones de hoteles independientes hacia la operación de marcas globales y la reconversión de oficinas obsoletas en proyectos residenciales, hoteleros o de uso mixto.
Nuevamente, la inversión en activos residenciales bajo la estrategia value-add no despierta mayor interés en la mayoría de los ejecutivos, al igual que el reposicionamiento de centros comerciales tradicionales en activos de retail y la adquisición de portafolios estresados.
El cruce de las encuestas señala que el sector industrial continúa siendo el ancla de seguridad del país, pero la estrategia ha cambiado: en lugar de desarrollar únicamente proyectos greenfield, el capital privado también busca modernizar y potenciar activos industriales existentes, una tesis que también resulta lógica para los hoteles independientes.
Con una visión igualmente cautelosa, el 23% cree que el capital internacional reducirá su exposición a México en busca de mercados con mayor certeza jurídica si esto llega a suceder, mientras que el 19% proyecta que el capital se volverá más selectivo, exigiendo yields y primas de riesgo más elevadas. Todos estos representan escenarios adversos.
Solo el 10% considera que México mantendrá intacta su ventaja estructural debido a la proximidad con los Estados Unidos y a los menores costos de producción industrial.
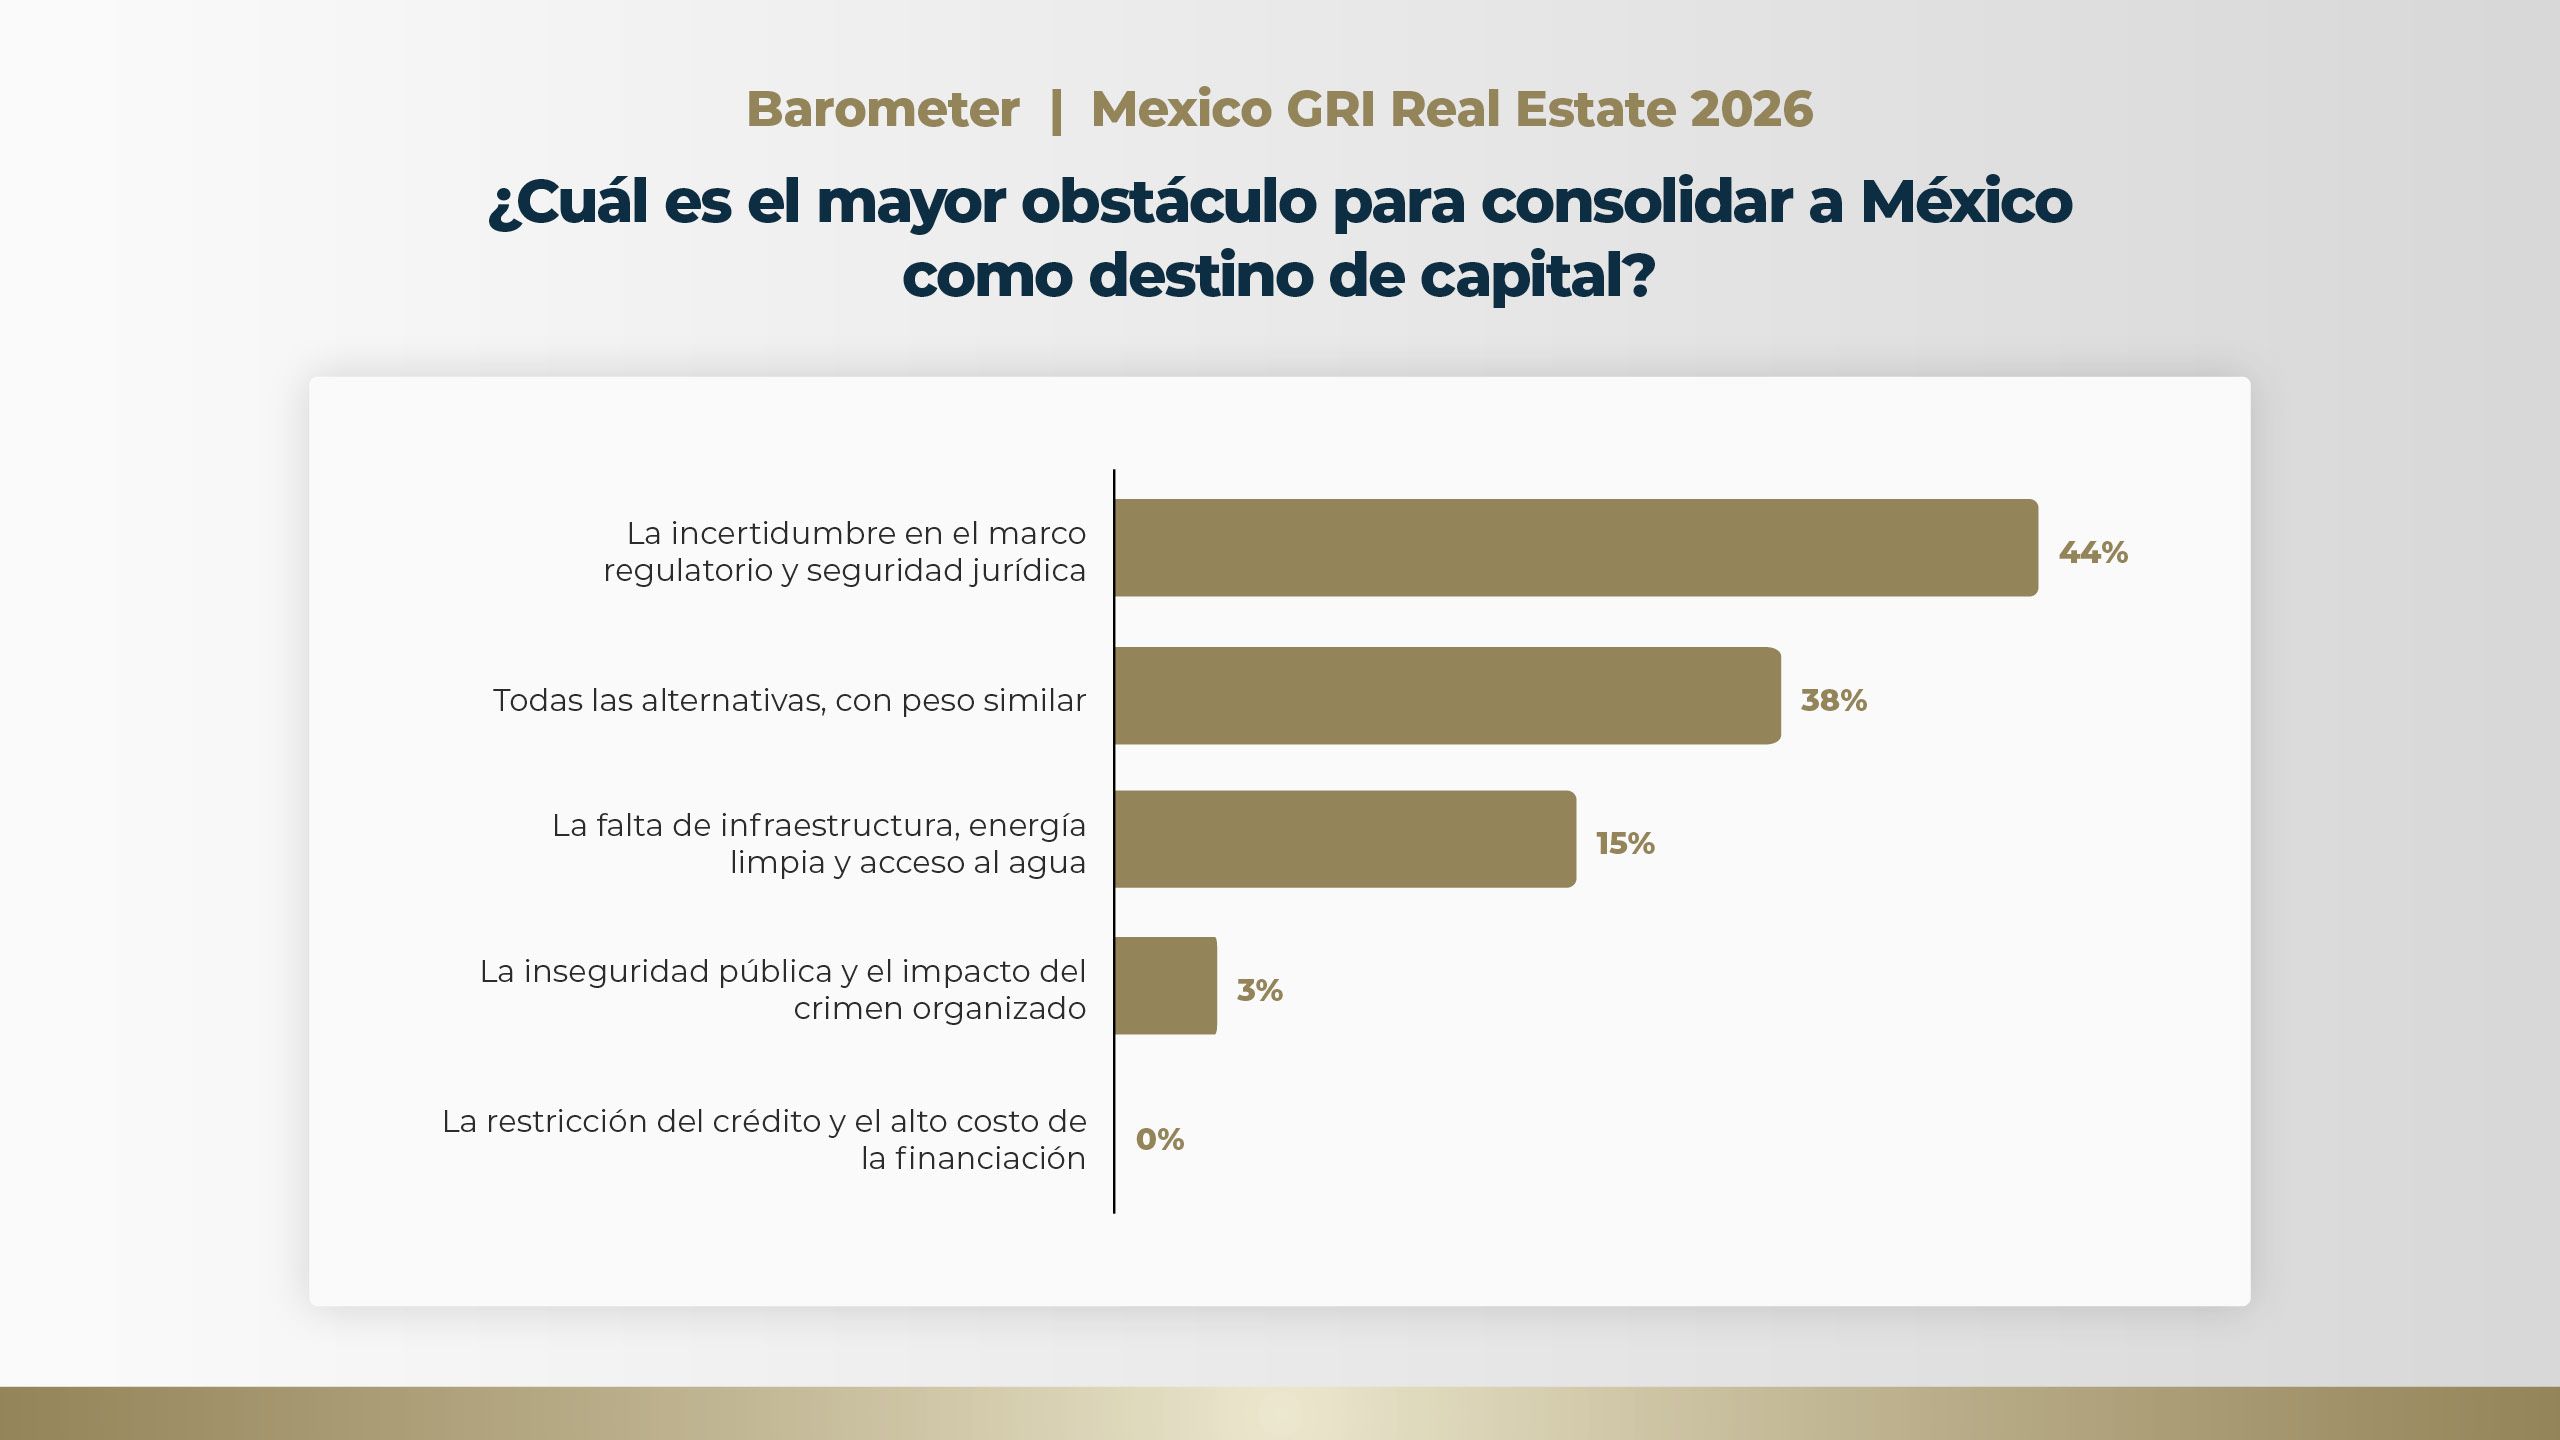
Al mirar hacia el interior del país, el mayor cuello de botella institucional es la incertidumbre en torno a los marcos regulatorios y la seguridad jurídica de las inversiones, liderando con amplia ventaja como factor aislado. Sin embargo, el 38% suma a esta incertidumbre, con el mismo peso y relevancia, la escasez de infraestructura, energía limpia y acceso al agua; la inseguridad pública y el impacto del narcotráfico; así como la restricción crediticia o el alto costo de la deuda.
El levantamiento indica que el apetito del capital internacional por el nearshoring en México no es incondicional. La falta de previsibilidad del T-MEC actúa directamente como un freno en la velocidad de expansión de las naves industriales.
Internamente, la mayor traba del mercado inmobiliario mexicano no es la falta de capital ni la violencia, sino las reglas inestables en el ámbito jurídico y regulatorio, sumadas al cuello de botella en infraestructura básica (principalmente energía y agua) para dar soporte a nuevas industrias.
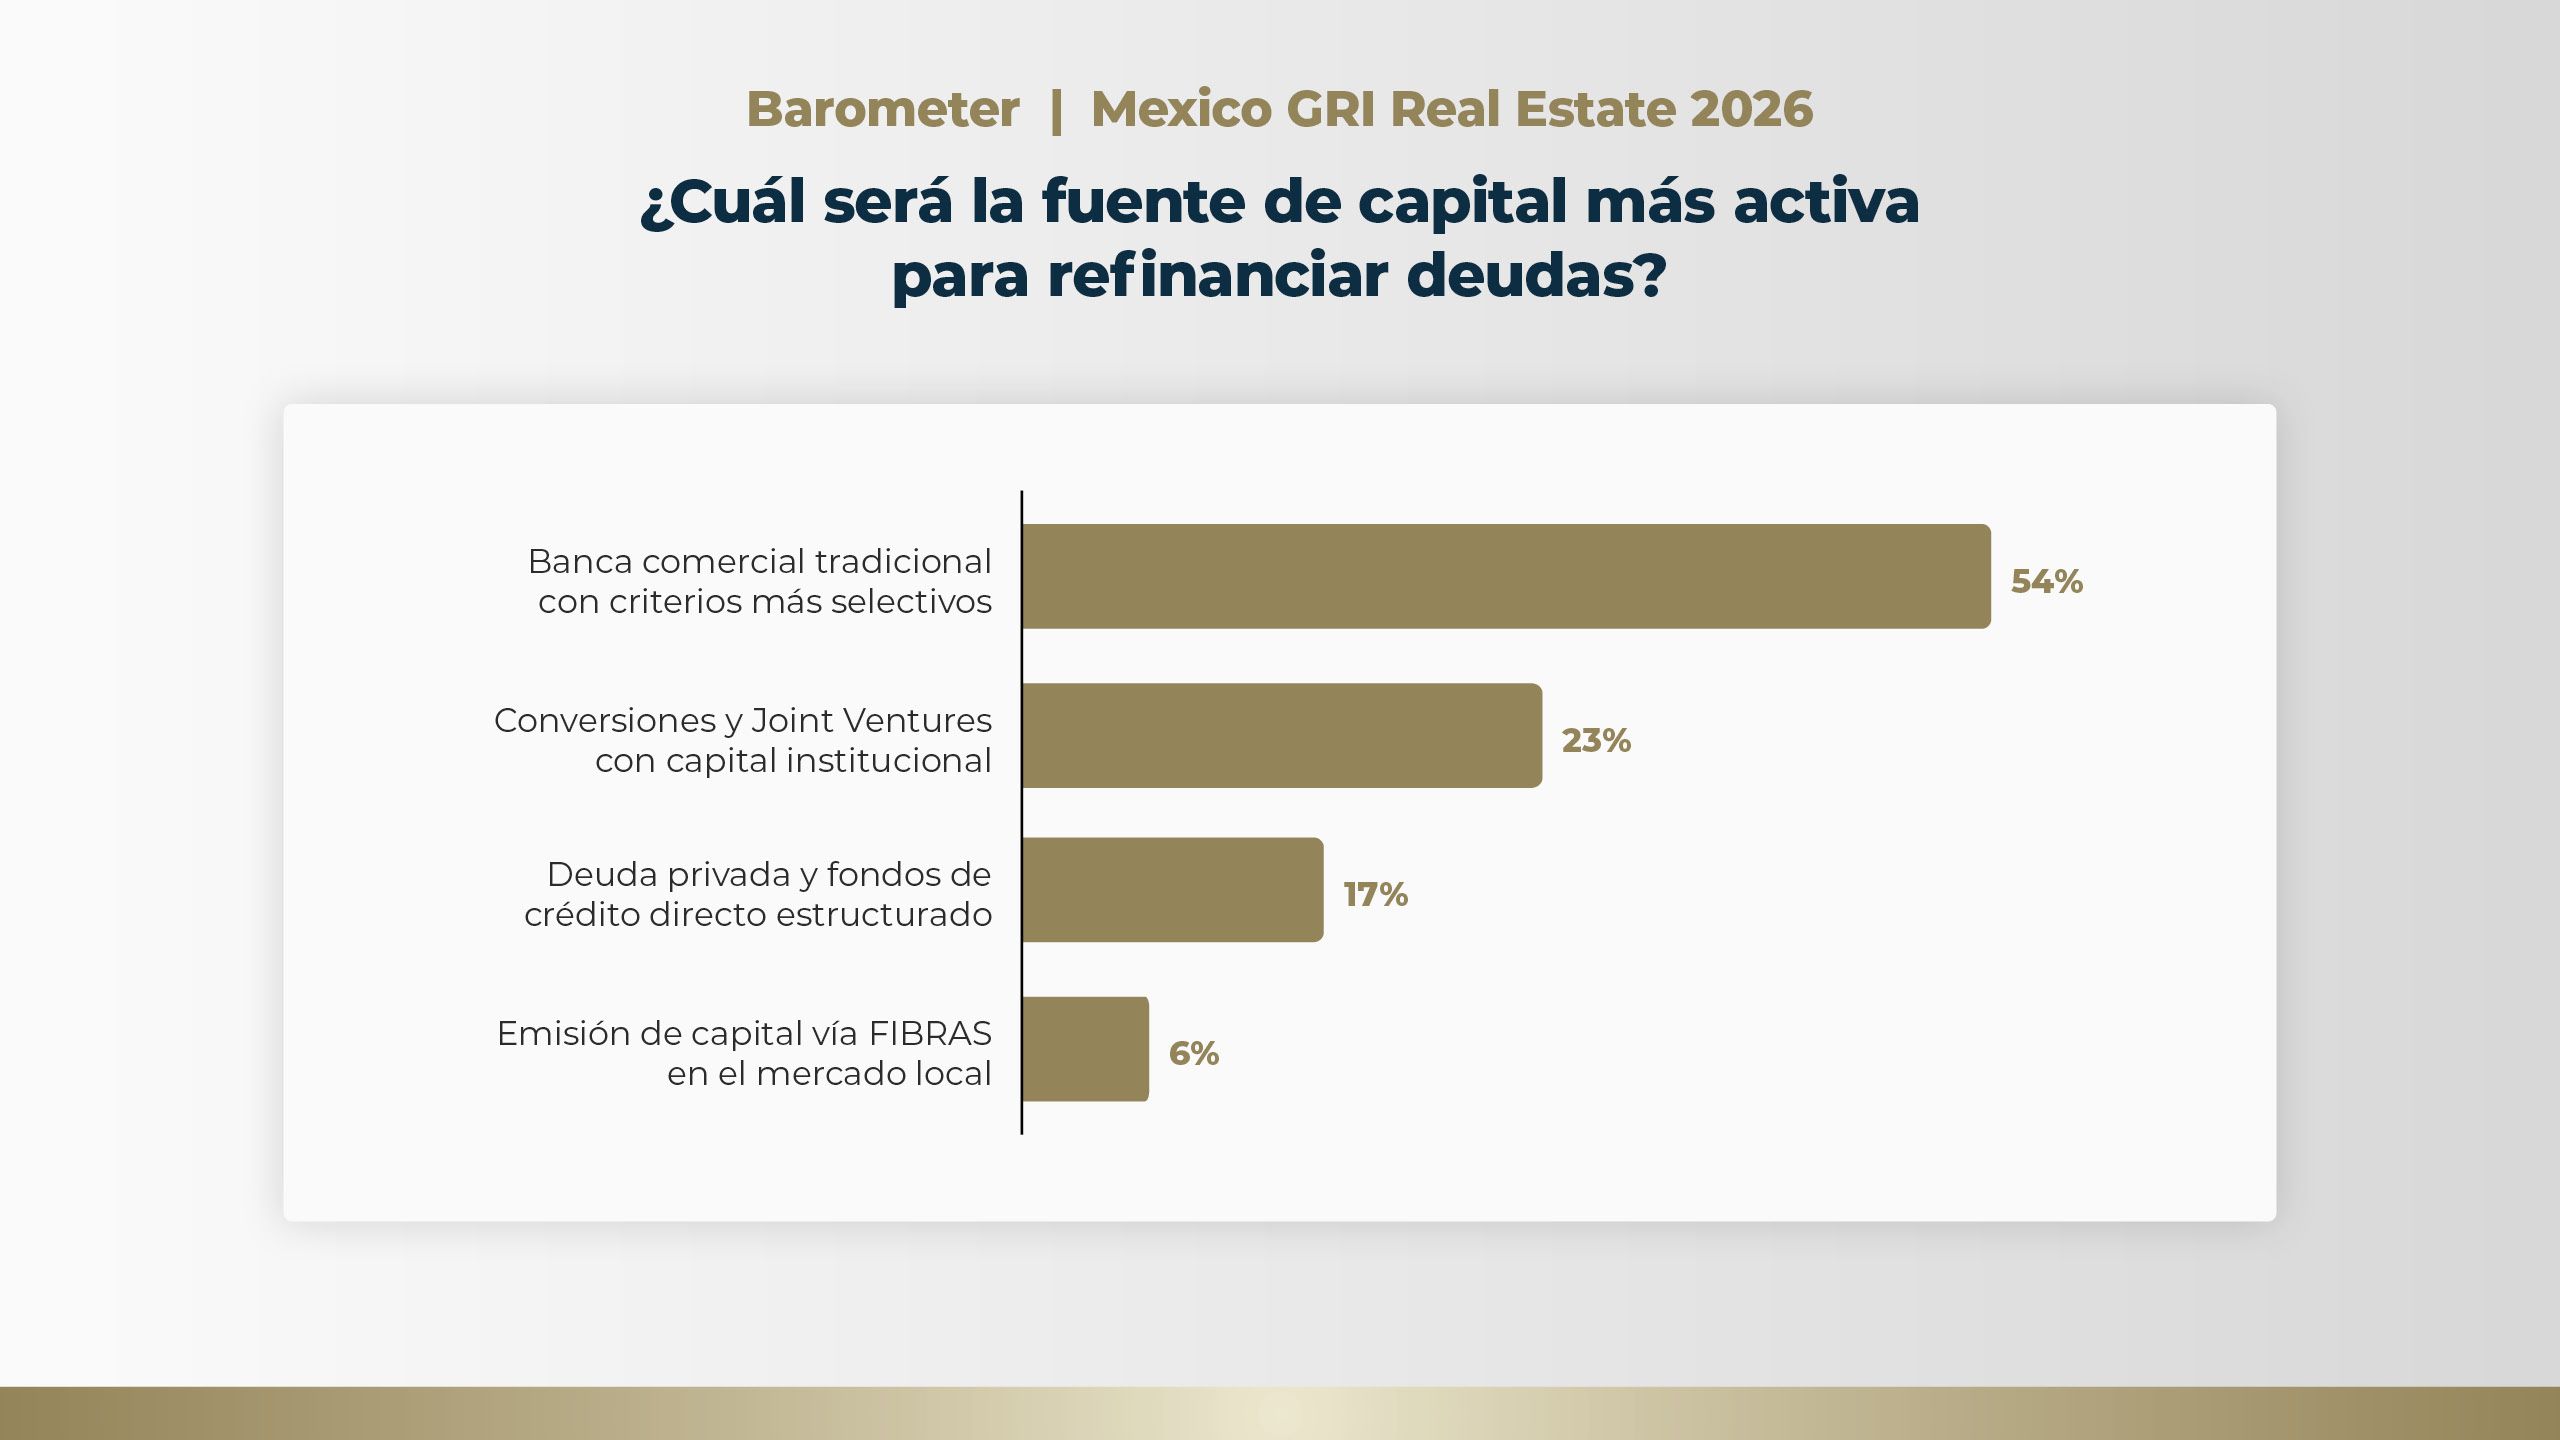
Por otro lado, el acceso a deuda privada mediante fondos de crédito estructurado y la emisión de títulos a través de FIBRAs en el mercado doméstico tienen menor atractivo en este momento, según el GRI Barometer.
A diferencia de otros mercados en América Latina que atraviesan un acelerado proceso de desbancarización, el sector inmobiliario en México aún depende fuertemente de los grandes bancos comerciales para la refinanciación de deuda, mientras que el mercado de FIBRAs se encuentra momentáneamente frío para la captación.
En síntesis, el sector inmobiliario en México atraviesa un momento de pragmatismo defensivo en el que la tesis de inversión predominante (activos industriales y logísticos) se ve amenazada directamente por riesgos regulatorios y por las incertidumbres en relación con las revisiones del T-MEC.
Ante este escenario de selectividad y dependencia de la banca para el refinanciamiento de pasivos, el crecimiento del mercado en el corto y mediano plazo no vendrá de apuestas especulativas, sino de la capacidad de los inversionistas para modernizar el portafolio existente y estructurar alianzas locales capaces de navegar la complejidad regulatoria del país.
Mejor relación riesgo-retorno
Según los líderes consultados, el segmento industrial y logístico sigue presentando la mejor relación riesgo-retorno para nuevas inversiones, impulsado por la demanda comercial y el nearshoring. En segundo lugar, se ubican los proyectos de uso mixto y las reconversiones urbanas estratégicas, así como la inversión en data centers e infraestructura digital para inteligencia artificial.En el otro extremo, el segmento residencial -tanto para venta como en el modelo multifamily- es el que presenta las condiciones menos atractivas en el escenario actual.
Los portafolios industriales también lideran las intenciones de inversión oportunista orientadas a agregar valor a activos con necesidades de capital, modernización o reposicionamiento. Otras tesis bien posicionadas, según los ejecutivos, son las conversiones de hoteles independientes hacia la operación de marcas globales y la reconversión de oficinas obsoletas en proyectos residenciales, hoteleros o de uso mixto.
Nuevamente, la inversión en activos residenciales bajo la estrategia value-add no despierta mayor interés en la mayoría de los ejecutivos, al igual que el reposicionamiento de centros comerciales tradicionales en activos de retail y la adquisición de portafolios estresados.
El cruce de las encuestas señala que el sector industrial continúa siendo el ancla de seguridad del país, pero la estrategia ha cambiado: en lugar de desarrollar únicamente proyectos greenfield, el capital privado también busca modernizar y potenciar activos industriales existentes, una tesis que también resulta lógica para los hoteles independientes.
Riesgos y obstáculos
Ante la hipótesis de que el acuerdo comercial con Estados Unidos y Canadá -conocido como T-MEC- entre en revisiones anuales sin una extensión de largo plazo, la mayor parte de los líderes prevé que la desaceleración del nearshoring y la moderación de nuevas inversiones industriales serán el principal impacto para el mercado inmobiliario mexicano.Con una visión igualmente cautelosa, el 23% cree que el capital internacional reducirá su exposición a México en busca de mercados con mayor certeza jurídica si esto llega a suceder, mientras que el 19% proyecta que el capital se volverá más selectivo, exigiendo yields y primas de riesgo más elevadas. Todos estos representan escenarios adversos.
Solo el 10% considera que México mantendrá intacta su ventaja estructural debido a la proximidad con los Estados Unidos y a los menores costos de producción industrial.
Al mirar hacia el interior del país, el mayor cuello de botella institucional es la incertidumbre en torno a los marcos regulatorios y la seguridad jurídica de las inversiones, liderando con amplia ventaja como factor aislado. Sin embargo, el 38% suma a esta incertidumbre, con el mismo peso y relevancia, la escasez de infraestructura, energía limpia y acceso al agua; la inseguridad pública y el impacto del narcotráfico; así como la restricción crediticia o el alto costo de la deuda.
El levantamiento indica que el apetito del capital internacional por el nearshoring en México no es incondicional. La falta de previsibilidad del T-MEC actúa directamente como un freno en la velocidad de expansión de las naves industriales.
Internamente, la mayor traba del mercado inmobiliario mexicano no es la falta de capital ni la violencia, sino las reglas inestables en el ámbito jurídico y regulatorio, sumadas al cuello de botella en infraestructura básica (principalmente energía y agua) para dar soporte a nuevas industrias.
Los bancos mantienen el protagonismo
La mayoría de los ejecutivos que lideran empresas inmobiliarias en México considera que los bancos tradicionales seguirán siendo los actores más activos en la refinanciación de deuda, aunque con criterios más rigurosos. Otra opción relevante es la formación de joint ventures para coinversión.Por otro lado, el acceso a deuda privada mediante fondos de crédito estructurado y la emisión de títulos a través de FIBRAs en el mercado doméstico tienen menor atractivo en este momento, según el GRI Barometer.
A diferencia de otros mercados en América Latina que atraviesan un acelerado proceso de desbancarización, el sector inmobiliario en México aún depende fuertemente de los grandes bancos comerciales para la refinanciación de deuda, mientras que el mercado de FIBRAs se encuentra momentáneamente frío para la captación.
En síntesis, el sector inmobiliario en México atraviesa un momento de pragmatismo defensivo en el que la tesis de inversión predominante (activos industriales y logísticos) se ve amenazada directamente por riesgos regulatorios y por las incertidumbres en relación con las revisiones del T-MEC.
Ante este escenario de selectividad y dependencia de la banca para el refinanciamiento de pasivos, el crecimiento del mercado en el corto y mediano plazo no vendrá de apuestas especulativas, sino de la capacidad de los inversionistas para modernizar el portafolio existente y estructurar alianzas locales capaces de navegar la complejidad regulatoria del país.